猜你想问
龙江交通2025年经营情况如何?
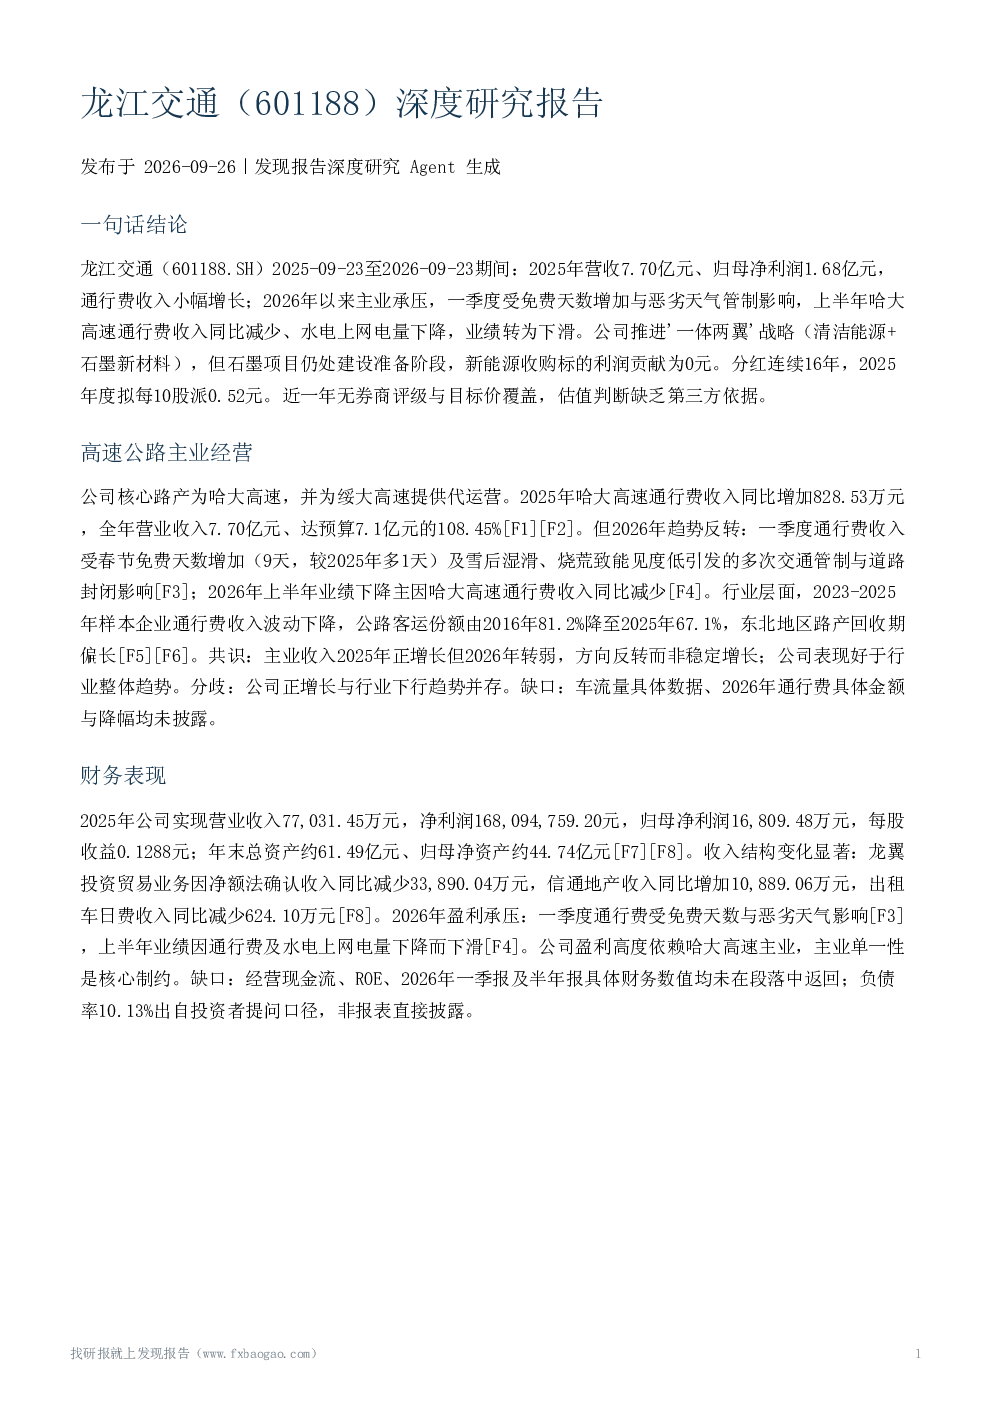
2025年公司实现营业收入7.70亿元,归母净利润1.68亿元,通行费收入小幅增长,达预算108.45%。但2026年以来主业承压,一季度受春节免费天数增加及恶劣天气管制影响,上半年哈大高速通行费收入同比减少,水电上网电量下降,业绩下滑。财务结构稳健,年末总资产约61.49亿元,归母净资产约44.74亿元。收入结构变化显著,龙翼投资贸易业务收入减少,信通地产收入增加,出租车日费收入减少。
龙江交通行业发展趋势如何?
收费公路条例修订存在风险与机遇并存的可能性。到期路产增多,条例修订可能带来收费期限延长、费率上调等影响。同时,行业客运份额被高铁与航空挤压,2026年上半年通行费收入同比减少。东北地区路产回收期长,效益分化明显。
龙江交通报告重点分析方向是什么?
报告重点分析了公司推进'一体两翼'战略,培育清洁能源(分布式光伏、收购大顶子山航电枢纽水电)与石墨新材料产业。但2024年末收购的清洁能源子公司暂无利润贡献,石墨项目仍处建设准备阶段,存在不确定性。盈利高度依赖哈大高速通行费,缺乏多元化利润缓冲。
龙江交通市场现状如何判断?
投资者认为股价低迷但财务报表良好,与公司稳健分红表态存在张力。近一年无券商评级与目标价覆盖,机构卖方覆盖近乎空白。估值主要依赖股息率,但公司未给出量化承诺,市场定价与基本面认知存在张力。
龙江交通研报有哪些风险提示?
关键风险包括收费公路政策风险、车流量与分流风险、区域经济风险、极端天气与自然因素风险、转型不确定性。2026年上半年业绩降幅缺乏量化数据,转型项目投入产出未披露,无第三方估值与盈利预测参照,分红预案尚需股东会审议。
你可能感兴趣
龙江交通:龙江交通2025年半年度报告
财报2025-08-28
龙江交通:龙江交通2026年第一季度报告
财报2026-04-30
龙江交通:2011年第一季度报告
财报2011-04-29
龙江交通:2015年半年度报告
财报2015-08-22
龙江交通:2017年第三季度报告
财报2017-10-27
龙江交通:2012年第三季度报告
财报2012-10-27
龙江交通:2013年半年度报告
财报2013-08-28
龙江交通:2020年半年度报告
财报2020-08-28
龙江交通:2019年半年度报告
财报2019-08-24
龙江交通:2013年第一季度报告
财报2013-04-27