猜你想问
森远股份这份深度报告主要讲了什么?
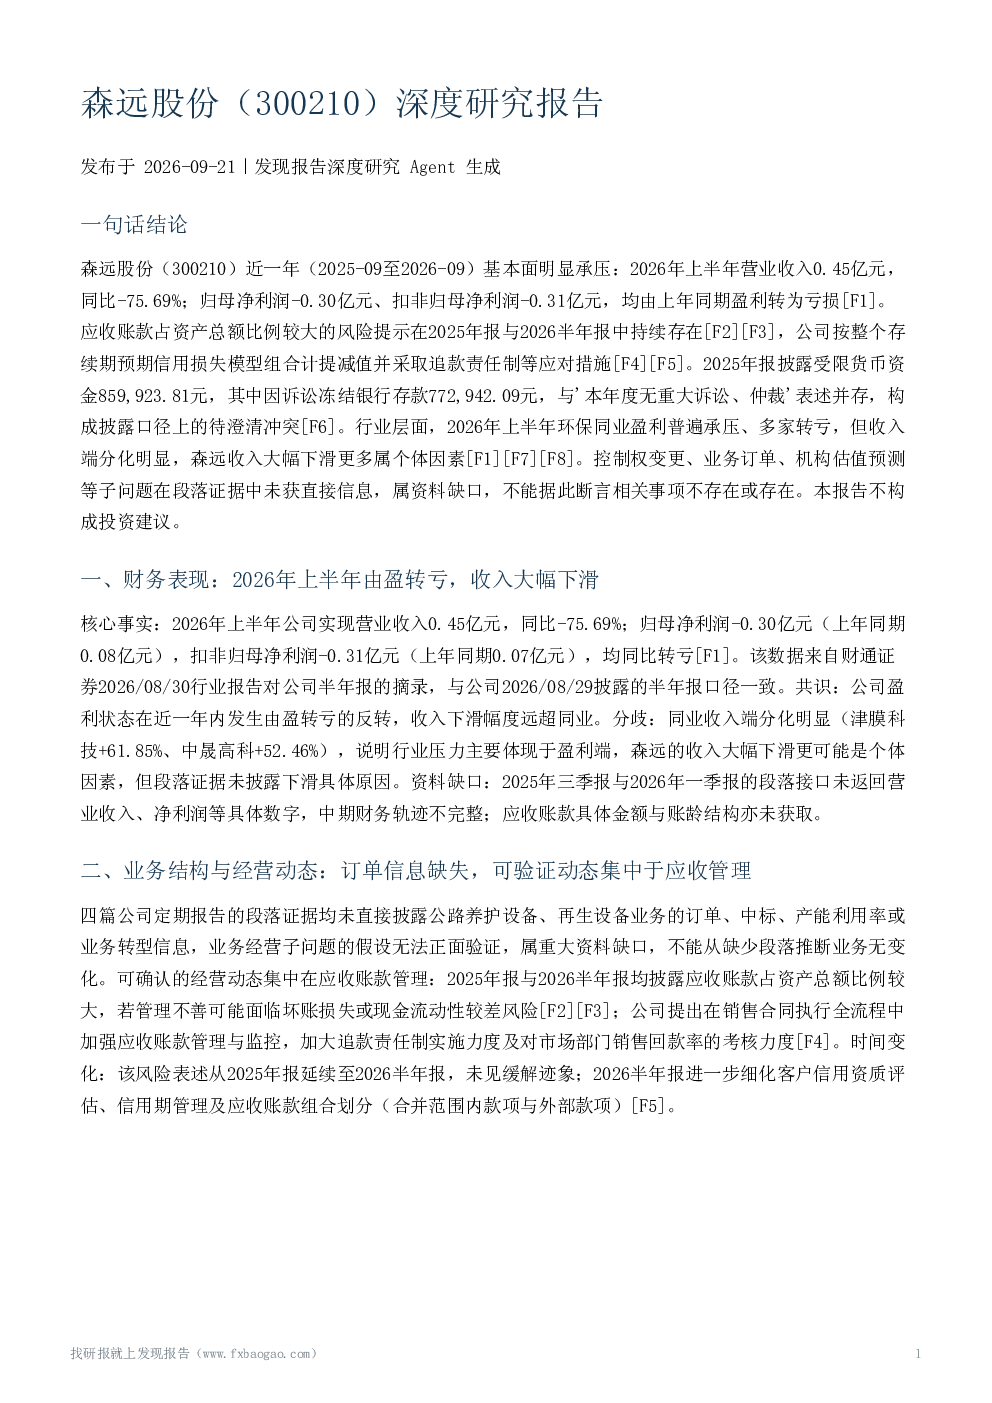
这份报告深入分析了森远股份的财务表现、业务结构、控制权与治理、行业竞争格局、估值与市场预期以及风险因素。报告指出,2026年上半年公司由盈转亏,营业收入和净利润大幅下滑,主要原因是应收账款占比大、坏账风险持续存在。报告还强调了公司采取的加强应收账款管理和追款责任制等措施,但风险未得到缓解。此外,报告提及了限售股份变动和潜在的退市风险,但相关细节披露不足。总体来看,报告揭示了公司面临的多重风险和不确定性,需要投资者关注其应收账款管理、盈利能力恢复以及退市风险等问题。
环保赛道目前的发展趋势如何?
环保赛道目前呈现收入端分化明显的趋势。虽然部分同业公司如津膜科技和中晟高科实现了收入增长,但整体行业盈利普遍承压,多家公司出现亏损。这种分化主要源于各公司业务结构和市场策略的差异。森远股份的收入下滑属于个体因素,而非行业普遍现象。报告指出,行业压力主要集中在盈利端,而森远股份的收入端问题更为突出。投资者需要关注环保行业的整体竞争格局和各公司的差异化竞争优势,以评估行业发展趋势对各公司的影响。
报告重点分析了哪些方面?
报告重点分析了森远股份的财务表现、业务结构与经营动态、控制权与治理、行业竞争格局、估值与市场预期以及风险因素。在财务方面,报告揭示了公司2026年上半年由盈转亏的严峻状况,营业收入和净利润大幅下滑,应收账款风险持续存在。在业务结构方面,报告指出公司应收账款占比大,存在坏账及流动性风险,并分析了公司采取的信用管理措施。此外,报告还关注了控制权变更、限售股份变动、退市风险等问题,但相关细节披露不足。总体来看,报告全面分析了公司面临的多重风险和不确定性,为投资者提供了较为全面的参考信息。
当前市场对森远股份的判断是什么?
当前市场对森远股份的判断主要基于其财务表现和风险因素。报告显示,公司2026年上半年由盈转亏,营业收入和净利润大幅下滑,应收账款风险持续存在,这表明公司面临较大的经营压力。同时,报告还提及了公司潜在的退市风险和限售股份变动,但相关细节披露不足,使得市场难以对其未来走势做出明确判断。此外,报告指出公司采用全存续期预期信用损失模型计提减值,并细化客户信用评估与组合划分,这反映了公司在风险管理方面的努力。总体来看,市场对森远股份的判断较为谨慎,投资者需要关注其应收账款管理、盈利能力恢复以及退市风险等问题。
报告中提示了哪些主要风险?
报告中提示了森远股份面临的多重风险。首先,应收账款占比大、坏账及流动性风险持续存在,这是公司最核心的风险之一。报告指出,公司采用全存续期预期信用损失模型计提减值,并细化客户信用评估与组合划分,但风险仍未得到缓解。其次,2026年亏损趋势可能侵蚀净资产,这进一步加剧了公司的财务压力。此外,报告还提及了潜在的退市风险和限售股份变动,但相关细节披露不足,使得市场难以对其影响做出准确评估。最后,报告指出公司2025年报存在“无重大诉讼仲裁”与“诉讼冻结银行存款772,942.09元”的口径冲突,但未进一步说明诉讼背景,这也构成了潜在的风险因素。投资者需要密切关注公司应收账款管理、盈利能力恢复以及退市风险等问题,以评估其投资价值。