猜你想问
冠昊生物核心业务有哪些?
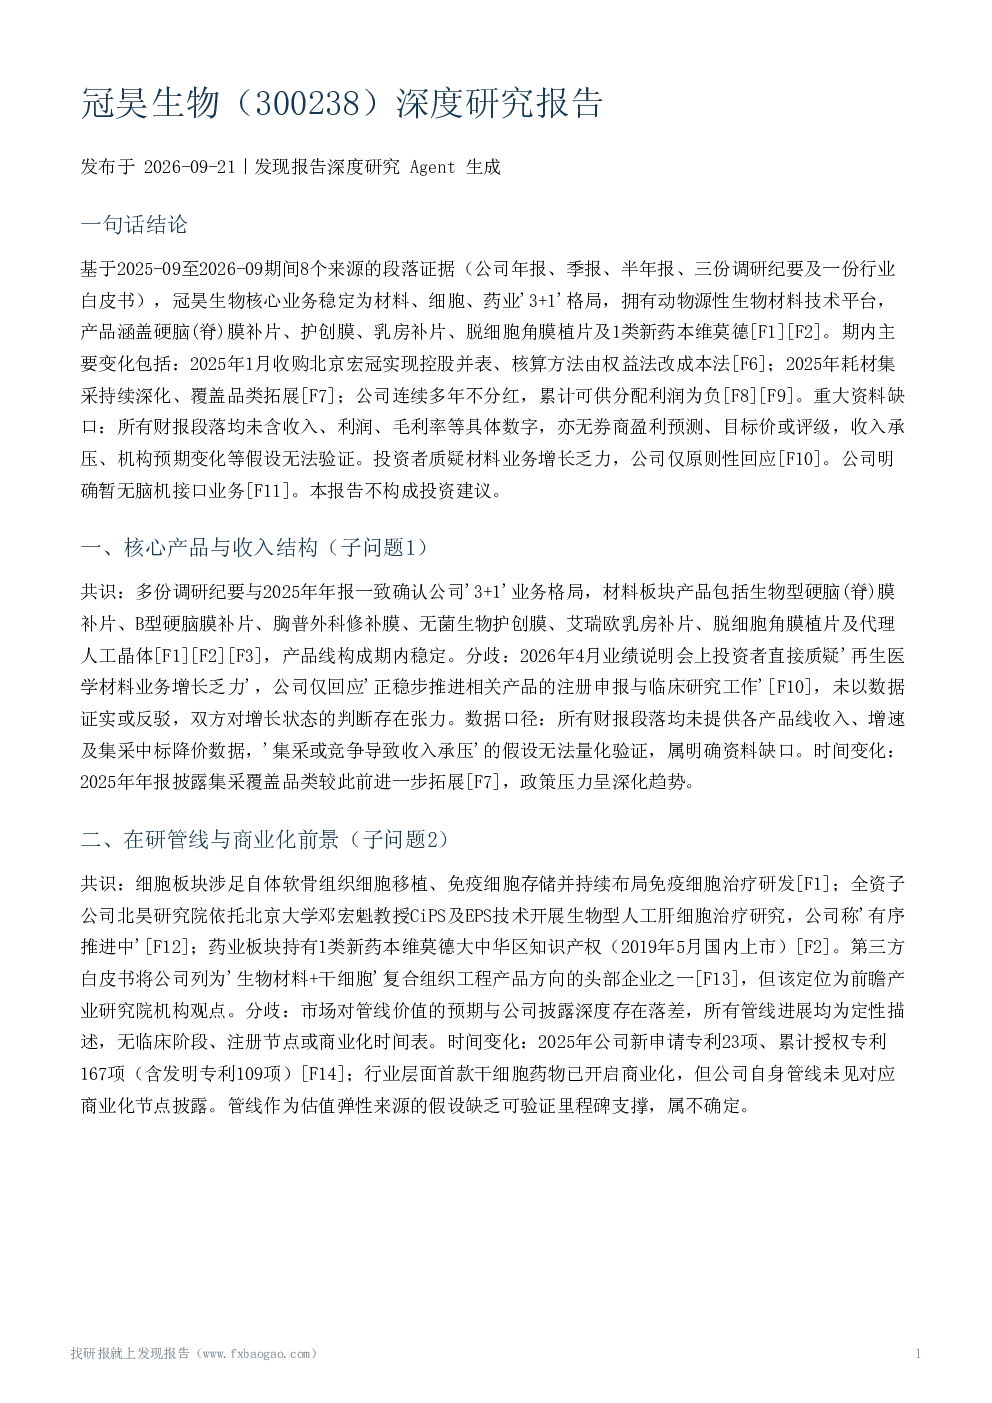
冠昊生物核心业务稳定为材料、细胞、药业'3+1'格局,产品涵盖硬脑(脊)膜补片、护创膜、乳房补片、脱细胞角膜植片及1类新药本维莫德。公司通过收购北京宏冠强化再生医学布局,但材料业务增长乏力,公司未以数据证实。
冠昊生物面临哪些行业发展趋势?
冠昊生物面临医用耗材集采持续深化、覆盖品类拓展的行业趋势,政策压力呈深化趋势。公司自述已搭建具备国际竞争能力的动物源性生物材料技术平台,但新产品注册周期长、投入大、迭代存在不确定性。
冠昊生物报告重点分析了哪些方向?
报告重点分析了公司'3+1'业务格局稳定性、集采政策影响、研发管线进展及财务表现。但所有财报段落均未包含收入、利润、毛利率等具体数字,无法证实或证伪核心假设。公司解释不分红原因:累计可供分配利润为负。
冠昊生物市场现状如何?
冠昊生物自述已搭建具备国际竞争能力的动物源性生物材料技术平台,但年报提示新产品注册周期长、投入大、迭代存在不确定性。所有资料均未提供具体市场份额数字或与同业的收入对比,'国产替代与同业竞争侵蚀份额'假设无直接证据。
冠昊生物研报有哪些风险提示?
研报提示政策风险包括国家及地方联盟持续推进医用耗材集采、覆盖品类进一步拓展;研发注册风险包括新产品注册周期长、流程复杂、投入大;财务与治理风险包括公司累计可供分配利润为负、连续多年不分红,股东回报预期受限。
你可能感兴趣
冠昊生物(300238)深度报告解读会议纪要
西南证券2016-08-23
冠昊生物机构调研纪要
医药生物发现报告2026-04-10
冠昊生物:2020年第三季度报告全文
财报2020-10-27
冠昊生物:2023年三季度报告
财报2023-10-25
冠昊生物:2022年一季度报告
财报2022-04-15
冠昊生物机构调研纪要
医药生物发现报告2024-03-15
冠昊生物:2023年半年度报告
财报2023-08-23
医药生物行业周报:持续强推东诚药业、冠昊生物、通化金马、广誉远
医药生物华创证券2016-07-05
冠昊生物:2021年半年度报告
财报2021-08-26
冠昊生物:2017年半年度报告
财报2017-07-27