猜你想问
鹏翎股份深度研究报告主要分析了哪些内容?
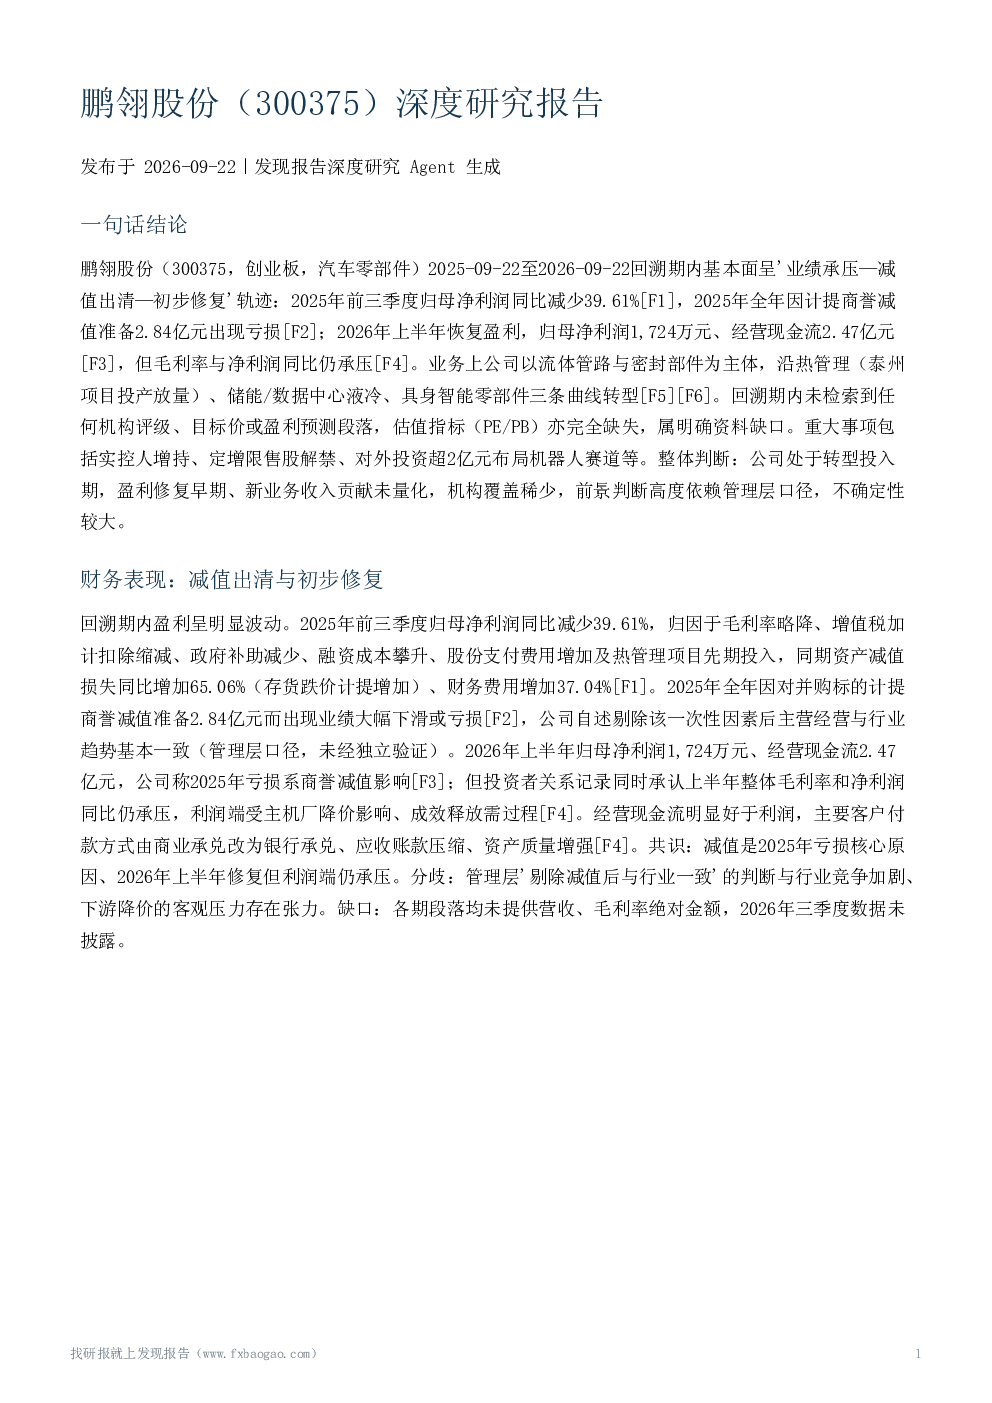
鹏翎股份深度研究报告主要分析了公司的财务表现、业务结构与转型方向、竞争地位与行业景气度、机构评级与盈利预测、估值指标以及重大事项等。报告指出,2025年前三季度公司归母净利润同比减少39.61%,主要受毛利率下降、增值税加计扣除缩减、政府补助减少等因素影响;2025年全年因商誉减值准备2.84亿元出现亏损,但剔除该一次性因素后,主营经营与行业趋势基本一致。公司正积极转型,布局热管理、储能/数据中心液冷、具身智能零部件等新业务,其中热管理已进入头部新能源车企供应链,但先期投入拖累2025年利润。报告还分析了公司在汽车流体管路与密封件领域的竞争地位,以及行业发展趋势,如混动车型热管理回路复杂、轻量化要求高等。此外,报告也提示了公司面临的风险,如盈利端压力、转型执行风险、投资并购风险等。
汽车热管理赛道的发展趋势如何?
汽车热管理赛道正朝着复杂化、轻量化方向发展。随着混动车型渗透率的提升,热管理回路日益复杂,对轻量化要求更高。尼龙管路及TPV等新材料冷却管路因其减重节能优势,渗透率有望提升。同时,大口径、高震动、高温高压场景仍需橡胶管路,鹏翎股份已实现多材料路线全覆盖。公司正积极布局热管理业务,泰州基地投产并进入头部新能源车企供应链,产品涵盖水侧总成、水壶、流道板、多通阀,并向电子水阀、域控制器等更高集成度升级。但热管理高集成度升级需机电软协同设计与长周期车规级验证,转型执行存在不确定性。
鹏翎股份报告重点分析了哪些方向?
鹏翎股份报告重点分析了公司财务表现、业务结构与转型方向、竞争地位与行业景气度、机构评级与盈利预测、估值指标以及重大事项等。在财务方面,报告详细分析了2025年前三季度、全年及2026年上半年的财务数据,指出公司归母净利润同比减少39.61%,主要受毛利率下降、增值税加计扣除缩减等因素影响;2025年全年因商誉减值准备2.84亿元出现亏损,但剔除该一次性因素后,主营经营与行业趋势基本一致。在业务结构方面,报告分析了公司传统业务及转型方向,包括热管理、储能/数据中心液冷、具身智能零部件等新业务布局。报告还分析了公司在汽车流体管路与密封件领域的竞争地位,以及行业发展趋势,如混动车型热管理回路复杂、轻量化要求高等。此外,报告也提示了公司面临的风险,如盈利端压力、转型执行风险、投资并购风险等。
目前汽车管路行业的市场现状如何?
目前汽车管路行业正面临主机厂年降带来的盈利端压力。混动车型热管理回路日益复杂,轻量化要求更高,对管路材料和技术提出更高要求。尼龙管路及TPV等新材料冷却管路因其减重节能优势,渗透率有望提升。大口径、高震动、高温高压场景仍需橡胶管路,鹏翎股份已实现多材料路线全覆盖。公司在汽车流体管路与密封件领域被定性为'汽车管路龙头',但未提供市占率量化数据与估值。行业层面,公司正积极布局热管理、储能/数据中心液冷、具身智能零部件等新业务,但转型执行存在不确定性,如热管理高集成度升级需机电软协同设计与长周期车规级验证,数据中心液冷尚未形成销售额等。
鹏翎股份报告提示了哪些风险?
鹏翎股份报告提示了公司面临的多重风险。首先,盈利端压力较大,主机厂年降背景下,产品与盈利水平受客户降价、原材料及量产节奏等因素影响。其次,转型执行风险较高,热管理向高集成度升级需机电软协同设计与长周期车规级验证,数据中心液冷尚未形成销售额。此外,对外投资累计超2亿元,投资回报与商业化落地存在不确定性。还有,商誉减值显示并购标的经营不及预期,不排除后续进一步减值可能。此外,定增限售股11.92%于2026年3月解禁,潜在股份供给压力。最后,所有段落均未提供营收、毛利率绝对金额及PE/PB估值指标,也未检索到任何机构评级、目标价或盈利预测段落,估值水平与机构预期完全缺失。