猜你想问
航天长峰研报核心内容是什么?
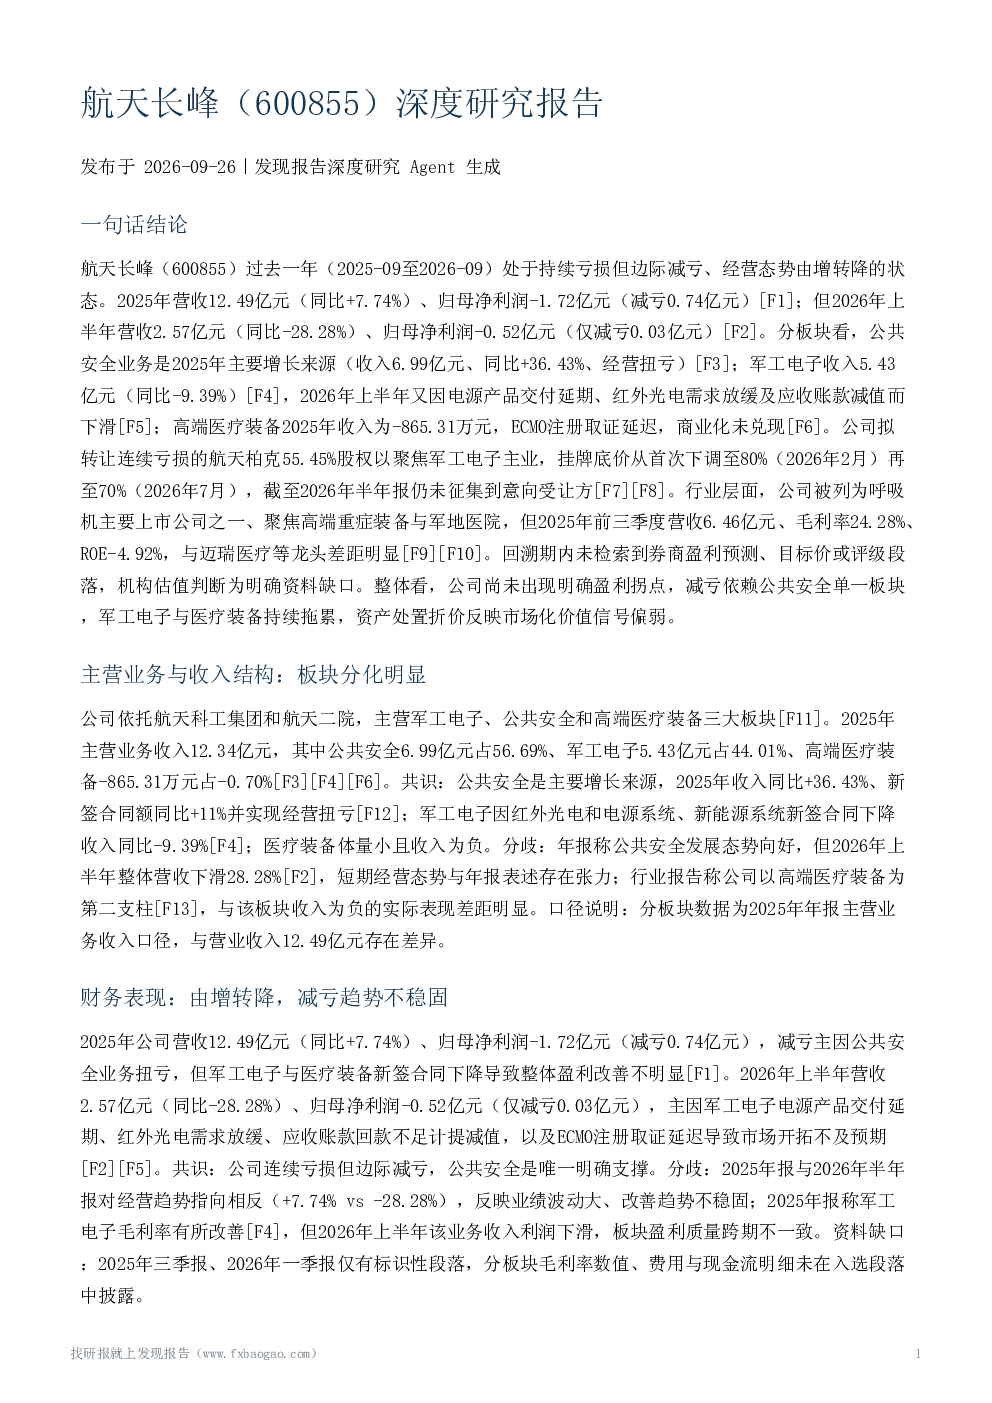
航天长峰研报显示公司过去一年处于持续亏损但边际减亏状态,经营态势由增转降。2025年营收12.49亿元,同比+7.74%,但归母净利润为-1.72亿元,减亏0.74亿元;2026年上半年营收2.57亿元,同比-28.28%,归母净利润-0.52亿元,仅减亏0.03亿元。公共安全业务是主要增长来源,军工电子收入下滑,高端医疗装备收入为负。
公共安全赛道发展趋势如何?
公共安全赛道是航天长峰的主要增长来源,2025年收入6.99亿元,同比+36.43%,实现经营扭亏。该赛道未来发展趋势需关注政策支持力度、市场需求变化及行业竞争格局,目前是支撑公司业绩的关键板块。
报告重点分析了哪些方向?
报告重点分析了航天长峰三大业务板块(军工电子、公共安全、高端医疗装备)的收入结构及盈利能力,揭示了公共安全业务的增长贡献、军工电子的交付与需求波动风险,以及高端医疗装备商业化进展缓慢的问题。
当前市场对航天长峰的判断是什么?
市场对航天长峰的判断呈现分化,一方面认可其持续减亏趋势和公共安全业务的支撑作用,另一方面担忧军工电子交付风险、医疗装备商业化不确定性,以及收入结构单一问题。公司目前仍处于亏损状态,经营态势面临挑战。
研报提示了哪些主要风险?
研报提示的主要风险包括:经营亏损持续、订单与交付波动(尤其军工电子板块)、资产处置(航天柏克股权)不确定性、医疗装备商业化风险(ECMO注册延迟),以及收入结构集中于公共安全板块的风险。这些因素可能对公司未来业绩产生重大影响。
你可能感兴趣
航天长峰:北京航天长峰股份有限公司2022年年度报告全文
财报2023-03-21
航天长峰:北京航天长峰股份有限公司2024年第一季度报告
财报2024-04-27
航天长峰机构调研纪要
电子设备发现报告2024-11-05
航天长峰:2020年第一季度报告
财报2020-04-30
航天长峰:北京航天长峰股份有限公司2022年第一季度报告
财报2022-04-28
航天长峰:2012年第三季度报告
财报2012-10-27
航天长峰:航天长峰2004年半年度报告
财报2004-08-14
航天长峰:2010年第三季度报告
财报2010-10-25
航天长峰:2013年第一季度报告
财报2013-04-27
航天长峰:2008年第三季度报告
财报2008-10-25