猜你想问
英威腾2025年净利润下滑的原因是什么?
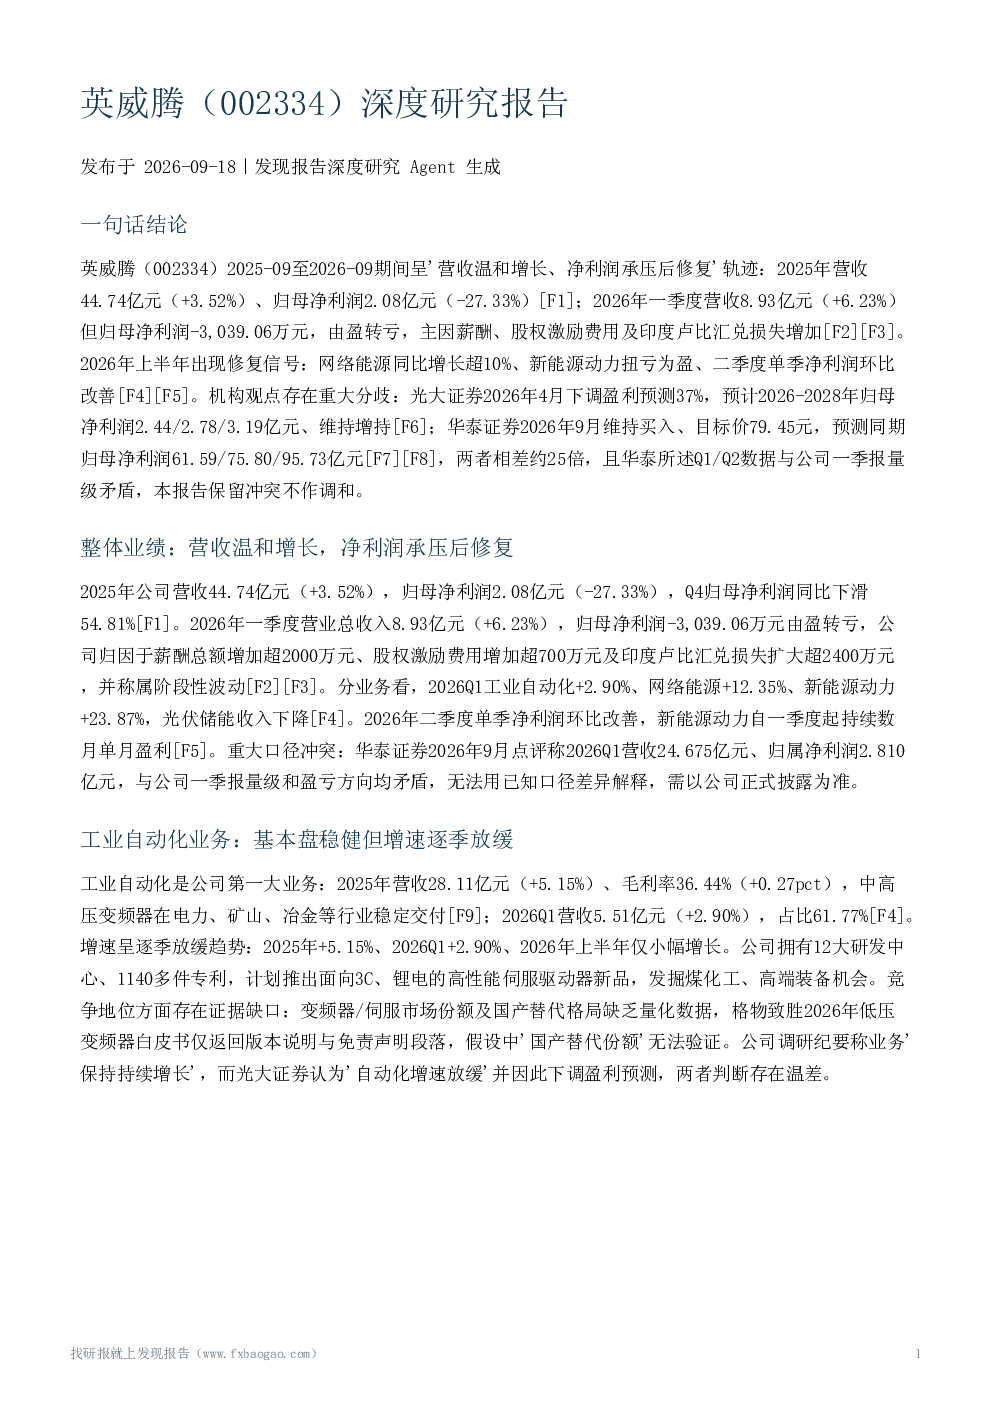
英威腾2025年净利润下滑主要受多重因素影响。首先,公司营收仅温和增长3.52%至44.74亿元,未能有效支撑利润提升。其次,Q4净利润同比大幅下滑54.81%,显示出季度性业绩波动。此外,报告指出薪酬、股权激励费用增加以及印度卢比汇兑损失显著拖累利润表现。这些因素共同作用导致归母净利润降至2.08亿元,同比减少27.33%。值得注意的是,公司计划推出面向3C、锂电的新品,但工业自动化业务增速逐季放缓,变频器/伺服市场份额及国产替代格局缺乏量化数据,进一步凸显了盈利修复的不确定性。
英威腾网络能源业务的发展趋势如何?
英威腾网络能源业务呈现明确增长趋势,2026年7月调研纪要显示同比增长超10%,海外UPS市场为核心增量。公司模块化UPS连续10年中国市占率第二,行级机房空调销售额中国市场第五,显示出较强的市场竞争力。然而,该业务板块仍面临盈利数据缺失的问题,液冷产品尚处送样阶段,尚未形成稳定贡献。此外,行业竞争加剧,2025年网络能源、光伏储能营收下滑,对英威腾的网络能源业务增长构成压力。公司需关注成本控制与汇兑风险,同时加速液冷产品商业化进程,以巩固和扩大市场优势。
英威腾报告重点分析了哪些业务方向?
英威腾报告重点分析了三大业务分部:工业自动化、网络能源及新能源动力。工业自动化作为公司第一大业务,2025年营收28.11亿元(+5.15%),毛利率36.44%,但增速逐季放缓,变频器/伺服市场份额及国产替代格局缺乏量化数据。网络能源业务增长看点明确,同比增长超10%,海外UPS市场为核心增量,但盈利数据缺失,液冷产品尚处早期阶段。新能源动力业务在2026Q1起持续数月单月盈利,实现扭亏为盈,成为新的增长亮点。报告对这三项业务的现状、挑战及未来潜力进行了详细剖析,但需关注部分数据缺失对分析准确性的影响。
当前英威腾市场处于什么阶段?
当前英威腾市场处于业绩承压与结构性机遇并存的阶段。从整体业绩看,2025年净利润大幅下滑,2026Q1由盈转亏,显示出短期盈利压力显著。但分业务观察,工业自动化虽增速放缓,仍是核心板块;网络能源增长潜力明确,海外市场表现亮眼;新能源动力已实现扭亏为盈,成为重要增长动能。行业层面,网络能源、光伏储能营收下滑,竞争加剧,但AI相关需求为公司带来结构性机会。然而,报告显示机构盈利预测存在巨大分歧(相差约25倍),且华泰证券数据与公司一季报矛盾,加之核心财务数据缺失,市场仍存在较多不确定性。
英威腾报告提示了哪些主要风险?
英威腾报告提示了五大主要风险。首先,盈利承压风险,2025年净利润下滑,2026Q1亏损,修复节奏不确定。其次,成本与汇兑风险,薪酬、股权激励及印度卢比汇兑损失持续拖累利润。第三,需求与竞争风险,网络能源、光伏储能营收下滑,行业竞争加剧。第四,商誉历史风险,唐山普林亿威商誉曾全额计提减值,虽2025年末未发生新减值,但历史包袱仍存。第五,子公司经营风险,子公司破产清算出表,股权激励目标未达成,定增议案待审议。这些风险相互交织,可能对公司未来业绩表现产生不利影响。