猜你想问
国脉文化研报核心内容是什么?
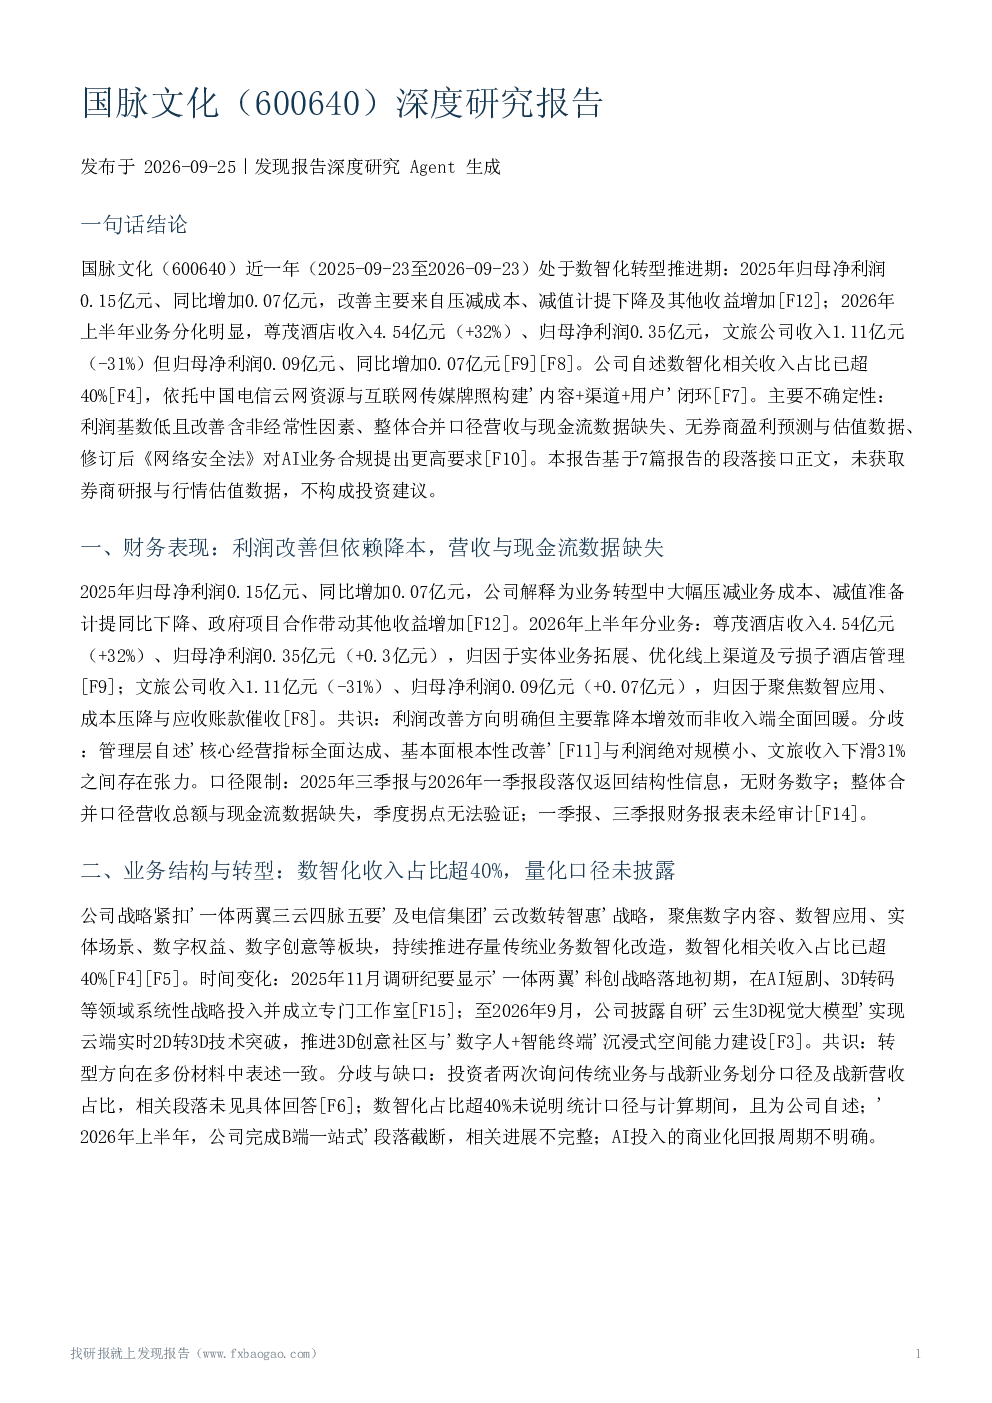
国脉文化研报显示,2025年公司归母净利润0.15亿元,同比增加0.07亿元,主要得益于压减成本、减值计提下降及其他收益增加。2026年上半年,尊茂酒店收入4.54亿元(+32%),归母净利润0.35亿元;文旅公司收入1.11亿元(-31%),归母净利润0.09亿元。报告指出,利润改善主要靠降本增效,而非收入端全面回暖,但管理层自述“基本面根本性改善”与文旅收入下滑31%之间存在张力。此外,数智化相关收入占比已超40%,依托中国电信云网资源与互联网传媒牌照构建“内容+渠道+用户”闭环,但转型关键量化口径未披露。
国脉文化所属赛道发展趋势如何?
国脉文化所属赛道为数智化转型与AI技术应用。报告显示,公司依托中国电信云网资源与互联网传媒牌照构建“内容+渠道+用户”闭环,数智化相关收入占比已超40%,并自研“云生3D视觉大模型”技术突破。行业趋势上,数智化转型成为传统企业升级重点,AI技术应用加速落地,但AI业务面临直接合规压力,如修订后《网络安全法》提出更高要求。公司转型方向在多份材料中表述一致,但商业化回报周期不明确。
国脉文化报告重点分析了哪些方向?
国脉文化报告重点分析了财务表现、业务结构与转型、竞争地位、机构预测与评级、风险因素五个方向。财务端,关注利润改善可持续性与口径限制;业务端,聚焦数智化转型进展与商业化回报;竞争端,评估股东资源与牌照壁垒;机构预测层面缺失数据;风险端提示经营波动、利润质量、商誉减值、AI合规等风险。报告强调转型进入阶段性成果期,但关键量化口径未披露。
国脉文化市场现状如何被判断?
国脉文化市场现状判断基于有限信息。报告显示,公司依托电信体系资源构建竞争壁垒,但缺乏第三方量化验证;管理层自述“市值排名稳居行业前列”无第三方数据支持;整体营收与现金流数据缺失,无法验证季度拐点;无券商研报提供盈利预测、评级或目标价。报告指出,公司转型从战略投入期演进至阶段性成果期,但存在多方面不确定性,如AI合规压力、利润可持续性等。
国脉文化研报提示了哪些风险?
国脉文化研报提示多项风险:经营风险方面,业务转型期收入结构波动明显,文旅收入下滑31%与酒店收入增长32%并存;利润质量风险方面,2025年利润改善部分来自非经营性因素,可持续性存疑;资产风险方面,商誉未发生减值但后续仍存减值可能;政策合规风险方面,AI业务面临《网络安全法》修订带来的更高合规要求;此外,无券商研报、估值数据缺失、竞争地位判断主要基于自述等问题也构成不确定性。