猜你想问
动力源深度研究报告核心内容是什么?
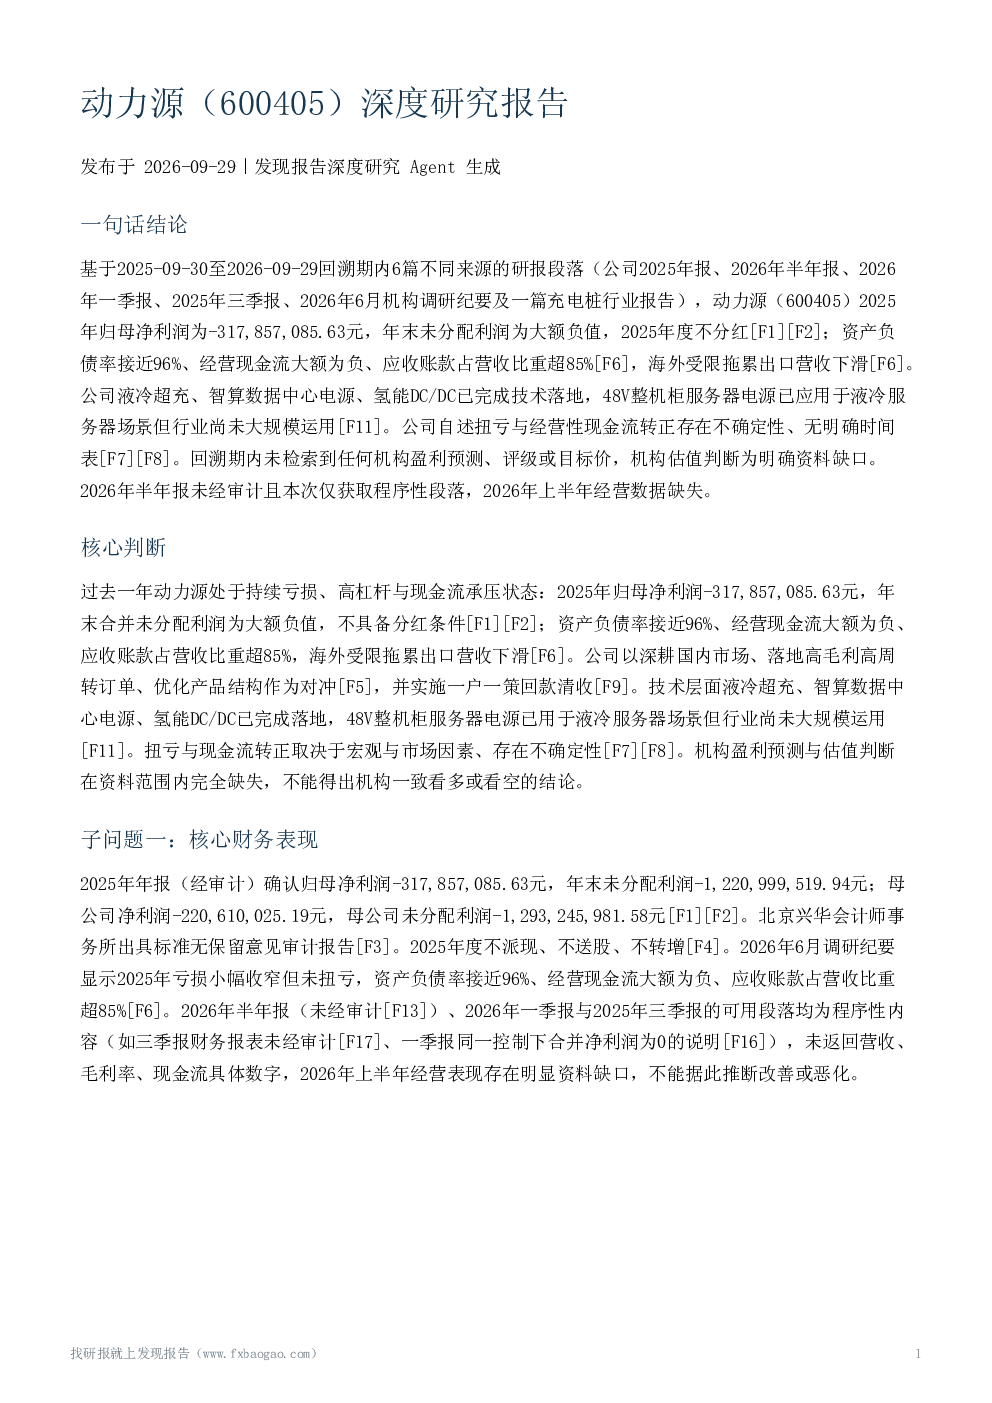
该报告指出动力源2025年持续亏损、高负债与现金流承压,技术虽落地但扭亏存在不确定性。报告显示归母净利润为-3.18亿元,年末未分配利润为负值,不分红。资产负债率高达近96%,经营现金流为负,应收账款占比超85%。通信电源与数据中心业务方面,SPS系列48V整机柜服务器电源应用于液冷服务器但未大规模推广,液冷超充与光储充一体化加速推广,但收入、订单等量化数据缺失。新能源业务进展中,充电桩、储能、光伏业务数据缺失,仅提及液冷超充与光储充奖项,整体仍亏损,无法量化新能源业务贡献。
动力源所在赛道行业发展趋势如何?
报告未明确提及动力源所在赛道行业的发展趋势,但通过分析动力源自身情况可间接反映行业部分特点。动力源在通信电源与数据中心业务方面,液冷技术是发展方向,但市场推广和收入增长尚未明确。新能源业务方面,液冷超充与光储充一体化是趋势,但动力源在该领域的具体进展和贡献量不明确。整体看,行业可能存在技术迭代快、市场竞争激烈、企业盈利压力大等特点,但需结合更广泛行业报告进行判断。
报告重点分析了动力源的哪些方面?
报告重点分析了动力源的核心财务表现,包括持续亏损、高负债(近96%的资产负债率)、现金流压力(经营现金流为负)、应收账款占比高(超85%)以及海外受限致出口下滑等问题。在业务方面,报告关注了通信电源与数据中心业务的液冷技术推广情况(SPS系列48V整机柜服务器电源应用但未大规模推广),以及新能源业务的进展(充电桩、储能、光伏业务数据缺失,仅提及液冷超充与光储充奖项)。此外,报告还探讨了动力源的技术与产品信息、客户结构、竞争地位等,但数据缺失较多。
市场对动力源现状有何判断?
市场对动力源的判断主要基于其财务和业务现状。报告显示动力源2025年处于亏损、高杠杆与现金流压力状态,技术进展有限,扭亏无明确时间表。机构预测与估值缺失,公司自身扭亏与现金流转正存在不确定性。客户结构向国内倾斜,但市占率、竞争对比等数据缺失,高负债可能制约竞争投入。行业层面,动力源在液冷超充与光储充一体化领域有一定布局,但整体仍亏损,无法量化新能源业务贡献。综合看,市场对动力源的未来发展持谨慎态度,认为其面临多重风险和不确定性。
报告提示了哪些主要风险?
报告提示了动力源面临的多重风险,包括:高杠杆与流动性风险,资产负债率近96%且经营现金流为负,可能导致资金链紧张;应收账款回收风险,占比超85%可能存在坏账风险;持续亏损与未弥补亏损风险,2025年归母净利润为-3.18亿元且不分红,长期可持续性存疑;扭亏与新业务放量不确定性,技术落地但未带来明确盈利改善,新能源业务贡献无法量化;信息可靠性风险,部分数据缺失(如2025年报、通信电源/数据中心电源及新能源业务分部数据),机构估值判断为资料缺口。这些风险共同构成了动力源当前面临的主要挑战。