猜你想问
中坚科技2025-2026年主要业务特点是什么?
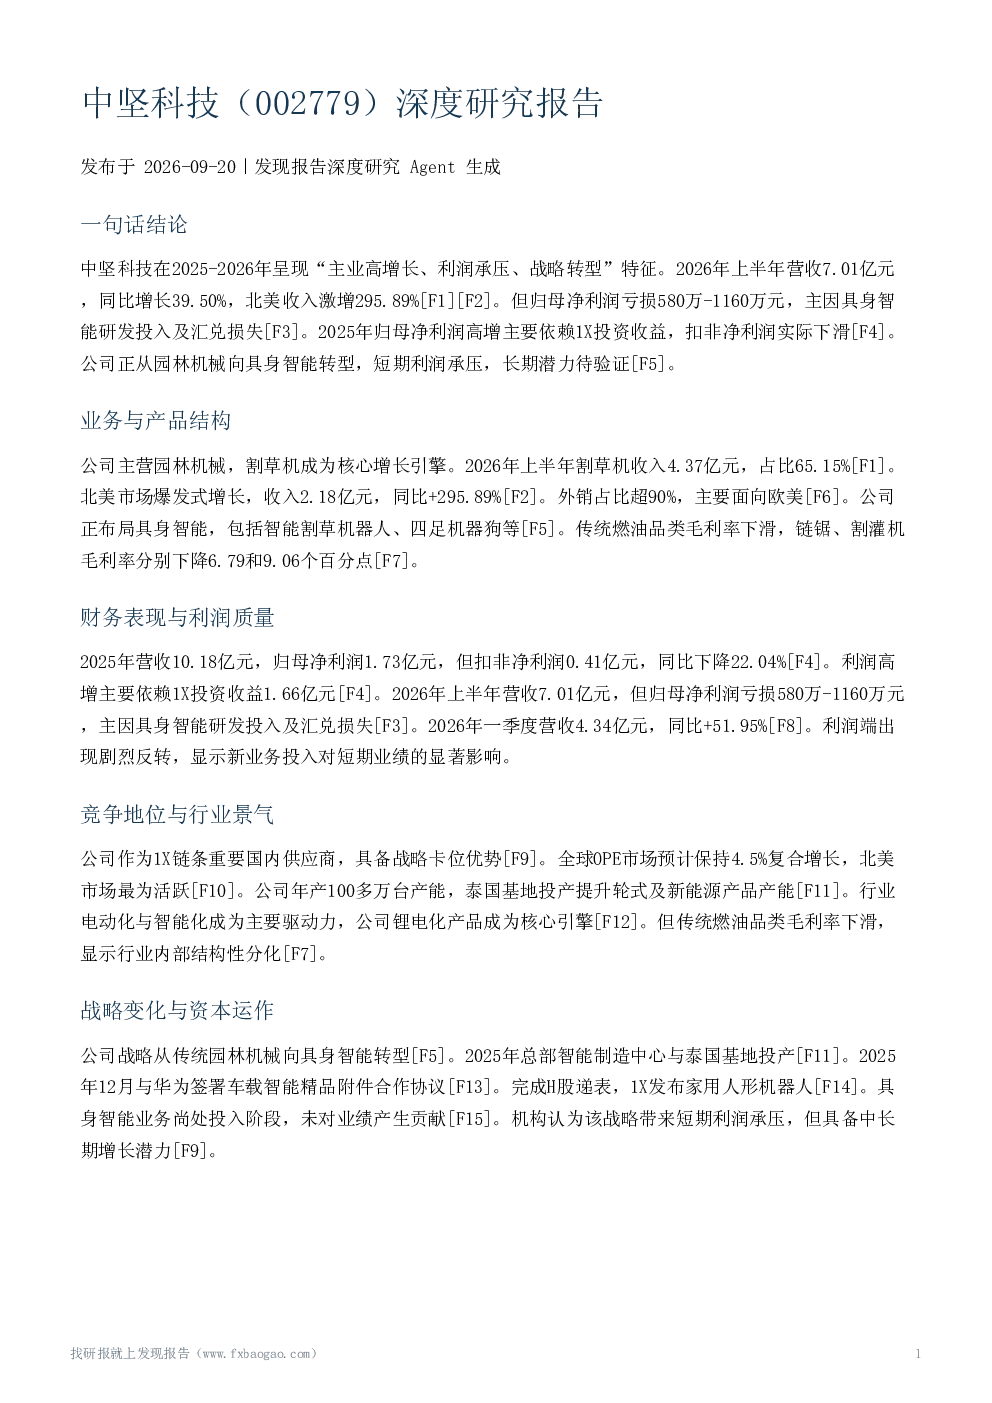
中坚科技在2025-2026年呈现“主业高增长、利润承压、战略转型”特征。公司园林机械业务中,割草机成为核心增长引擎,2026年上半年收入4.37亿元,占比65.15%。北美市场爆发式增长,收入2.18亿元,同比+295.89%。公司正布局具身智能,包括智能割草机器人、四足机器狗等,但该业务尚处投入阶段,导致2026年上半年归母净利润亏损580万-1160万元,主因具身智能研发投入及汇兑损失。公司正从园林机械向具身智能转型,短期利润承压,长期潜力待验证。
园林机械行业发展趋势如何?
全球OPE市场预计保持4.5%复合增长,北美市场最为活跃。电动化与智能化成为行业主要驱动力,公司锂电化产品成为核心引擎。但传统燃油品类毛利率下滑,显示行业内部结构性分化。公司年产100多万台产能,泰国基地投产提升轮式及新能源产品产能,具备战略卡位优势。公司外销占比超90%,主要面向欧美,面临贸易摩擦、关税政策及海外需求波动风险。
本报告重点分析了哪些方面?
本报告重点分析了中坚科技的业务与产品结构、财务表现与利润质量、竞争地位与行业景气、战略变化与资本运作、估值与机构预期、风险与不确定性。报告显示公司割草机业务成为核心增长引擎,北美市场爆发式增长。但公司正从园林机械向具身智能转型,导致短期利润承压。报告还分析了公司高度依赖海外市场、面临贸易摩擦、关税政策及海外需求波动风险,以及具身智能业务商业化进度、技术落地及量产节奏存在较大不确定性。
当前市场对中坚科技有何判断?
市场对中坚科技的判断显示,公司正从传统园林机械向具身智能转型,短期利润承压,但具备中长期增长潜力。机构共识看好公司长期成长,但具体预测数值存在差异。国盛证券预测2026-2028年营收14.25/20.88/28.66亿元,归母净利润1.01/1.71/2.49亿元,对应PE 138.3/81.2/55.9X。中信建投指出2025年扣非利润承压,预计2026-2028年恢复高增长。方正证券关注华为合作战略价值。但市场也提示公司高度依赖海外市场,面临贸易摩擦、关税政策及海外需求波动风险,以及具身智能业务商业化进度、技术落地及量产节奏存在较大不确定性。
本报告提示了哪些风险?
本报告提示了中坚科技面临的多重风险。具身智能业务商业化进度、技术落地及量产节奏存在较大不确定性,短期对利润产生负面影响。公司高度依赖海外市场,面临贸易摩擦、关税政策及海外需求波动风险。2026年上半年汇兑损失较大,显示汇率波动对利润的显著影响。传统燃油品类毛利率下滑,显示竞争与成本压力,主业盈利能力面临挑战。此外,2026年4月收到证监会《立案告知书》,构成重大合规风险,但具体细节未验证。具身智能业务的具体收入贡献、成本结构及商业化时间表未量化披露。北美收入高增长的基数效应、关税影响及可持续性缺乏进一步量化分析。2025年归母净利润高增主要依赖非经常性损益,这一利润质量差异需在解读时注意。