猜你想问
国创高新(002377)深度研究报告核心内容是什么?
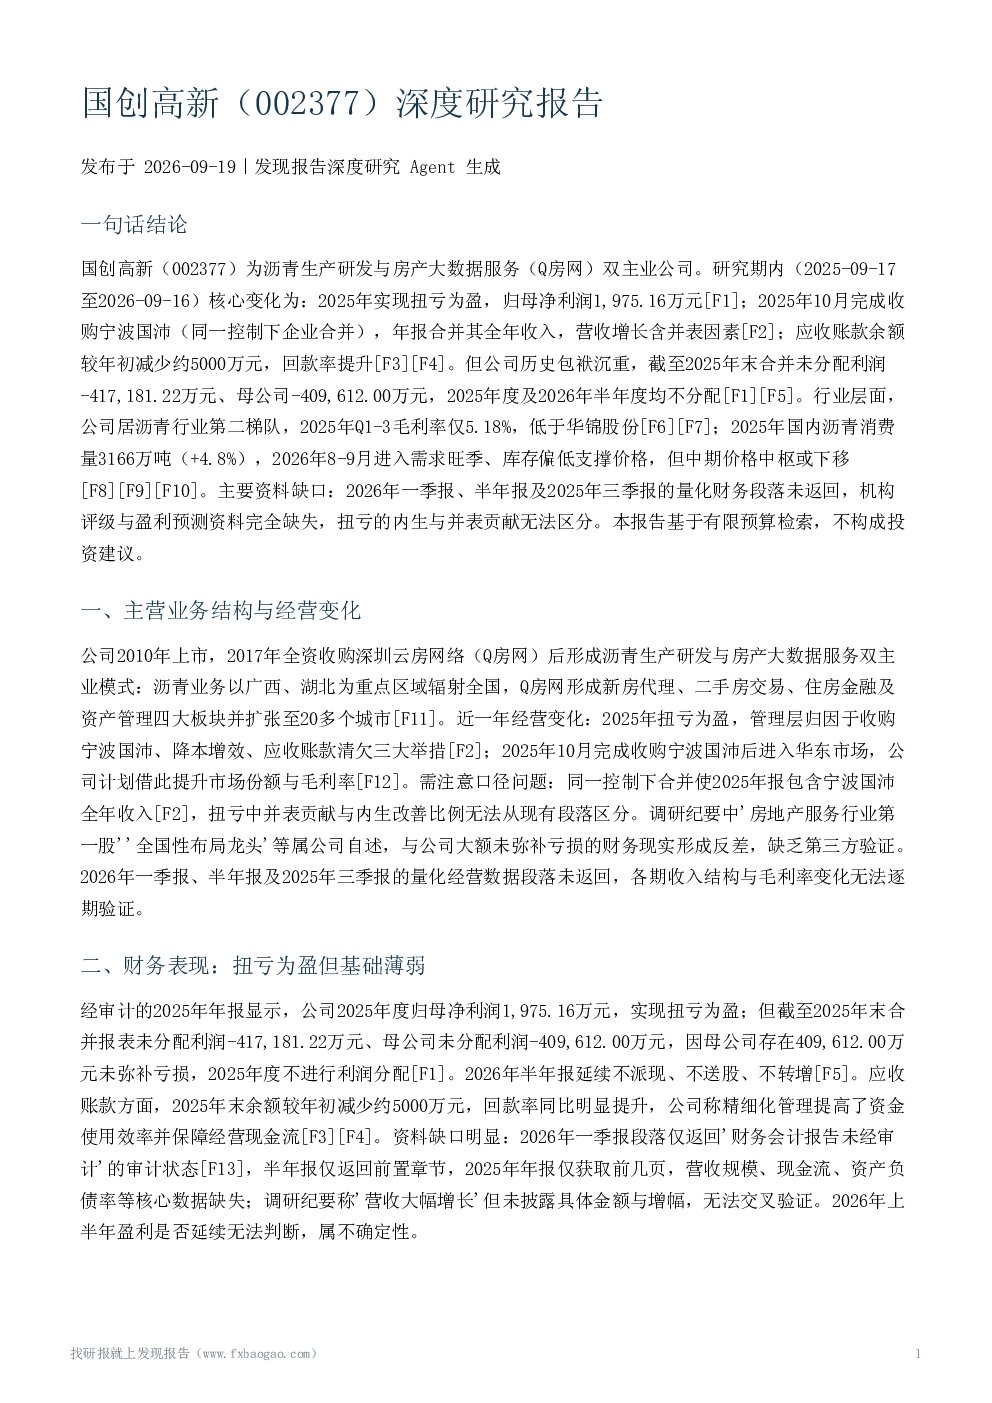
国创高新(002377)深度研究报告显示,公司在2025年实现扭亏为盈,归母净利润1,975.16万元,主要得益于收购宁波国沛、降本增效及应收账款清欠。报告指出,公司历史包袱沉重,未弥补亏损巨大,连续不分红。收购宁波国沛拓展了华东市场,但盈利反转基础薄弱,存在不确定性。
沥青行业发展趋势如何?
沥青行业竞争呈梯队分布,国创高新居第二梯队,毛利率偏低。2025年国内沥青消费量增长4.8%。2026年8-9月进入需求旺季,库存偏低支撑价格,但中期价格中枢可能下移。行业景气度受宏观经济及基建投资影响较大,竞争格局持续变化。
国创高新(002377)报告重点分析了哪些方向?
报告重点分析了国创高新双主业模式,包括沥青生产研发与房产大数据服务(Q房网)。研究期内,公司完成收购宁波国沛,拓展华东市场,计划提升市场份额与毛利率。报告还关注了公司应收账款减少、回款率提升等积极变化,以及未弥补亏损巨大、连续不分红等风险因素。
当前市场对国创高新(002377)的判断是什么?
市场对国创高新(002377)的判断显示,公司近一年呈现“扭亏为盈但基础薄弱”的特征。盈利反转与回款改善是积极信号,但扭亏含并表因素,盈利能否延续存在不确定性。公司历史包袱沉重,未弥补亏损巨大,连续不分红,行业毛利率偏低构成制约。
国创高新(002377)报告有哪些风险提示?
报告提示国创高新(002377)面临多重风险,包括应收账款回收风险,差异化清收策略效果未经独立验证;大额未弥补亏损风险,母公司未弥补亏损导致连续不分红;盈利持续性风险,2025年扭亏含并表因素,盈利能否延续无法验证;行业风险,沥青中期价格中枢存在下移预期;信息风险,调研纪要中“龙头企业”等自述缺乏第三方验证;资料缺口风险,房产置换等潜在重组事项、减持、合规等风险无法验证。
你可能感兴趣
002377 国创高新 002377国创高新投资者关系管理信息20260710
未知机构2026-07-10
国创高新:2020年第三季度报告
财报2020-10-30
国创高新机构调研纪要
房地产发现报告2025-06-12
国创高新:2025年三季度报告
财报2025-10-30
国创高新:2022年年度报告(更新后)
财报2023-07-08
国创高新:2010年第一季度报告全文
财报2010-04-27
国创高新:2016年第一季度报告全文
财报2016-04-26
国创高新:2015年第三季度报告全文
财报2015-10-30
国创高新:2016年第三季度报告全文
财报2016-10-25
国创高新:2016年半年度报告
财报2016-08-25