猜你想问
四维图新2025-2026年转型成效如何?
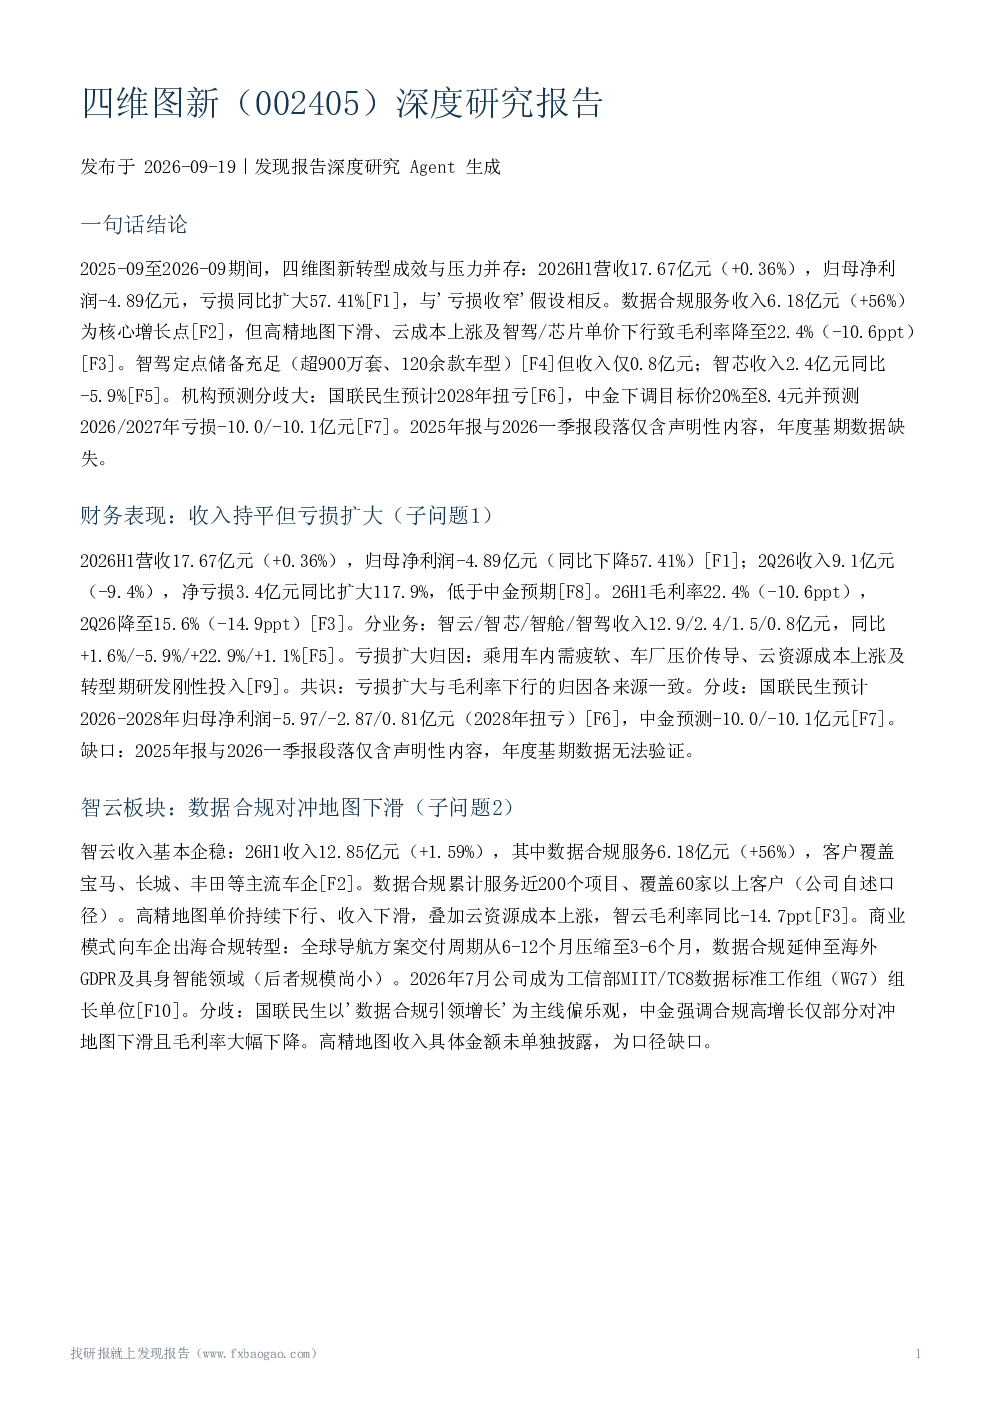
四维图新2025-2026年转型呈现成效与压力并存态势。2026H1营收17.67亿元微增0.36%,但归母净利润-4.89亿元同比大幅下滑57.41%。数据合规服务收入6.18亿元增长56%成为核心增长点,但高精地图收入下滑、云成本上涨及智驾/芯片单价下行导致毛利率降至22.4%下降10.6ppt。智驾业务累计定点超900万套、覆盖120余款车型,收入仅0.8亿元增长1.1%,单价受车厂控预算影响持续下行。智芯收入2.4亿元同比微降5.9%受SoC影响。机构预测2028年扭亏与持续亏损存在分歧。
智驾赛道行业发展趋势如何?
智驾赛道行业发展趋势显示,2026年L3级自动驾驶准入有望破冰,城市NOA渗透率预计突破25%,L2级强制国标GB47955-2026将于2027年实施。产业链话语权集中于芯片环节,英伟达市占率50.9%、地平线位列第二。第三方方案商Momenta以65%市占率领先,华为ADS装机量居首。端到端架构下数据飞轮效应强化先发优势。10-15万元自主品牌车型成为L2~L2+ ADAS主战场,市场下沉利好国产第三方厂商。
报告重点分析了四维图新的哪些业务?
报告重点分析了四维图新三大业务板块。智云板块数据合规服务收入6.18亿元增长56%,客户覆盖宝马、长城、丰田等,但高精地图单价下行致收入下滑,云成本上涨叠加毛利率同比-14.7ppt。商业模式向车企出海合规转型,延伸至海外GDPR及具身智能领域。智驾业务累计定点超900万套、覆盖120余款车型,但收入仅0.8亿元增长1.1%,单价持续下行。智芯业务26H1收入2.4亿元同比微降5.9%,MCU销量同比+22%,AC7870x通过ASIL-D认证,全国产化MCU AC7803累计出货破100万颗。
当前智驾市场现状如何?
当前智驾市场现状显示行业集中度提升,芯片环节话语权高度集中,英伟达市占率50.9%、地平线位列第二。第三方方案商Momenta以65%市占率领先,华为ADS装机量居首。国产第三方厂商在10-15万元自主品牌车型市场受益于下沉趋势。智驾业务单价下行压力持续,车厂控预算影响明显,智驾累计定点超900万套但收入仅0.8亿元增长1.1%。L3级自动驾驶准入破冰和城市NOA渗透率提升将塑造未来竞争格局。
研报提示了哪些风险因素?
研报提示四维图新面临多重风险因素。盈利承压方面,2Q26亏损扩大117.9%、毛利率大幅下行。业务层面,智驾/芯片/地图单价持续下行,行业竞争加剧,参股公司持续亏损。政策合规门槛提升,GB47955-2026强制国标将于2027年实施。此外存在应收账款、商誉减值、经营现金流及客户集中度风险,但报告未直接披露相关具体数据。