猜你想问
广大特材2025年业绩大幅反转的原因是什么?
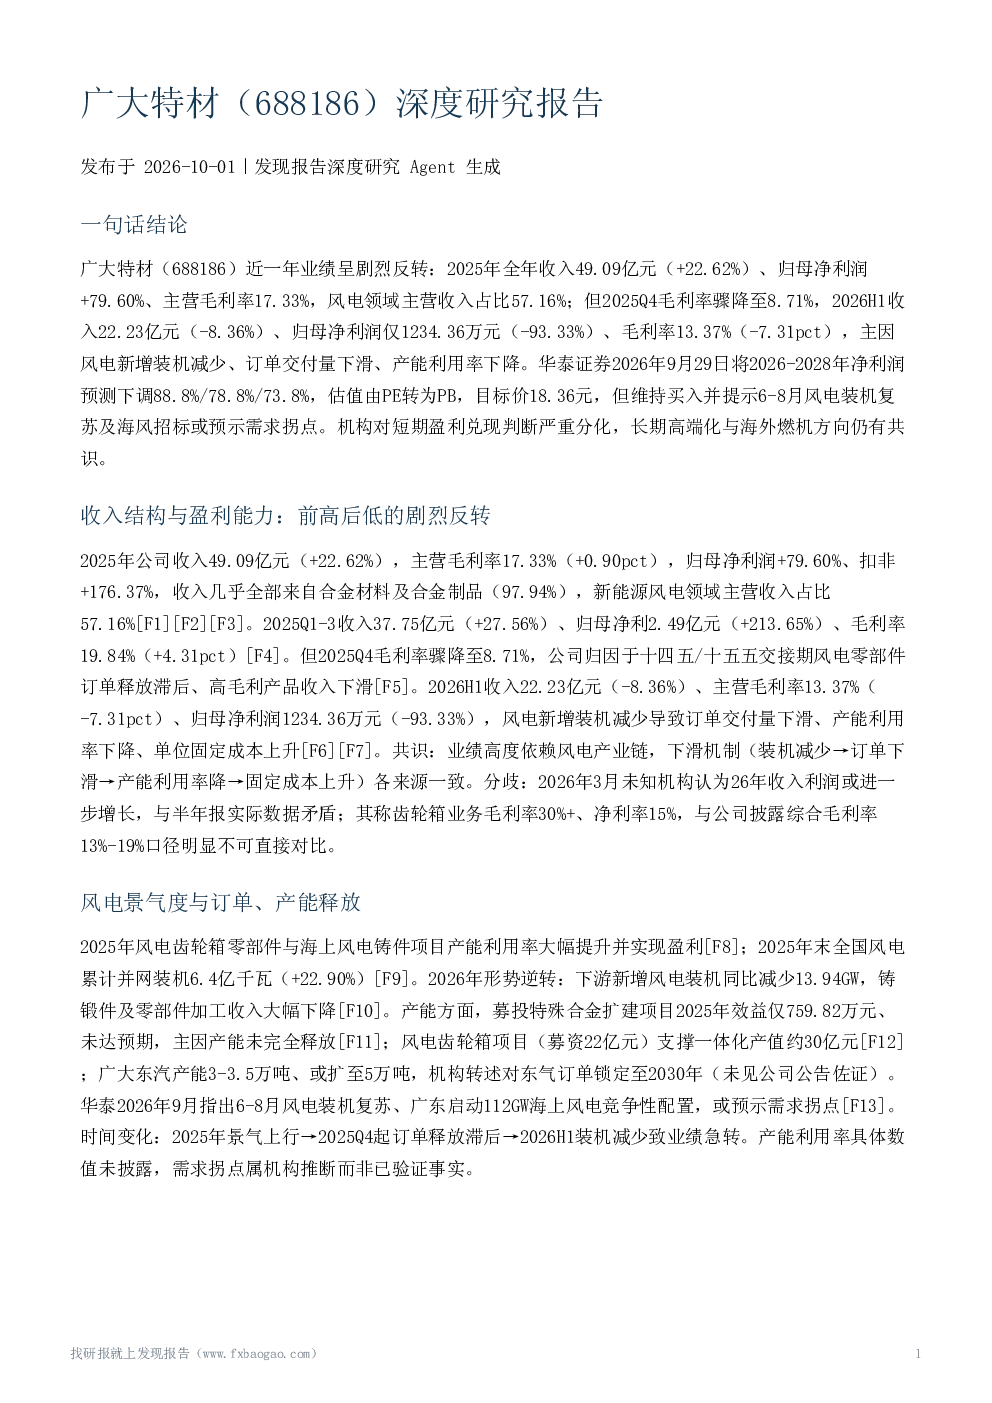
广大特材2025年业绩大幅反转主要得益于风电领域收入占比57.16%,全年收入49.09亿元增长22.62%,归母净利润增长79.60%。但2025Q4毛利率骤降至8.71%,2026H1收入和净利润均大幅下滑,主因风电新增装机减少、订单交付量下滑、产能利用率下降。公司收入几乎全部来自合金材料及制品,2025Q1-3表现良好,但Q4受风电业务影响毛利率下降。风电齿轮箱零部件与海上风电铸件项目产能利用率提升并实现盈利,但2026年风电装机量同比减少,影响铸锻件及零部件加工收入。募投特殊合金扩建项目效益未达预期,主因产能未完全释放。
风电行业发展趋势如何影响广大特材?
风电行业发展趋势对广大特材影响显著。2025年风电累计并网装机增长22.90%,但2026年新增装机同比减少13.94GW,导致公司风电业务收入大幅下降。公司风电齿轮箱项目支撑一体化产值约30亿元,但受下游需求减弱影响,2026H1业绩下滑。机构认为6-8月风电装机复苏、广东启动112GW海上风电竞争性配置或预示需求拐点,公司风电铸件领域在5.5MW以上大型海上风电铸件市场具备后发优势,技术储备及生产规模属国内大型铸件第一梯队。公司聚焦风电材料细分领域,采用模铸锻造工艺形成差异化竞争优势。
广大特材报告重点分析了哪些方向?
广大特材报告重点分析了公司收入结构与盈利能力、风电景气度与订单、产能释放、高端特钢与新产品升级进展、竞争格局与同业地位、财务健康度、盈利预测与估值、主要风险因素、观点分歧与对比、关键风险与不确定性等方向。报告显示公司收入几乎全部来自合金材料及制品,风电领域收入占比57.16%。公司聚焦齿轮钢、模具钢、特种不锈钢、高温合金、超高强度钢等,2025年研发投入近2亿元,完善1项、新增13项核心技术。公司在风电铸件领域具备后发优势,技术储备及生产规模属国内大型铸件第一梯队。
当前风电市场现状如何?
当前风电市场现状呈现波动趋势。2025年风电累计并网装机增长22.90%,但2026年新增装机同比减少13.94GW,导致风电产业链下游需求减弱。公司风电业务受装机减少影响,订单交付量下滑、产能利用率下降、单位固定成本上升。机构认为6-8月风电装机复苏、广东启动112GW海上风电竞争性配置或预示需求拐点。公司具备风电关键零部件全流程生产能力,满足一站式交付需求,但在风电领域收入占比高,受行业景气度影响较大。
广大特材研报提示了哪些风险?
广大特材研报提示了多项风险,包括风电行业需求波动、政策传导风险、原材料价格波动、应收账款与存货风险、产能消化风险。公司成立高层挂帅的回款专项组织,并与政府部门和金融机构合作化解债务风险。2026H1信用减值损失1133万元、资产减值损失320万元,合计同比减少约860万元。但关键资料如资产负债率、经营现金流净额、资本开支及在建工程具体数值缺失。此外,董事长留置事项后续进展披露有限,军工业务涉密不披露,客户集中度风险未直接列示,这些因素均存在一定不确定性。