猜你想问
亚威股份2026年半年报核心内容是什么?
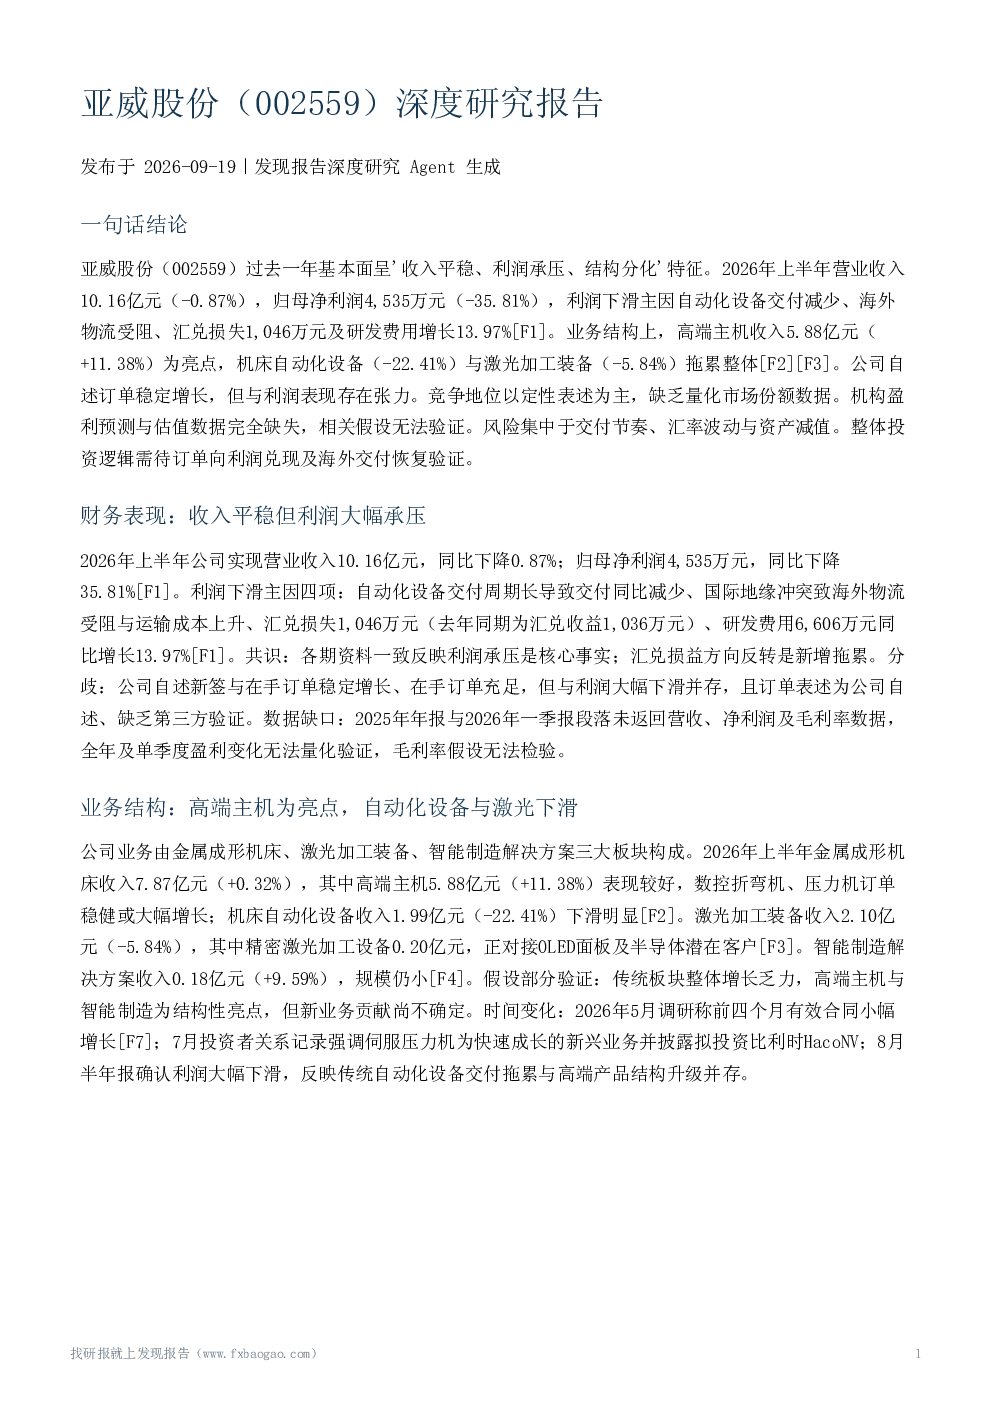
亚威股份2026年上半年基本面呈现收入平稳、利润承压、结构分化的特征。营业收入10.16亿元(-0.87%),归母净利润4,535万元(-35.81%)。主要受自动化设备交付减少、海外物流受阻、汇兑损失1,046万元及研发费用增长13.97%影响。业务结构方面,高端主机收入5.88亿元(+11.38%)表现亮眼,但机床自动化设备(-22.41%)与激光加工装备(-5.84%)拖累整体。公司自述订单稳定增长,但与利润表现存在张力。竞争地位以定性表述为主,缺乏量化市场份额数据。机构盈利预测与估值数据完全缺失。风险集中于交付节奏、汇率波动与资产减值。
激光加工装备行业发展趋势如何?
中国激光设备市场增长主要来自AI数据中心需求、消费级产品放量与进口替代加速三大动力。公司激光加工装备收入2.10亿元(-5.84%),其中精密激光加工设备0.20亿元,正对接OLED面板及半导体潜在客户。公司提出三大增长点:优势产品市占率提升、伺服压力机与精密激光加工设备等新兴业务放量、全球化经营提升国际销售占比。但公司激光加工装备业务仍处于发展初期,规模较小。
报告重点分析了亚威股份的哪些业务板块?
报告重点分析了亚威股份三大业务板块:金属成形机床、激光加工装备、智能制造解决方案。金属成形机床收入7.87亿元(+0.32%),其中高端主机5.88亿元(+11.38%)表现较好;机床自动化设备收入1.99亿元(-22.41%)下滑明显;激光加工装备收入2.10亿元(-5.84%),其中精密激光加工设备0.20亿元,正对接OLED面板及半导体潜在客户;智能制造解决方案收入0.18亿元(+9.59%),规模仍小。公司提出通过优势产品市占率提升、新兴业务放量、全球化经营提升国际销售占比实现增长。
亚威股份当前的市场现状如何?
亚威股份2026年上半年实现营业收入10.16亿元(-0.87%),归母净利润4,535万元(-35.81%)。高端主机业务表现亮眼,收入5.88亿元(+11.38%),但机床自动化设备(-22.41%)与激光加工装备(-5.84%)拖累整体。公司产品数控化率100%,规模效益在中国金属成形机床行业稳居前列,折弯机获评国家制造业单项冠军,钣金机床实现中高端进口替代。但公司订单增长与利润表现存在张力,机构盈利预测与估值数据完全缺失。
研报提示了哪些主要风险?
研报提示亚威股份面临的主要风险包括:交付节奏风险,自动化设备交付周期长,交付减少直接拖累利润,恢复时点不确定;汇率风险,2026H1汇兑损失1,046万元,去年同期为收益;资产减值风险,近几年计提较多,管理层未给出改善承诺;海外物流与地缘政治风险,国际地缘冲突致交付延迟与运输成本上升。此外,订单表述可信度风险(均为公司自述,缺乏独立验证)、资料缺口风险(应收账款、原材料价格、股东减持等风险无段落证据)、会计口径变化风险(2026年起执行新会计准则,跨期可比性受影响)等也需关注。