猜你想问
湘潭电化(002125)研报核心内容是什么?
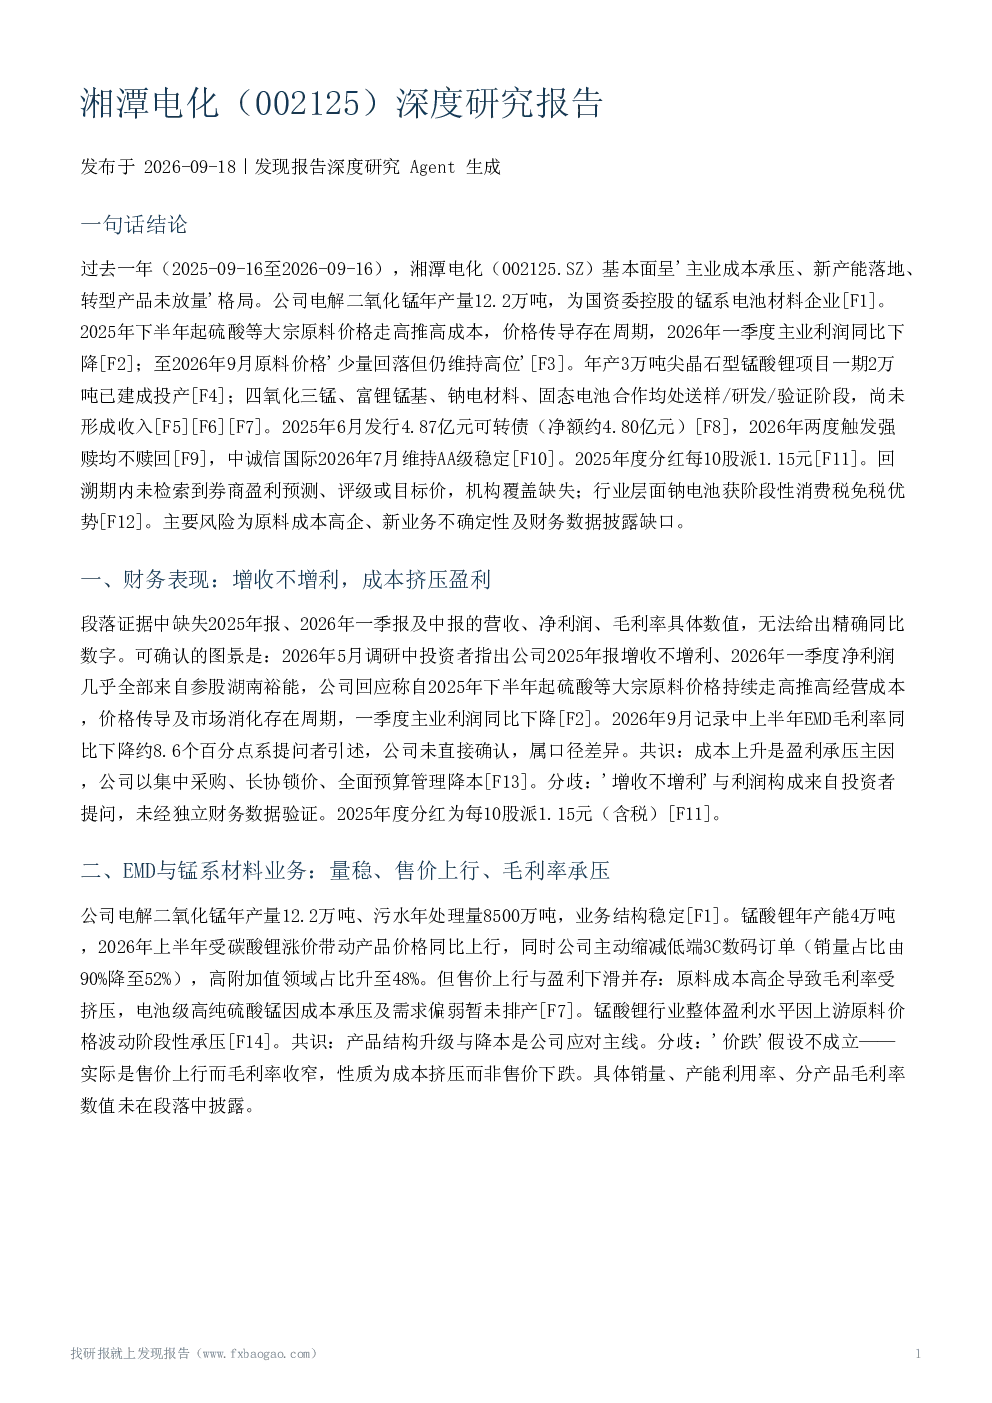
湘潭电化(002125)基本面呈现“主业成本承压、新产能落地、转型产品未放量”格局。2025-2026年,公司营收增长但利润承压,主要因2025年下半年起硫酸等大宗原料价格上涨推高成本,价格传导存在周期。2026年一季度主业利润同比下降,EMD毛利率受挤压。2025年度分红每10股派1.15元(含税)。电解二氧化锰年产量12.2万吨,业务结构稳定。锰酸锂年产能4万吨,2026年上半年产品价格同比上行,但高附加值领域占比提升至48%。原料成本高企导致毛利率承压,电池级高纯硫酸锰暂未排产。年产3万吨尖晶石型锰酸锂项目一期2万吨已投产。四氧化三锰、富锂锰基、钠电材料、固态电池合作均处送样/研发/验证阶段,尚未形成收入。2025年6月发行4.87亿元可转债(净额约4.80亿元),2026年两度触发强赎均不赎回,中诚信国际2026年7月维持AA级稳定。
锰酸锂赛道行业发展趋势如何?
钠电获阶段性消费税免税优势(至2028年12月31日),但行业供需格局及钠电需求增量缺乏量化证据。锰酸锂年产能4万吨,2026年上半年产品价格同比上行,但高附加值领域占比提升至48%。新业务不确定性(固态电池、富锂锰基、钠电材料研发/验证阶段,竞争激烈)。四氧化三锰、富锂锰基、钠电材料、固态电池合作均处送样/研发/验证阶段,尚未形成收入。中诚信国际2026年7月维持AA级稳定。
研报重点分析了哪些方向?
研报重点分析了湘潭电化(002125)主业成本承压、新产能落地、转型产品未放量等核心内容。2025-2026年,公司营收增长但利润承压,主要因2025年下半年起硫酸等大宗原料价格上涨推高成本,价格传导存在周期。2026年一季度主业利润同比下降,EMD毛利率受挤压。电解二氧化锰年产量12.2万吨,业务结构稳定。锰酸锂年产能4万吨,2026年上半年产品价格同比上行,但高附加值领域占比提升至48%。原料成本高企导致毛利率承压,电池级高纯硫酸锰暂未排产。年产3万吨尖晶石型锰酸锂项目一期2万吨已投产。四氧化三锰、富锂锰基、钠电材料、固态电池合作均处送样/研发/验证阶段,尚未形成收入。2025年6月发行4.87亿元可转债(净额约4.80亿元),2026年两度触发强赎均不赎回,中诚信国际2026年7月维持AA级稳定。
市场现状如何判断?
2025-2026年,公司营收增长但利润承压,主要因2025年下半年起硫酸等大宗原料价格上涨推高成本,价格传导存在周期。2026年一季度主业利润同比下降,EMD毛利率受挤压。2025年度分红每10股派1.15元(含税)。电解二氧化锰年产量12.2万吨,业务结构稳定。锰酸锂年产能4万吨,2026年上半年产品价格同比上行,但高附加值领域占比提升至48%。原料成本高企导致毛利率承压,电池级高纯硫酸锰暂未排产。年产3万吨尖晶石型锰酸锂项目一期2万吨已投产。四氧化三锰、富锂锰基、钠电材料、固态电池合作均处送样/研发/验证阶段,尚未形成收入。2025年6月发行4.87亿元可转债(净额约4.80亿元),2026年两度触发强赎均不赎回,中诚信国际2026年7月维持AA级稳定。
研报有哪些风险提示?
原料成本高企(硫酸、硫铁矿等价格高位,价格传导周期),新业务不确定性(固态电池、富锂锰基、钠电材料研发/验证阶段,竞争激烈),利润质量风险(一季度净利润主要来自参股湖南裕能),环保、客户集中度、应收账款等风险及股权结构明细未披露。可转债为主线,2026年两度触发强赎均不赎回,转股规模极小。分红力度提升,2025年度拟每10股派现1.15元。与远程新能源商用车合资公司2025年9月时尚在经营者集中审查。中诚信国际2026年7月维持主体信用等级AA级、展望稳定。