猜你想问
万泽股份核心业务有哪些?
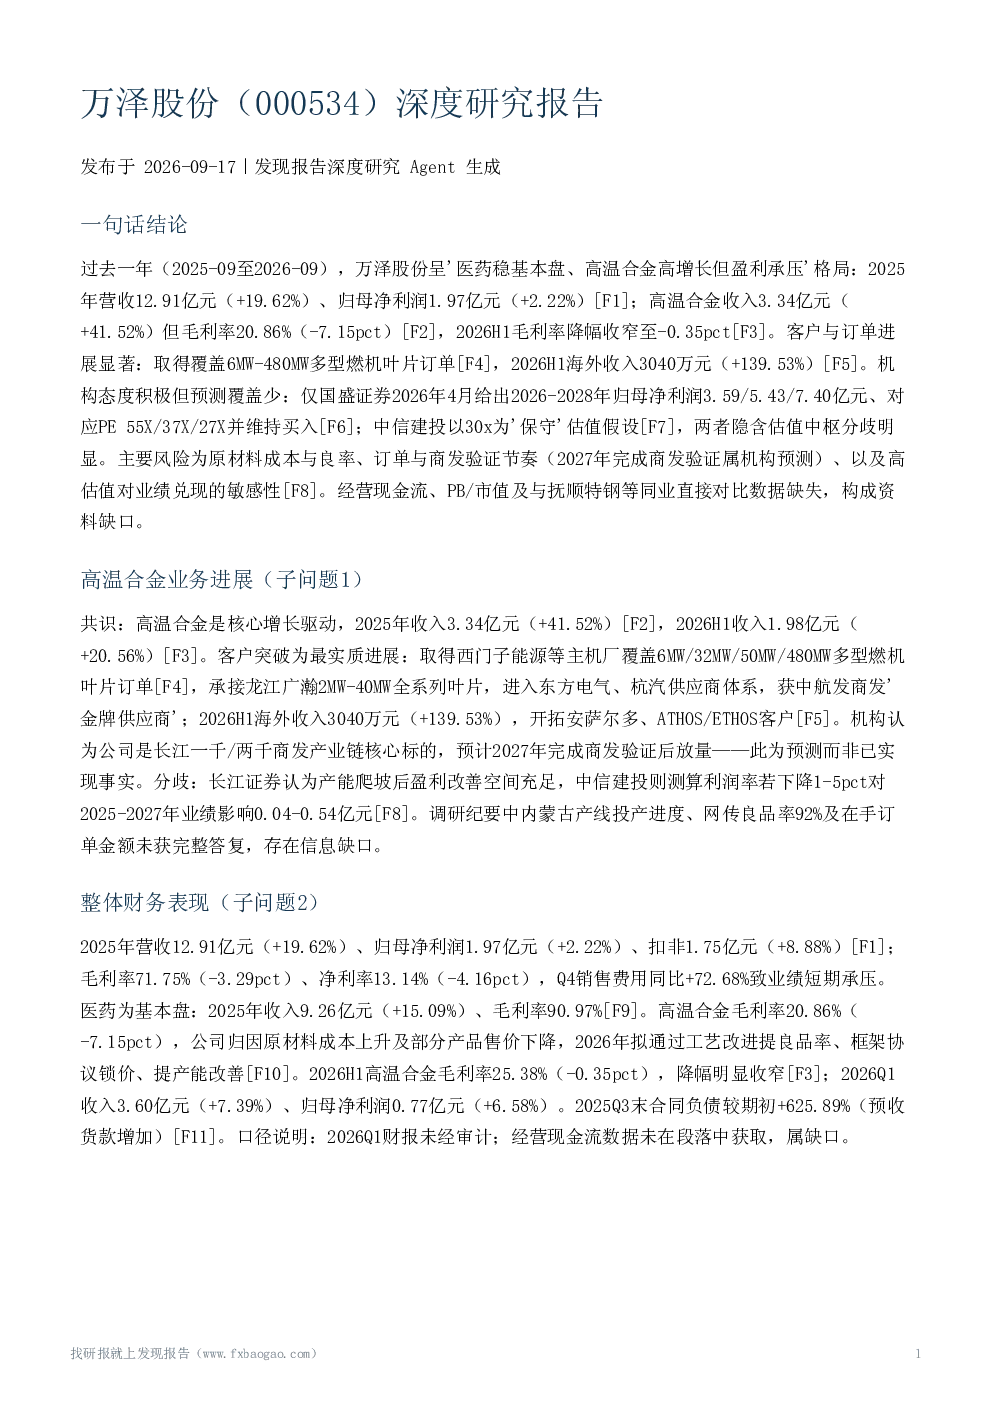
万泽股份核心业务呈现医药稳基本盘与高温合金高增长的格局。医药业务保持稳定,2025年收入9.26亿元,毛利率高达90.97%。高温合金业务收入高速增长,2025年达3.34亿元,同比增长41.52%,但毛利率降至20.86%。公司高温合金产品主要应用于燃机叶片,已取得西门子能源等多型燃机叶片订单,进入东方电气、杭汽供应商体系,并获中航发商发“金牌供应商”称号,同时开拓安萨尔多、ATHOS/ETHOS等海外客户。
高温合金业务发展情况如何?
高温合金业务是万泽股份的核心增长引擎。2025年收入3.34亿元,同比增长41.52%,2026H1收入1.98亿元,同比增长20.56%。公司在客户拓展上取得显著进展,覆盖6MW-480MW多型燃机叶片订单,并进入东方电气、杭汽供应商体系,获中航发商发“金牌供应商”称号。机构观点存在分歧,长江证券认为产能爬坡后盈利改善空间充足,中信建投测算利润率下降1-5pct对2025-2027年业绩影响0.04-0.54亿元。但内蒙古产线投产进度、良品率、在手订单金额等信息尚未完整披露。
医药业务表现怎样?
医药业务是万泽股份的稳定基本盘,2025年收入9.26亿元,同比增长15.09%,毛利率高达90.97%。医药业务保持稳定增长,为公司整体业绩提供坚实基础。尽管高温合金业务增速迅猛,但医药业务的稳健性有助于降低公司整体经营风险。公司未披露医药业务的具体产品线或研发进展,但毛利率数据表明其盈利能力较强。
万泽股份面临哪些市场风险?
万泽股份面临多重市场风险。经营风险方面,原材料成本上升、良率提升不及预期、订单落地不达预期、商发验证与放量节奏延迟均可能影响业绩。财务风险方面,利润率下降敏感性测算显示高估值对业绩兑现高度敏感,销售收入确认被列为关键审计事项。此外,高温合金业务毛利率仍低于行业平均水平,存在提升压力。公司未披露具体竞争对手信息,但需关注产业链竞争格局变化。
研报对万泽股份的风险提示有哪些?
研报提示万泽股份面临的主要风险包括原材料成本与良率波动、订单与商发验证节奏的不确定性。高温合金业务毛利率下降至20.86%,低于行业标杆,需关注产能爬坡后的盈利改善情况。机构预测显示,若利润率下降1-5pct,2025-2027年业绩将受影响。此外,公司2025Q3末合同负债大幅增加625.89%,主要来自预收货款,需关注其现金流状况及销售确认政策变化。未披露股东减持、诉讼等潜在风险因素。