猜你想问
泰瑞机器的海外市场表现如何?
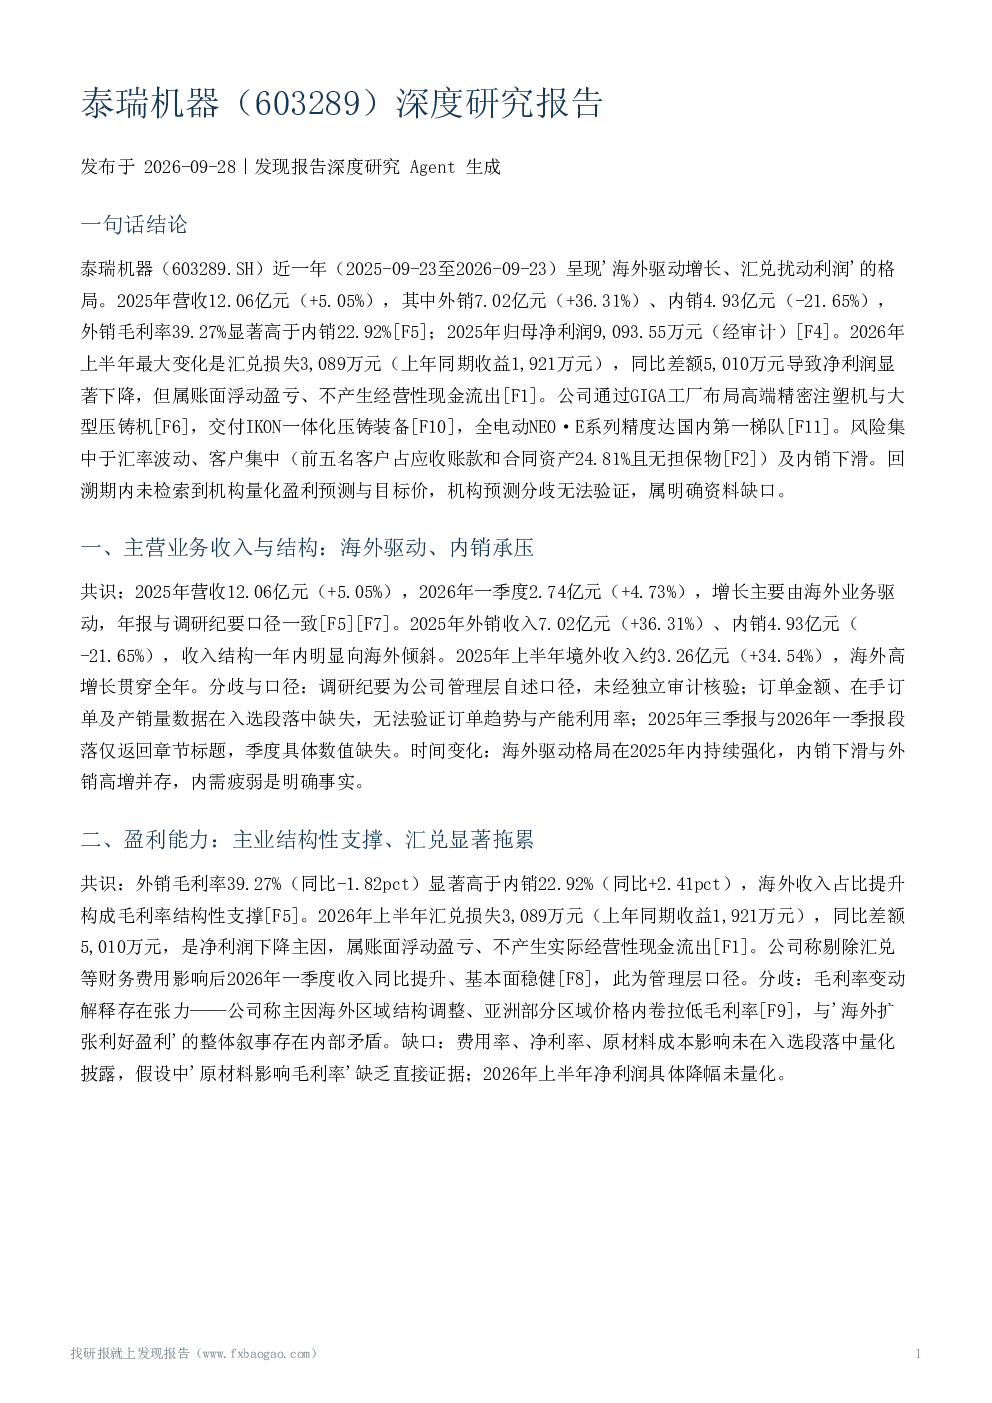
泰瑞机器近一年呈现海外驱动增长格局,2025年外销占比提升至58.2%,外销营收7.02亿元(+36.31%),显著高于内销4.93亿元(-21.65%)。外销毛利率39.27%远高于内销22.92%,海外市场贡献了主要增长动力,但2026年上半年汇兑损失3,089万元导致净利润下降,属账面浮动盈亏。公司通过GIGA工厂布局高端精密注塑机与大型压铸机,交付IKON一体化压铸装备,全电动NEO·E系列精度达国内第一梯队,正加速向海外市场扩张。
中国注塑机行业发展趋势如何?
中国注塑机行业进入高基数中高速增长阶段,2025年出口23.55亿美元(+12.75%)。泰瑞机器作为行业参与者,其海外市场覆盖超130个国家,GIGA工厂聚焦高端产品,IKON一体化压铸装备进军新领域,反映行业高端化、智能化趋势。但需关注汇率波动、客户集中(前五名客户占应收账款和合同资产24.81%且无担保物)及内销下滑等风险,内销市场面临竞争压力,需持续关注公司应对策略。
泰瑞机器报告重点分析了哪些方面?
报告重点分析了泰瑞机器的主营业务结构、盈利能力及风险因素。主营业务呈现海外驱动增长特征,2025年外销占比58.2%,外销毛利率39.27%显著高于内销22.92%。盈利能力方面,主业结构性支撑毛利率,但2026年上半年汇兑损失拖累净利润,同比下降。风险因素集中于汇率波动、客户集中度高(前五名客户占比24.81%且无担保物)及内销下滑,需持续关注公司应对策略。
泰瑞机器的市场现状如何判断?
泰瑞机器市场现状呈现收入温和增长、结构向海外倾斜、利润受汇兑显著扰动的特征。2025年营收12.06亿元(+5.05%),外销驱动增长,毛利率结构优化,但2026年上半年汇兑损失3,089万元导致净利润下降。公司通过GIGA工厂布局高端精密注塑机与大型压铸机,IKON一体化压铸装备等高端产品进入市场,但收入贡献缺乏量化证据。需关注汇率走势、订单与产能利用率等不确定性因素。
泰瑞机器报告有哪些风险提示?
报告提示泰瑞机器面临多重风险:汇率风险突出,2026年上半年汇兑损失3,089万元(上年同期收益1,921万元),同比差额5,010万元导致净利润下降;客户集中度高,前五名客户占应收账款和合同资产24.81%且无担保物;内销下滑,2025年内销营收4.93亿元(-21.65%);地缘政治与海运风险亦需关注。这些因素可能对公司经营和盈利能力产生不利影响,需持续跟踪公司应对措施。