猜你想问
浙江华业2025年净利润大幅增长的原因是什么?
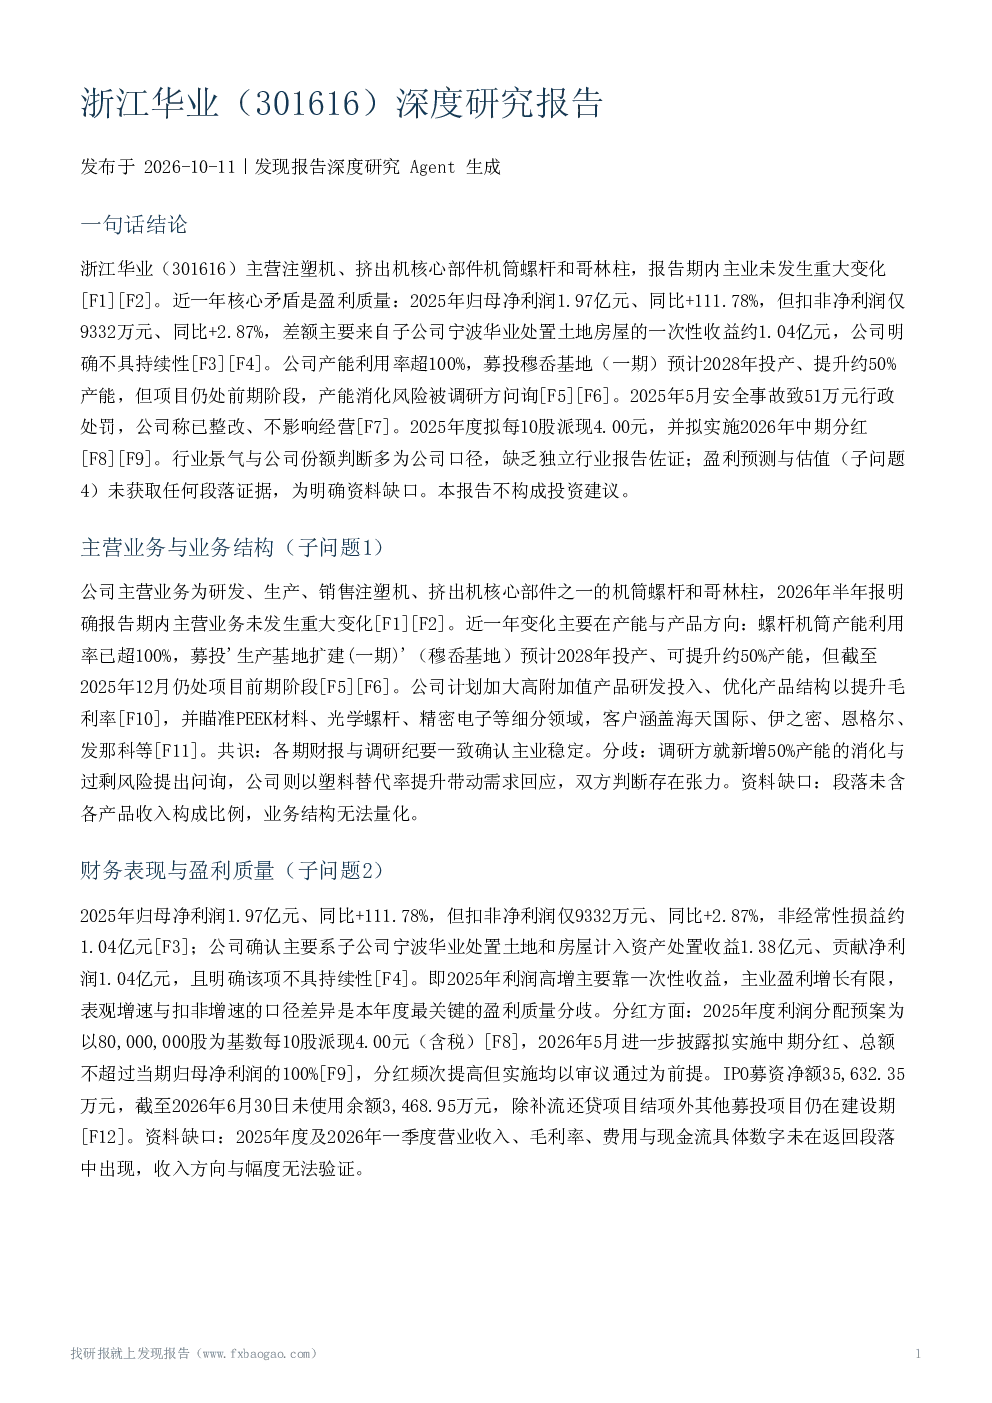
2025年浙江华业主营业务归母净利润1.97亿元,同比增长111.78%,但扣非净利润仅增长2.87%。报告指出,高增长主要依赖一次性资产处置收益,即子公司宁波华业处置土地房屋带来的约1.04亿元收益。公司明确该收益不具备持续性,2025年利润高增存在基数回落风险,实际经营性盈利能力需进一步观察。
浙江华业未来产能规划及潜在风险?
浙江华业当前螺杆机筒产能利用率已超100%,为缓解压力,公司募投穆岙基地预计2028年投产,将提升约50%产能。报告指出,新产能投产时市场需求匹配存在不确定性,存在产能消化风险。同时,公司计划加大高附加值产品研发投入以优化产品结构,但具体进展和效果尚待跟踪。
塑料机械行业发展趋势如何?
浙江华业认为,随着塑料替代率提升,塑料机械需求将持续增长。然而,报告也强调行业存在周期性波动,且公司对行业景气度的判断主要基于自身口径,缺乏独立第三方数据验证。此外,行业竞争激烈,产能过剩风险需关注。
浙江华业报告显示的市场现状如何?
报告显示,浙江华业主营业务稳定,但2025年净利润大幅增长主要来自一次性资产处置,扣非净利润增速较低。公司产能紧张,扩产计划尚需时日。安全生产方面,2025年公司曾因安全事故被罚款51万元,虽称已整改,但相关风险仍需持续关注。
浙江华业深度研究报告提示的主要风险有哪些?
报告提示的核心风险包括:盈利质量风险,即2025年利润高增依赖一次性收益,存在基数回落风险;产能消化风险,新产能投产时市场需求匹配存在不确定性;安全生产与监管风险,需关注未来安全合规情况;以及分红实施不确定性等。
你可能感兴趣
浙江华业机构调研纪要
发现报告2025-05-20
浙江华业机构调研纪要
发现报告2025-08-18
浙江华业机构调研纪要
发现报告2025-12-29
浙江华业:2025年半年度报告
财报2025-08-12
浙江华业机构调研纪要
发现报告2025-11-05
浙江华业机构调研纪要
发现报告2025-08-13
浙江华业:2024年年度报告
财报2025-04-28
浙江华业:2025年一季度报告
财报2025-04-29
浙江华业机构调研纪要
发现报告2025-05-16
浙江华业:2026年半年度报告
财报2026-08-27