猜你想问
这份研报主要分析了狄耐克的哪些方面?
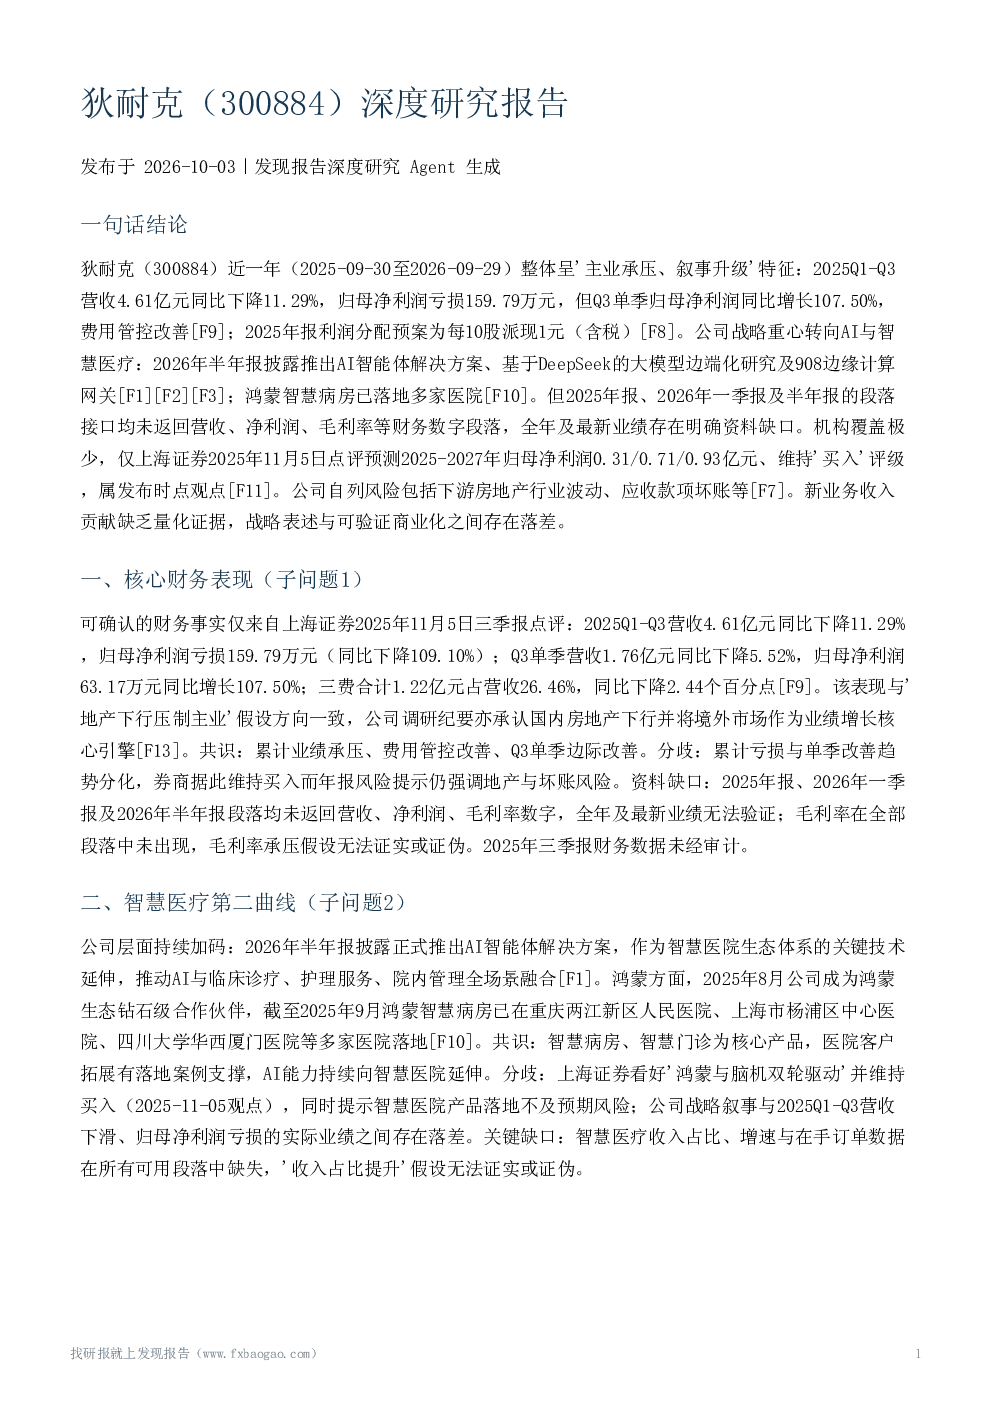
这份研报深度分析了狄耐克的核心财务表现,揭示了2025年前三季度营收下滑但费用管控改善的矛盾,以及Q3单季的边际改善。同时,报告探讨了公司向智慧医疗、AI等新赛道的战略布局,包括AI智能体解决方案和鸿蒙智慧病房的落地情况。此外,研报还关注了楼宇对讲主业与地产链的关联,以及公司在AI、智能家居等新方向的探索,如脑电波交互技术的研发。最后,报告评估了公司的竞争格局、机构预测与估值,以及面临的主要风险,如房地产行业波动、市场竞争加剧等。
智慧医疗赛道的发展趋势如何?
智慧医疗赛道正迎来快速发展,狄耐克持续加码AI智能体解决方案,推动AI与临床诊疗、护理服务、院内管理全场景融合,鸿蒙智慧病房已落地多家医院。赛迪报告指出,智能家居竞争焦点正从场景智能向全屋智能演进,具身智能与人形机器人逐渐进入家庭视野。然而,行业乐观判断与公司个体风险敞口存在张力,智慧医院产品落地、脑电波交互研发、海外拓展均存在不及预期的风险。关键缺口在于智慧医疗收入占比、增速与在手订单数据缺失,相关假设无法证实或证伪。
报告重点分析了狄耐克的哪些业务方向?
报告重点分析了狄耐克的楼宇对讲主业与地产链的关联,公司拥有广泛的渠道和客户基础,但地产新开工/竣工数据、精装楼盘对讲需求量化等关键信息缺失,无法证实或证伪'地产低迷压制需求、旧改与海外对冲'的假设。同时,报告关注了公司向AI、智能家居与新方向的探索,如908边缘计算网关、2022年品牌首选率行业第二、脑电波交互技术的研发等,但所有新业务均无收入规模、订单金额等量化数据,'宣传与落地'区分无法验证。
当前市场对狄耐克的判断是怎样的?
当前市场对狄耐克的判断存在分歧。一方面,2025年前三季度业绩承压但费用管控改善,Q3单季边际改善,机构如上海证券据此维持买入评级。另一方面,公司年报风险提示侧重地产与坏账风险,与行业乐观判断(赛迪认为智能家居穿越地产周期)存在张力。此外,公司战略叙事(脑电波交互、境外核心引擎)与可验证的收入证据之间存在落差,品牌首选率排名为2022年数据,已不能代表当前市场地位。机构覆盖极少,仅上海证券2025年11月5日一篇点评,无一致预期与目标价数据。
研报提示了哪些主要风险?
研报提示了狄耐克面临的多重风险。首先,公司年报明确披露的主要风险包括下游房地产行业波动、市场竞争加剧、原材料价格波动、应收款项余额波动及坏账损失、新增募投项目面临的风险。其次,智慧医院产品落地、脑电波交互研发、海外拓展不及预期,这些风险已由上海证券在点评中特别提示。此外,盈利预测下修风险显著,2025年预测PE高达114倍,隐含高增长假设缺乏多机构交叉验证。毛利率、分业务收入结构、智慧医疗收入占比、在手订单等关键数据缺失,相关假设无法证实或证伪。机构覆盖极少,仅上海证券2025年11月5日一篇点评,无一致预期与目标价数据。