猜你想问
海特生物研报核心内容有哪些?
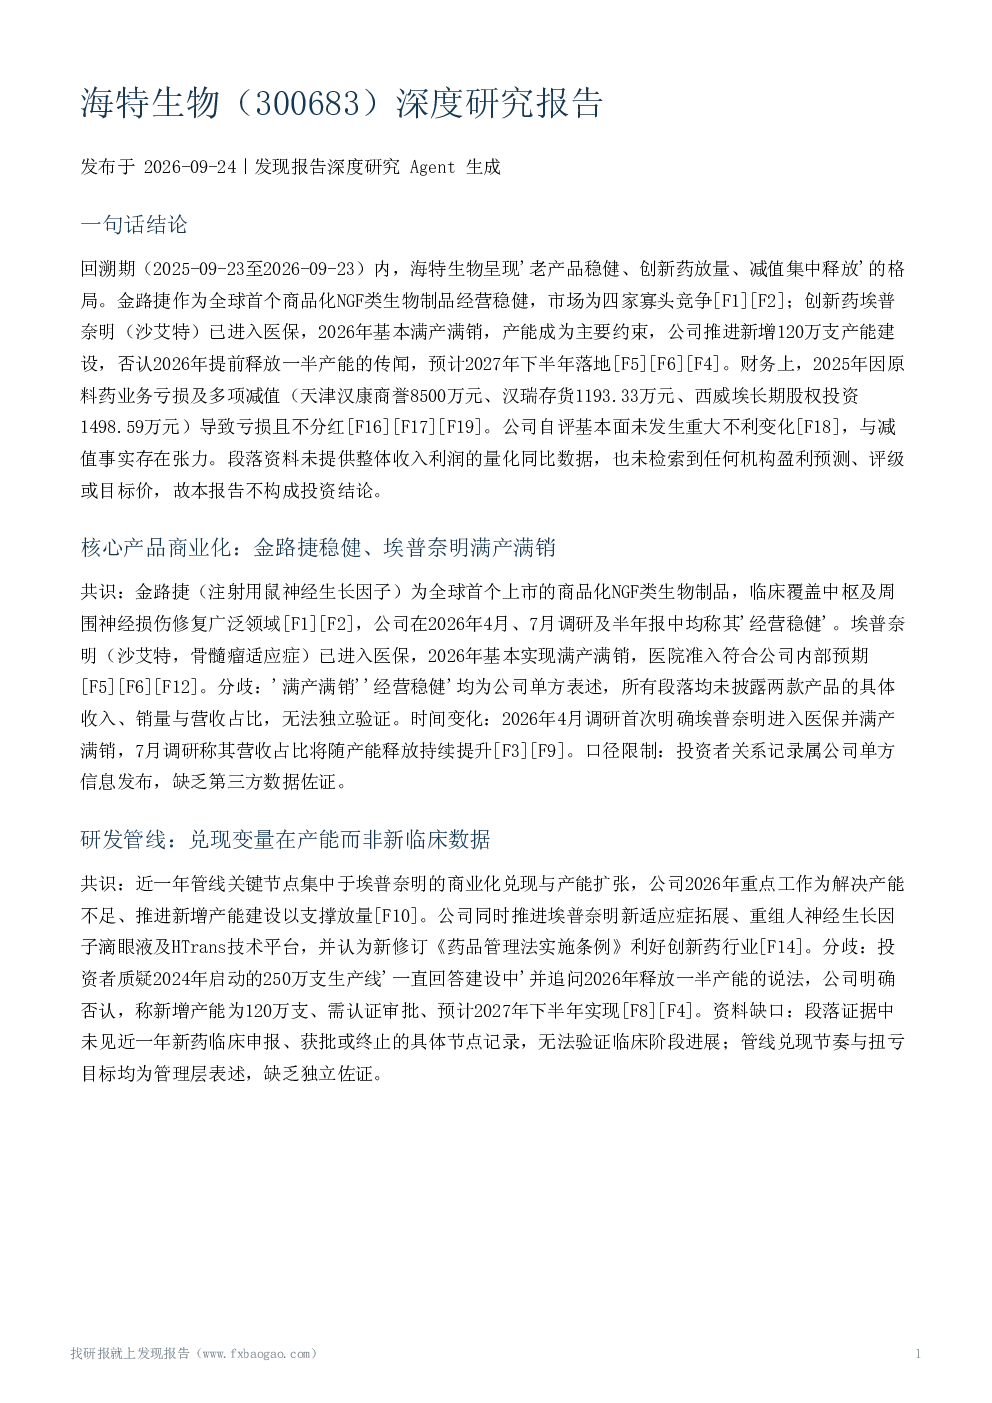
海特生物研报核心内容聚焦于金路捷和埃普奈明两大产品。金路捷作为全球首个商品化NGF类生物制品,经营稳健;埃普奈明已进入医保,2026年预计满产满销,产能成为主要约束,公司正推进新增120万支产能建设,预计2027年下半年落地。研发管线关键节点集中于埃普奈明的商业化兑现与产能扩张,公司还推进埃普奈明新适应症拓展、重组人神经生长因子滴眼液及HTrans技术平台。
海特生物所属赛道行业发展趋势如何?
注射用鼠神经生长因子市场为四家寡头竞争格局,包括舒泰神、未名医药、海特生物和丽珠医药。海特生物认为化药收入占比较小,申报集采的项目均为新研发立项项目,现有核心产品未直接涉及集采。新修订的《药品管理法实施条例》对创新药行业利好,但具体政策影响程度尚不确定。
海特生物报告重点分析了哪些方向?
报告重点分析了海特生物的产品商业化进展、财务表现、研发管线、竞争格局及政策环境。其中,金路捷和埃普奈明的商业化情况是核心关注点,埃普奈明产能扩张及新适应症拓展是关键节点。财务方面,2025年公司因原料药业务亏损及多项减值导致亏损且不分红,与管理层自评存在张力。研发管线集中于埃普奈明商业化及产能扩张,公司否认2026年提前释放一半产能的传闻。
海特生物市场现状如何判断?
海特生物市场现状显示,公司经营层面埃普奈明满产满销、金路捷稳健,但财务数据存在亏损及多项减值,包括天津汉康商誉8500万元、汉瑞存货1193.33万元、西威埃长期股权投资1498.59万元。公司认为基本面未发生重大不利变化,但减值事实已实际发生。注射用鼠神经生长因子市场为四家寡头竞争格局,海特生物需在竞争中持续提升产品竞争力。
海特生物研报有哪些风险提示?
报告提示海特生物面临多重风险:产能释放不确定性,新增120万支产能需认证审批,预计2027年下半年落地存在不确定性;已实际发生的减值风险,商誉减值8500万元、存货减值、参股公司减值实际发生,未来进一步减值可能性无法评估;原料药及中间体业务持续亏损,荆门汉瑞扭亏仅为公司目标;核心产品收入、销量数据未披露;政策风险程度不确定;机构覆盖度子问题核心证据缺失。