猜你想问
联建光电近一年经营状况如何?
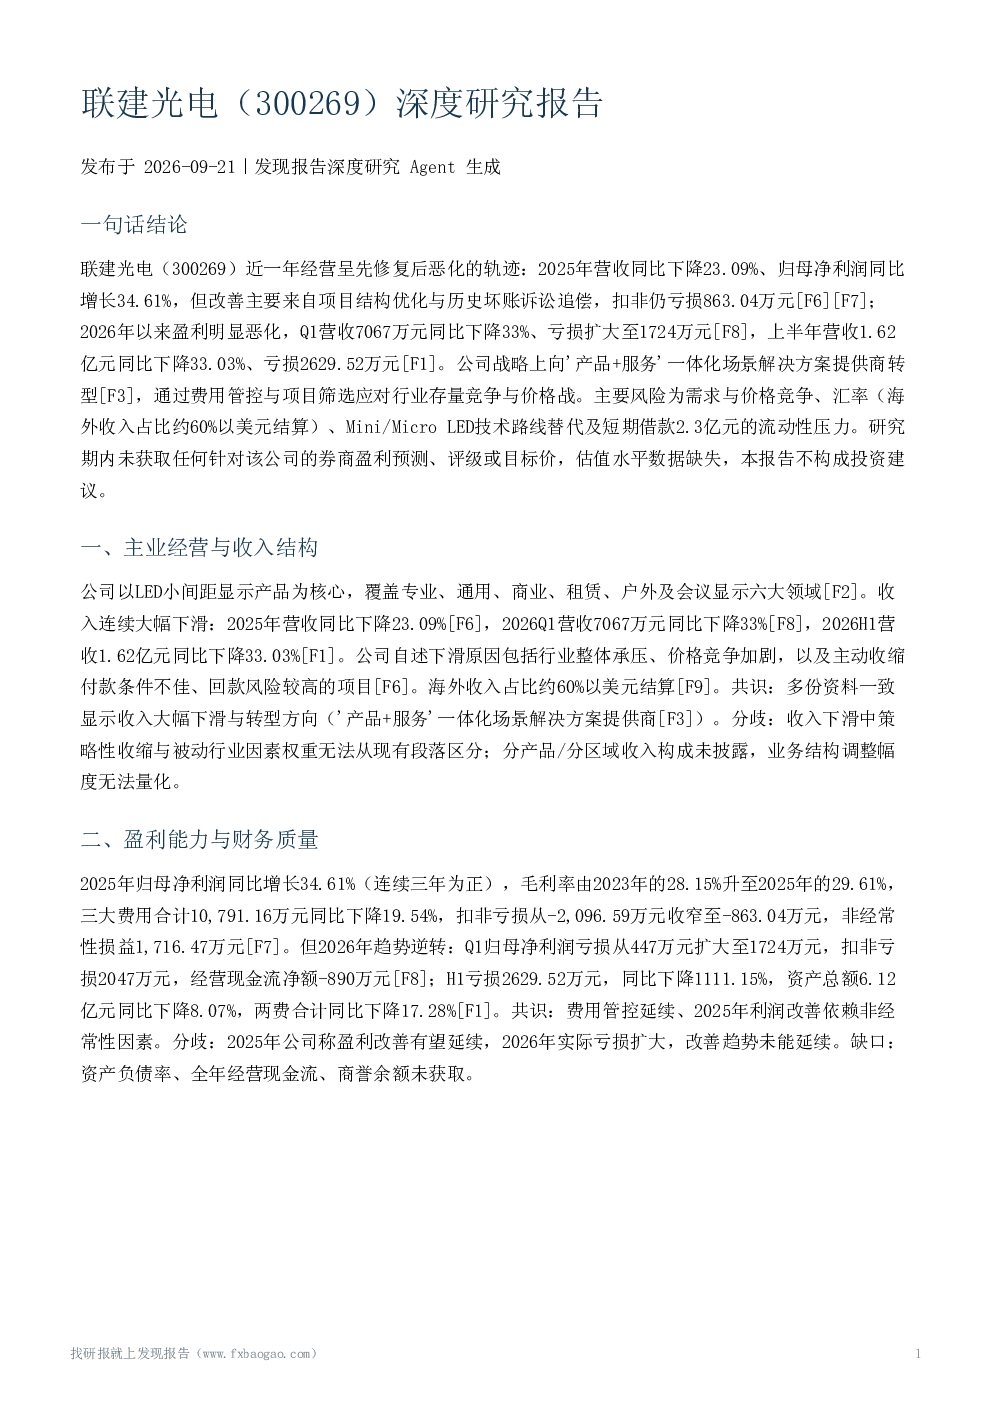
联建光电2025年营收同比下降23.09%,归母净利润同比增长34.61%,但改善主要来自项目结构优化与历史坏账诉讼追偿,扣非仍亏损863.04万元;2026年以来盈利明显恶化,Q1及H1营收和亏损均大幅下滑。公司战略向'产品+服务'一体化转型,通过费用管控与项目筛选应对行业竞争。
LED小间距显示行业发展趋势如何?
LED小间距显示行业整体处于盈利修复承压阶段,原材料成本高位叠加需求放缓,多数企业面临订单收缩、毛利率收窄。同业显示行业集中度提升伴随涨价,但涨价持续性存疑。公司覆盖六大领域,收入连续大幅下滑,原因包括行业整体承压、价格竞争加剧及主动收缩高风险项目。
报告重点分析了联建光电的哪些方面?
报告重点分析了联建光电的经营与收入结构、盈利能力与财务质量、技术布局与产品竞争力、行业景气度与竞争格局、重大公司事件与治理、风险因素与后续观察点。公司聚焦创意显示与场景应用,突破曲面屏无缝互拼等技术,但技术叙事与盈利表现存在张力,研发投入、专利及与龙头对比缺失。
当前LED封装市场现状如何?
当前LED封装市场呈现行业整体盈利修复承压状态,原材料成本高位导致多数企业订单收缩、毛利率收窄。同业显示行业集中度提升伴随涨价,但涨价持续性存疑。公司海外收入占比约60%以美元结算,面临汇率波动风险。公司主动收缩高风险项目,聚焦高端定制化政企项目,但收入连续大幅下滑。
联建光电面临哪些主要风险?
联建光电面临的主要风险包括需求与价格竞争、汇率波动(海外收入占比约60%以美元结算)、Mini/Micro LED技术路线替代、短期借款2.3亿元的流动性压力,以及盈利质量依赖非经常性损益(2025年非经常性损益为1,716.47万元)。未来需关注扣非转正、汇率影响、Mini/Micro LED进展、转型及新业务业绩兑现。
你可能感兴趣
联建光电300269调研纪要20260626
未知机构2026-06-26
联建光电机构调研纪要
电子设备发现报告2024-05-10
联建光电:2023年年度报告
财报2024-04-19
联建光电:2023年一季度报告
财报2023-04-28
联建光电:2025年半年度报告
财报2025-08-22
联建光电:2015年第三季度报告全文
财报2015-10-27
联建光电:2018年半年度报告
财报2018-08-30
联建光电:2013年半年度报告
财报2013-08-15
联建光电:2013年第一季度报告全文
财报2013-04-25
联建光电:2017年第三季度报告全文
财报2017-10-26