猜你想问
浙文影业研报核心内容是什么?
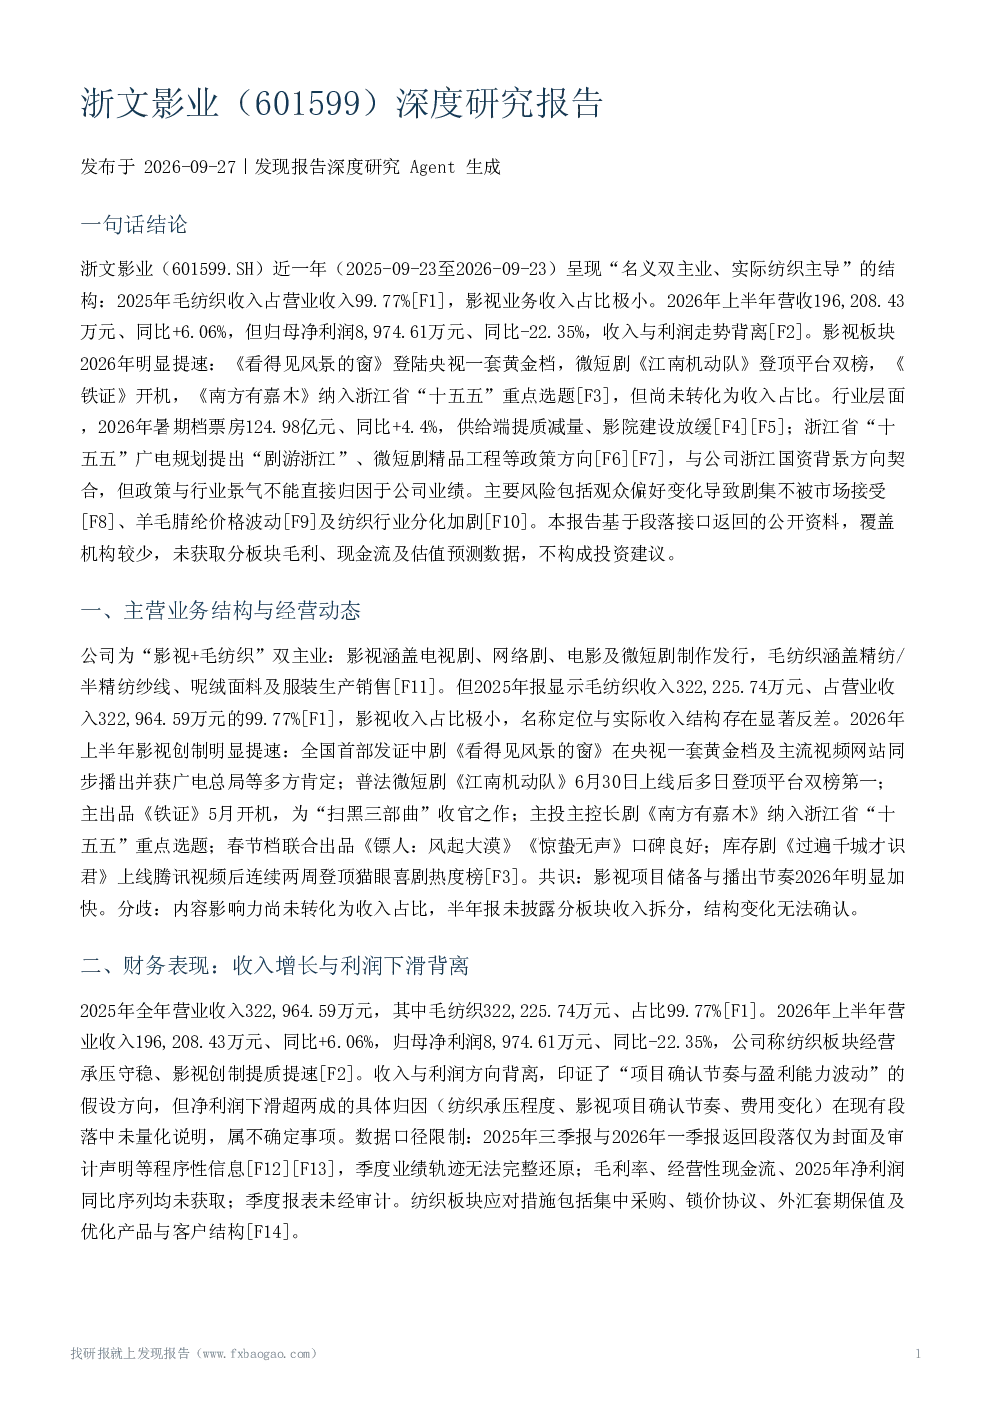
浙文影业研报显示公司名义双主业实际纺织主导,2025年毛纺织收入占营收99.77%。影视板块2026年提速,但收入占比极小。上半年营收增6.06%净利润降22.35%,收入利润走势背离。
报告分析的行业发展趋势如何?
2026年暑期档票房增4.4%,供给端提质减量,影院建设放缓。浙江省“十五五”广电规划提出“剧游浙江”、微短剧精品工程等,与公司浙江国资背景契合,但政策与行业景气不能直接归因于公司业绩。
报告重点分析了哪些方向?
报告重点分析公司“影视+毛纺织”双主业结构,2025年毛纺织收入占比极高。影视板块2026年明显提速,包括《看得见风景的窗》、《江南机动队》等,但内容影响力尚未转化为收入占比。财务表现显示收入与利润背离,具体归因未量化。
报告对市场现状有何判断?
公司实际竞争地位仍以纺织为主,影视板块在主旋律、精品剧领域具备一定内容竞争力,但收入占比极小。2026年上半年收入同比增长6.06%,但净利润同比下降22.35%。行业层面,暑期档票房增长,供给端提质减量,影院建设放缓。
报告提示了哪些风险?
主要风险包括观众偏好变化导致剧集不被市场接受、羊毛和腈纶价格大幅波动影响库存采购盈利、毛纺织行业分化加剧、贸易政策不确定性、汇率波动影响出口业务、微短剧内容监管趋严可能提高合规成本。
你可能感兴趣
浙文互联(600986)深度研究报告
发现报告2026-09-26
浙文影业:2025年年度报告
财报2026-03-31
浙文影业:2023年第一季度报告
财报2023-04-25
浙文影业:浙文影业集团股份有限公司2021年年度报告
财报2022-04-27
浙文影业2026年半年度业绩说明会
未知机构2026-10-12
浙文影业:2025年第三季度报告
财报2025-10-29
浙文影业:浙文影业集团股份有限公司2021年第三季度报告
财报2021-10-28
浙文影业:2023年年度报告
财报2024-04-20
浙文影业:2024年第三季度报告
财报2024-10-29
浙文影业:2024年年度报告
财报2025-04-12