猜你想问
四创电子研报核心内容是什么?
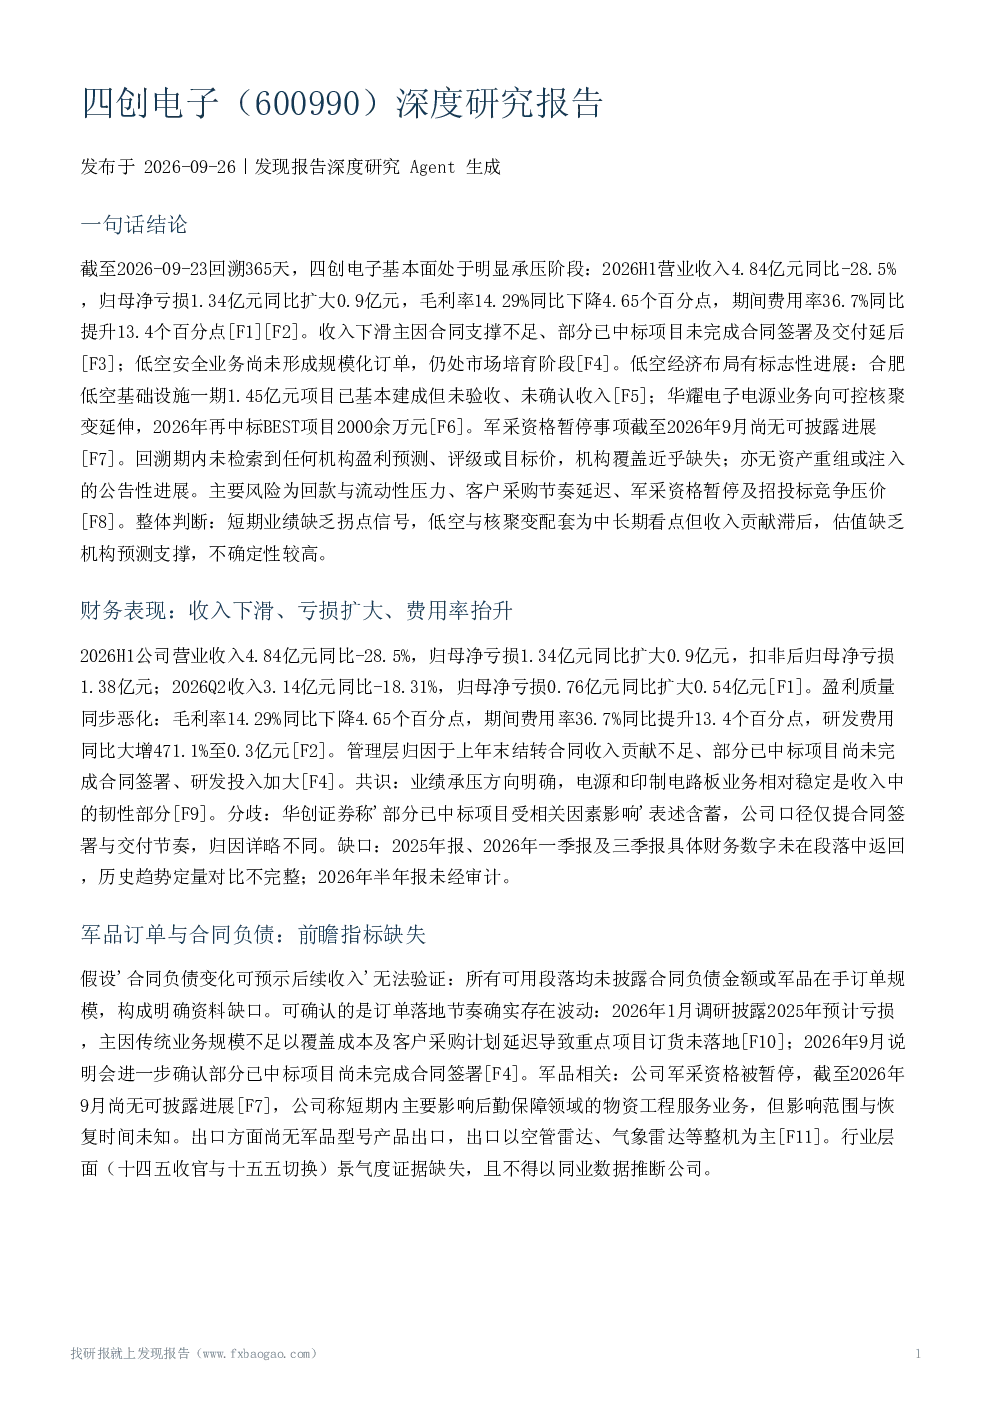
该研报指出四创电子2026H1营业收入4.84亿元,同比下滑28.5%,归母净亏损1.34亿元,同比扩大0.9亿元。毛利率降至14.29%,期间费用率提升至36.7%,研发费用大增471.1%至0.3亿元。低空安全业务尚未规模化,合肥低空基础设施一期建成未验收未确认收入。华耀电子电源业务向可控核聚变延伸,2026年中标BEST项目2000余万元。军采资格被暂停,短期内影响后勤保障业务。机构在近一年内未发布盈利预测、评级或目标价。
低空安全赛道发展趋势如何?
低空安全市场仍处培育阶段,四创电子的低空安全业务尚未形成规模化订单。合肥低空基础设施一期项目虽已基本建成,但尚未完成验收和收入确认。这表明低空安全业务从愿景表述向实际推进的过渡仍在进行中,但收入贡献存在滞后性。未来市场规模和竞争格局仍需持续观察,目前该业务对公司的整体业绩贡献有限。
报告重点分析了哪些方向?
报告重点分析了四创电子的财务表现,特别是收入下滑、亏损扩大和费用率抬升的问题。同时关注了低空安全业务和可控核聚变相关业务的进展情况,指出这些业务虽在推进但收入贡献滞后。此外,报告还强调了军采资格暂停对后勤保障业务的影响,以及机构覆盖缺失带来的估值不确定性。
当前市场对四创电子的判断是什么?
市场对四创电子的判断目前较为谨慎。公司短期业绩缺乏拐点信号,收入下滑、亏损扩大、费用率抬升的问题较为突出。低空安全业务和核聚变配套业务虽为中长期看点,但收入贡献尚未显现。机构在近一年内未发布盈利预测、评级或目标价,反映了市场对该公司未来发展的不确定性。
研报提示了哪些主要风险?
研报提示的主要风险包括回款与流动性压力,受宏观经济环境和财政资金预算影响,存在回款不及时导致资金压力的风险。客户采购节奏延迟也是一个风险点,重点项目订货未落地,已中标项目合同签署和交付延后。此外,军采资格暂停影响后勤保障业务,招投标竞争压价也带来价格风险。低空业务尚未形成规模化订单,一期项目未验收未确认收入,也存在不确定性。