猜你想问
万顺新材深度研究报告核心内容是什么?
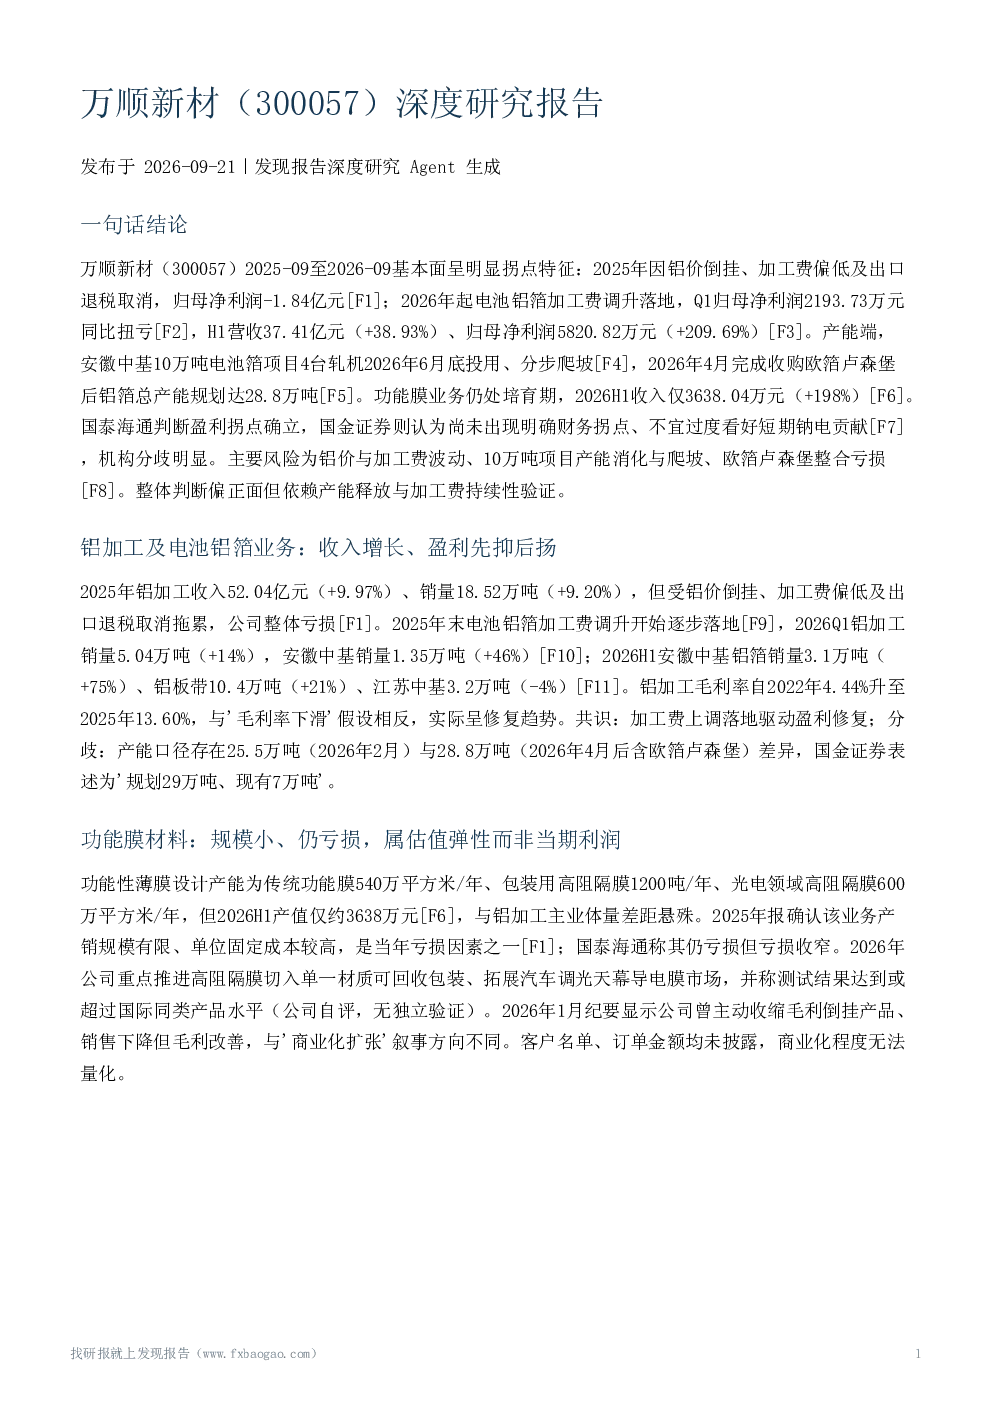
该报告分析了万顺新材的基本面拐点特征,指出2025年受铝价倒挂、加工费偏低及出口退税取消影响导致亏损,2026年随着电池铝箔加工费调升实现扭亏为盈。报告还关注了安徽中基项目和欧箔卢森堡收购带来的产能扩张,以及功能膜业务的规模与盈利情况。整体财务显示2025年营收下降但2026年H1显著增长。报告还探讨了钠电铝箔的潜在机会和行业供需情况,但未提供明确证据。机构预测与估值方面,仅国泰海通一篇首次覆盖报告,观点存在分歧。
铝箔赛道发展趋势如何?
铝箔赛道中,钠电铝箔被视为潜在BETA机会,万顺新材自2025年下半年已小批量供应钠电客户。报告指出电池铝箔加工费在2025年末逐步调升,驱动盈利修复。但行业供需情况未提供明确证据,属于资料缺口。此外,报告关注到产能扩张与市场拓展的节奏问题,以及功能膜业务的产业化进程,但目前仍处于亏损状态。
报告重点分析了万顺新材的哪些方面?
报告重点分析了万顺新材的基本面拐点特征,包括2025年的亏损原因和2026年的改善情况。同时关注了产能端,如安徽中基项目和欧箔卢森堡收购带来的产能扩张计划。功能膜业务也是分析重点,报告指出其设计产能达2250万平方米/年,但2026H1产值仅约3638万元,仍处于亏损阶段。此外,报告还探讨了公司整体财务表现、行业环境、机构预测与估值、主要风险等。
当前铝箔市场现状如何?
当前铝箔市场现状显示,万顺新材2025年因铝价倒挂、加工费偏低及出口退税取消影响导致归母净利润为-1.84亿元。2026年随着电池铝箔加工费调升,Q1实现扭亏为盈,H1营收和净利润均显著增长。产能端,安徽中基项目4台轧机于2026年6月底投用,欧箔卢森堡收购也于2026年4月完成,总产能规划达28.8万吨。但产能消化和市场拓展的节奏存在不确定性,功能膜业务仍处于亏损状态。
万顺新材深度研究报告提示了哪些风险?
报告提示了万顺新材面临的多重风险。首先,铝价与加工费波动是2025年亏损的核心原因,公司利润高度敏感。其次,产能消化存在不确定性,12台轧机仅4台投用,达产节奏未明确。再次,欧箔卢森堡整合效果未验证,二季度经营亏损短期拖累业绩。此外,功能膜业务规模小且仍亏损,客户与订单未披露。最后,股权回购余款未收回,资本结构风险未获段落证据,需持续关注。