猜你想问
ELVN研报核心内容是什么?
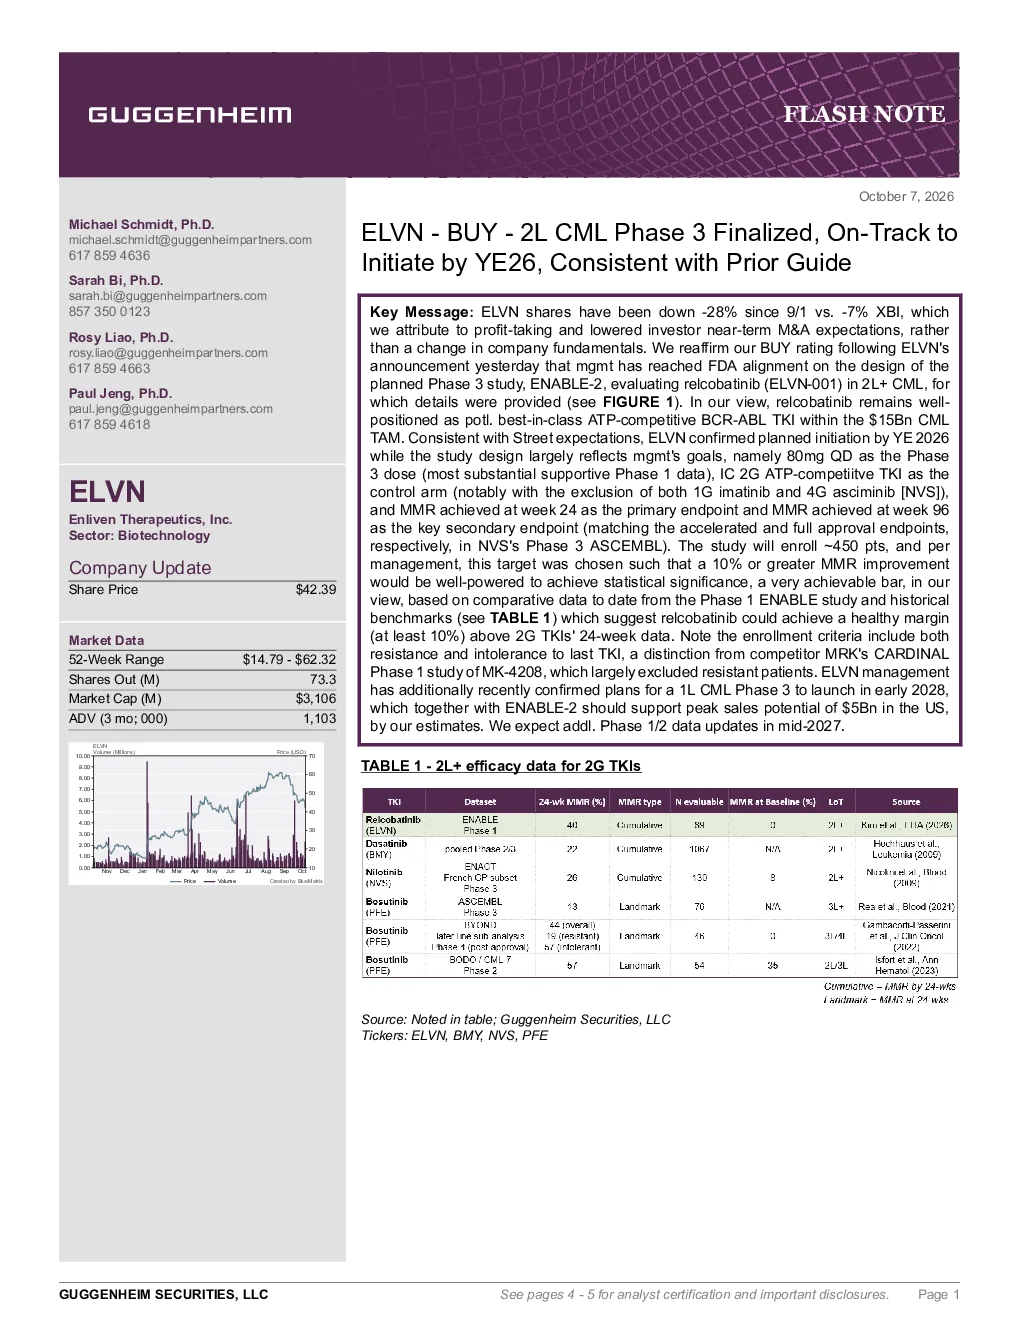
ELVN研报核心内容是维持 Enliven Therapeutics, Inc. (ELVN) 的买入评级,目标价78美元。报告指出ELVN股价下跌主要源于获利了结和投资者对近期并购预期降低,而非公司基本面变化。此外,ELVN完成了2L+ CML的3期临床研究ENABLE-2的设计,并与FDA达成一致,计划于2026年底启动,主要评估relcobatinib (ELVN-001)的疗效。研究设计的关键点包括剂量80mg每日一次,对照组为IC 2G ATP竞争性TKI(排除1G imatinib和4G asciminib),主要终点为第24周完全分子响应(MMR),关键次要终点为第96周MMR。研究涉及约450例对最后一种TKI产生耐药或不能耐受的患者,统计学目标为MMR改善10%达到统计学意义。
二线慢性髓性白血病赛道发展趋势如何?
二线慢性髓性白血病赛道发展趋势积极。ELVN的relcobatinib作为潜在最佳ATP竞争性BCR-ABL TKI,在150亿美元CML市场中具有良好定位。预计ENABLE-2和1L CML 3期临床(2028年启动)将支持美国市场50亿美元的销售潜力。该赛道主要依赖创新TKI药物,随着研发进展和临床成功,市场潜力持续释放。目前,ELVN的3期临床设计已与FDA达成一致,为产品上市奠定基础。未来,若relcobatinib临床数据积极,有望成为市场领先药物,推动整个赛道发展。
研报重点分析了ELVN的哪些方面?
研报重点分析了ELVN的3期临床研究进展和药物潜力。核心内容包括ENABLE-2临床设计的关键参数,如剂量、对照组、主要和次要终点、受试者数量及统计学目标。报告强调relcobatinib作为ATP竞争性BCR-ABL TKI的竞争力,以及其在150亿美元CML市场的定位。此外,研报还提及了ELVN的DCF分析,基于12% WACC和2%终端增长率,显示估值合理。报告未涉及ELVN的具体财务数据或并购预期,主要聚焦于药物研发和临床进展。
当前二线慢性髓性白血病市场现状如何?
当前二线慢性髓性白血病市场现状依赖创新TKI药物。ELVN的relcobatinib作为潜在最佳ATP竞争性BCR-ABL TKI,在150亿美元CML市场中具有良好定位。目前,市场上已有多种TKI药物,但仍有未满足的临床需求。ELVN的3期临床研究完成后,若数据积极,有望获得监管批准并进入市场。预计ENABLE-2和1L CML 3期临床将支持美国市场50亿美元的销售潜力,显示该赛道具有较高商业价值。市场竞争激烈,但创新药物仍具有较大发展空间。
研报提示了哪些风险?
研报提示了ELVN面临的主要风险,包括研发、监管和商业化风险。研发风险涉及relcobatinib临床试验失败或数据不及预期;监管风险包括FDA审批延迟或拒绝;商业化风险涉及市场接受度低或销量不及预期。此外,新竞争者出现可能导致市场份额下降,超出预期的股权融资可能影响资金使用效率。这些风险需关注,但报告未评估具体概率或影响程度。研报强调需持续跟踪ELVN的临床进展和监管动态。