猜你想问
这份研报的核心内容是什么?
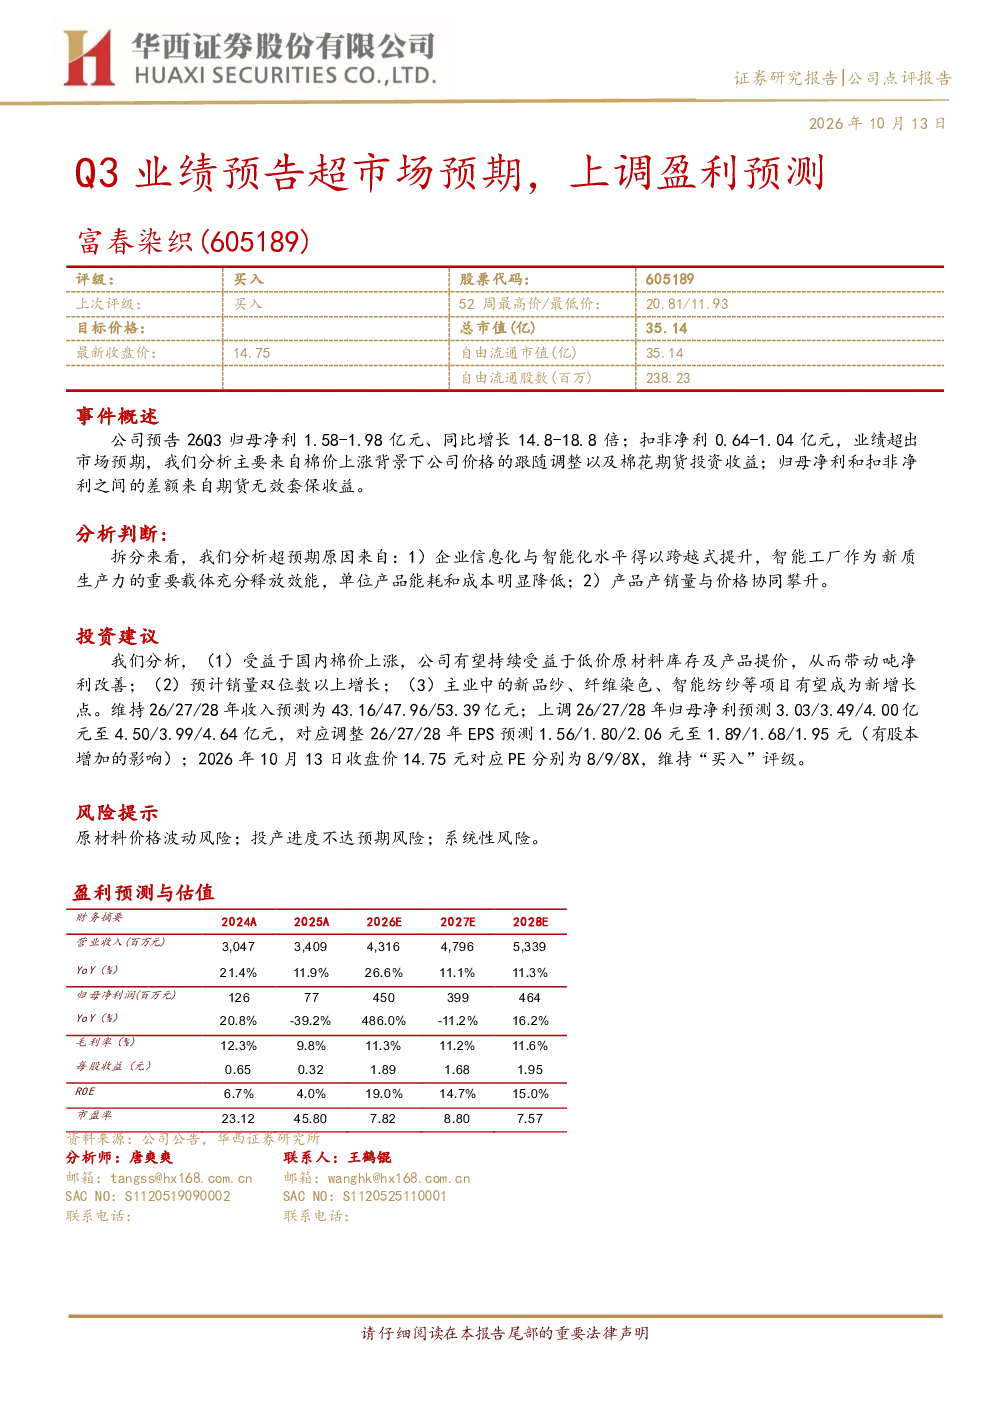
公司预告26Q3归母净利1.58-1.98亿元,同比增长14.8-18.8倍;扣非净利0.64-1.04亿元,业绩超出市场预期。主要超预期原因包括棉价上涨背景下的价格跟随调整及棉花期货投资收益,企业信息化与智能化水平提升,智能工厂释放效能,单位产品能耗和成本降低,以及产品产销量与价格协同攀升。
纺织服装行业未来发展趋势如何?
国内棉价上涨及产品提价将带动吨净利改善,销量预计实现双位数增长。新品纱、纤维染色、智能纺纱等项目将成为新增长点。这些因素表明,行业将持续受益于原材料价格波动和产品结构升级,技术创新和智能化转型是关键发展方向。
研报重点分析了哪些方面?
研报重点分析了公司受益于棉价上涨及产品提价带来的吨净利改善,销量双位数增长预期,以及新品项目成为新增长点的可能性。同时,报告上调了公司未来三年的收入和盈利预测,并维持“买入”评级,显示出对公司长期发展前景的看好。
当前市场对富春染织的判断是什么?
市场对富春染织的判断是积极乐观的。公司业绩超预期,未来增长点明确,且受益于行业发展趋势。报告上调了盈利预测,并给出“买入”评级,表明市场认可公司的经营策略和未来发展潜力。不过,投资者需关注原材料价格波动等风险因素。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动风险,可能导致成本上升;投产进度不达预期风险,可能影响业绩增长;以及系统性风险,如宏观经济波动可能对行业整体造成影响。这些风险因素需要投资者密切关注,以便及时调整投资策略。
你可能感兴趣
Q3业绩再超市场预期,上调全年盈利预测
信息技术东吴证券2020-10-22
业绩预告超预期,上调全年盈利预测
电子设备国金证券2020-10-13
【风口研报·公司】这家公司发力跨境物流,中蒙项目贡献业绩成现金牛、非洲项目提供爆发力 业绩预告超预期后分析师紧急上调今年盈利预测、当前估值不过10倍;一文梳理传媒国央企公司
未知机构2024-01-31
中报预告业绩增长超预期,上调盈利预测及目标价
信息技术财信证券2021-07-11
跟踪点评:半年报业绩预告超预期,上调盈利预测
医药生物华融证券2018-07-16
一季度净利润大幅增长49%超预期并预告中报业绩增长30%~50%,上调全年盈利预测
医药生物安信证券2018-04-23
Q3业绩超预期,上调盈利预测
化石能源中泰证券2022-10-28
Q3 业绩再超预期,上调公司盈利预测
化石能源信达证券2021-10-31
Q1业绩预告远超市场预期,上调盈利预测
华西证券2026-04-08