猜你想问
奇华顿纳尔登投资者日报告的核心内容是什么?
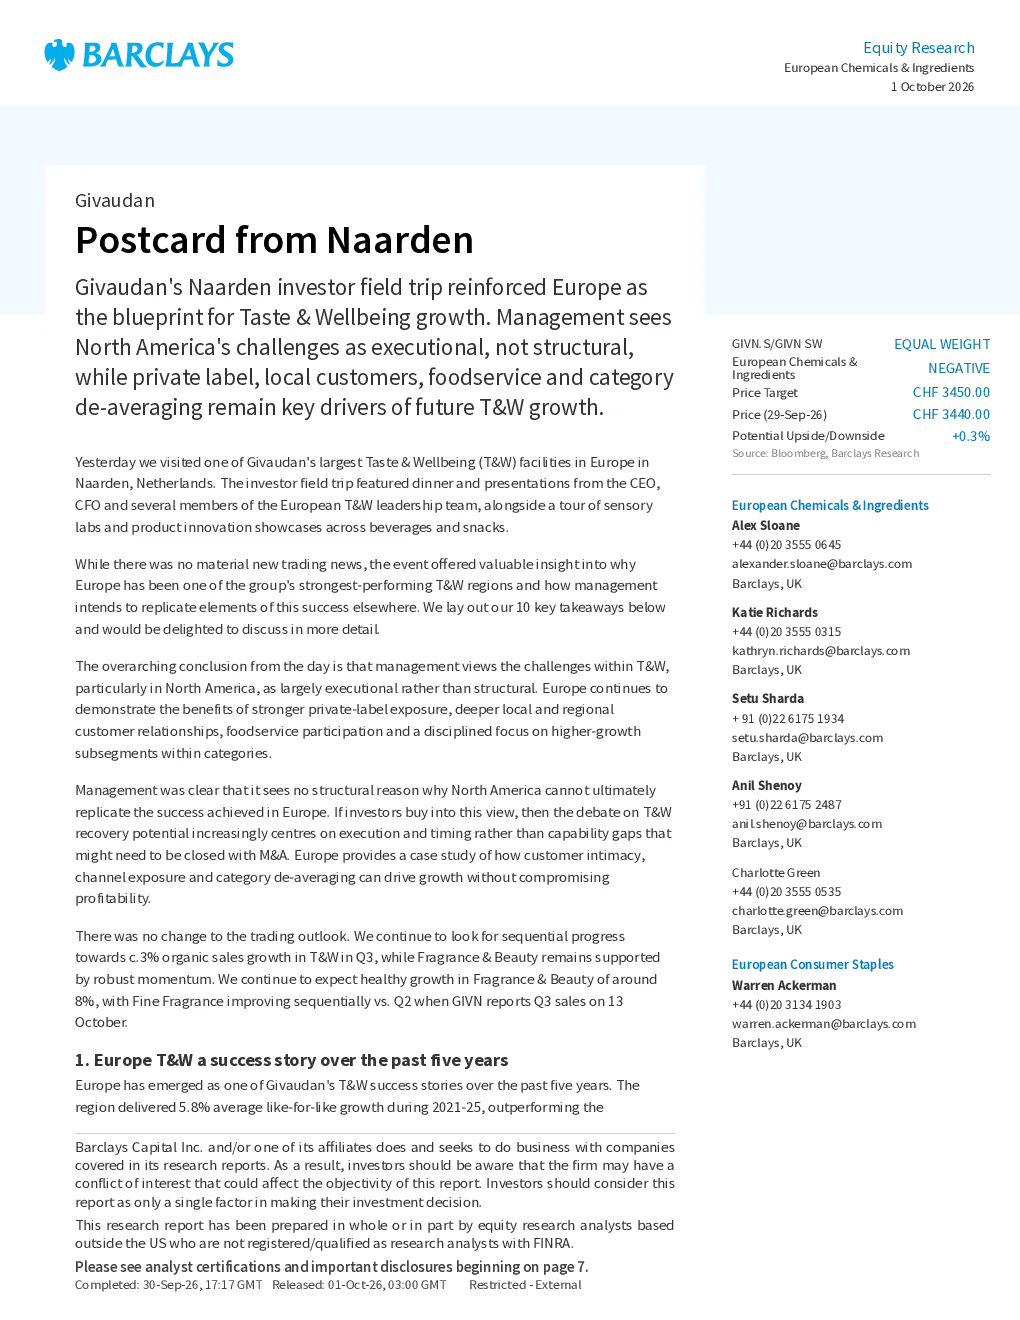
奇华顿在纳尔登的投资者日强调了欧洲作为味觉与健康(T&W)领域增长蓝图的地位。报告指出,欧洲T&W部门过去五年实现了5.8%的平均同店销售增长,优于全球T&W部门5.4%的增长,并显著超过北美0.1%的增长。欧洲目前占T&W部门销售额的28%,与北美并列成为Givaudan最大的T&W区域。管理层认为,欧洲的增长主要受执行驱动,而非食品和饮料市场或技术差异的固有优势。欧洲通过扩大对本地和区域客户、自有品牌和快速创新者的敞口,构建了一个与增长领域结构上更匹配的投资组合。
T&W赛道在行业中的发展趋势如何?
T&W赛道在行业中呈现结构性增长趋势,欧洲市场尤为突出。奇华顿数据显示,欧洲T&W部门持续增长,而北美市场面临执行层面的挑战。品类去平均化日益重要,Givaudan不再将饮料、乳制品或零食视为宽泛品类,而是专注于识别终端市场中实际发生价值创造的特定增长点,如功能饮料中的能量、补水、功能和零/低糖饮料等细分品类。饮料和零食是主要的增长引擎,其中零食表现最佳,其次是饮料。乳制品则相对落后,这可能与Givaudan的优势集中在风味、掩盖、风味调制和口感,而缺乏对文化和酶的垂直整合有关。
报告重点分析了哪些方向?
报告重点分析了欧洲T&W市场的增长驱动因素和北美市场的挑战。欧洲增长的关键驱动因素包括客户组合优化、本地市场存在和商业执行能力。报告强调了自有品牌、本地客户、餐饮服务以及品类去平均化对未来T&W业务增长的关键作用。同时,报告指出北美市场面临的挑战主要属于执行层面,而非结构性问题。此外,报告还分析了品类去平均化的重要性,以及Givaudan如何通过FutureFoodCo平台参与新兴食品品牌,为未来品类赢家提供管道。
当前T&W市场的现状如何?
当前T&W市场呈现区域分化趋势,欧洲市场表现强劲,北美市场面临挑战。欧洲T&W部门过去五年实现了5.8%的平均同店销售增长,而北美市场仅增长0.1%。欧洲市场通过扩大对本地和区域客户、自有品牌和快速创新者的敞口,实现了结构性增长。品类方面,饮料和零食是主要增长引擎,而乳制品相对落后。同时,本地和区域客户的比例从历史约55%提高到约60%,但T&W的利润率却持续提高,表明小型客户不会损害利润率。
研报提示了哪些风险?
研报提示的风险主要集中在北美市场的执行层面挑战和乳制品品类的相对落后。北美市场虽然潜力巨大,但面临执行层面的挑战,这可能与市场结构和客户关注问题有关。乳制品是欧洲T&W中增长较慢的品类,这可能是由于Givaudan的优势集中在风味、掩盖、风味调制和口感,而缺乏对文化和酶的垂直整合。此外,报告还提到UPF(无添加糖)的争论,但管理层认为消费者、监管机构和客户将继续要求加工和方便食品,Givaudan通过投资清洁标签、成分简化、改革相关能力,认为自身处于良好地位。