猜你想问
这份研报主要分析了什么内容?
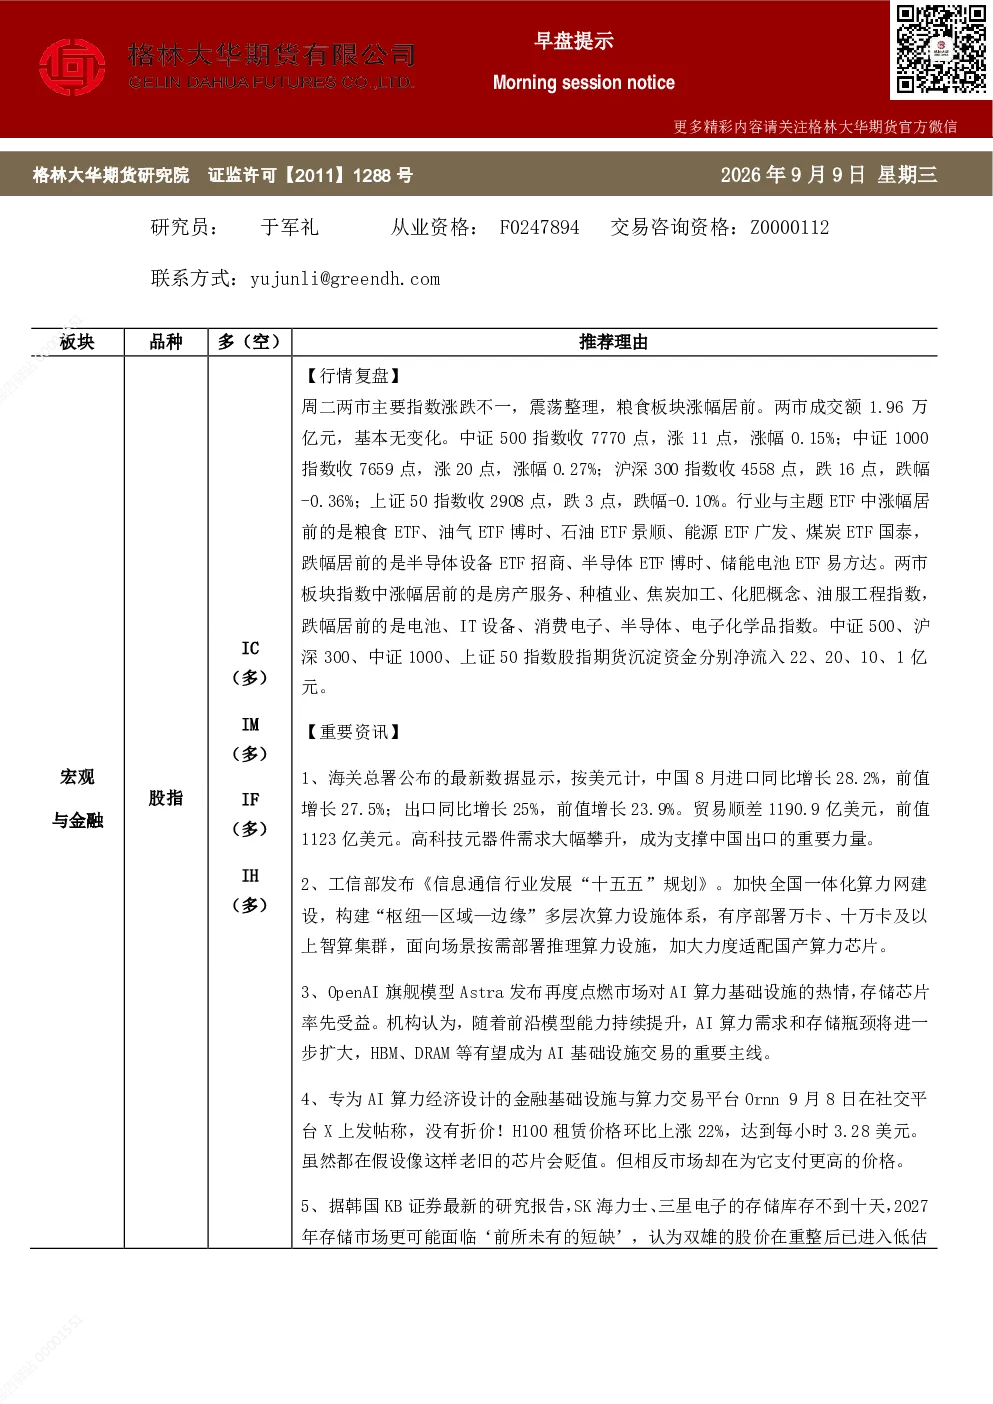
这份研报主要分析了全球AI领域的发展趋势,特别是OpenAI实现通用人工智能(AGI)并推出GPT-6 Astra的里程碑意义。报告详细探讨了算力成本与产出差距、晶圆厂设备市场增长、云服务实例租赁价格上涨、存储芯片市场供需状况以及中美科技竞赛等关键议题,并对AI技术突破持续和市场对AI板块的中线乐观预期进行了阐述。
AI行业未来发展趋势如何?
AI行业未来发展趋势呈现多维度特征:首先,AI技术持续突破,如GPT-6 Astra的进化标志着技术进入新阶段;其次,算力需求激增,算力成本与产出差距显著,支撑高价扫货算力资源;再次,晶圆厂设备市场预计将高速增长,2026-2028年WFE市场规模将分别达到1630亿至2540亿美元;此外,存储芯片市场供需失衡,三星、美光等企业产能已全数分配,价格持续上涨;最后,中美科技竞赛加剧,AI领域投资回报期缩短,市场对AI板块仍具中线乐观预期。
报告重点分析了哪些方向?
报告重点分析了AI技术突破对市场的影响、算力资源供需关系、晶圆厂设备市场增长潜力、云服务实例租赁价格上涨趋势、存储芯片市场供需状况以及中美科技竞赛格局。报告指出,GPT-6 Astra的进化及AGI的实现表明AI技术突破持续,市场对AI板块仍具中线乐观预期,同时强调算力成本与产出差距显著、存储芯片短缺将持续至2030年底等关键信息。
当前市场状况如何判断?
当前市场状况呈现震荡整理态势,双创指数调整但中线预期乐观。AI领域发展迅速,技术突破持续,如OpenAI实现AGI并推出GPT-6 Astra,推动市场对AI板块中线乐观预期。算力需求激增,算力成本与产出差距显著,支撑高价扫货算力资源。晶圆厂设备市场预计将高速增长,存储芯片市场供需失衡,价格持续上涨。中美科技竞赛加剧,AI领域投资回报期缩短,整体市场对AI板块仍具中线乐观预期。
研报有哪些风险提示?
本报告信息源于公开资料,格林大华期货研究院不保证信息准确性及建议有效性,不构成投资建议,投资者据此决策自行承担风险。报告强调AI技术发展存在不确定性,市场波动可能影响投资收益。此外,算力资源供需失衡、存储芯片短缺等问题可能带来行业风险,投资者需关注技术迭代和市场竞争变化。报告版权归属格林大华期货研究院,未经许可不得翻版、复制或转载。