猜你想问
这份研报的核心内容是什么?
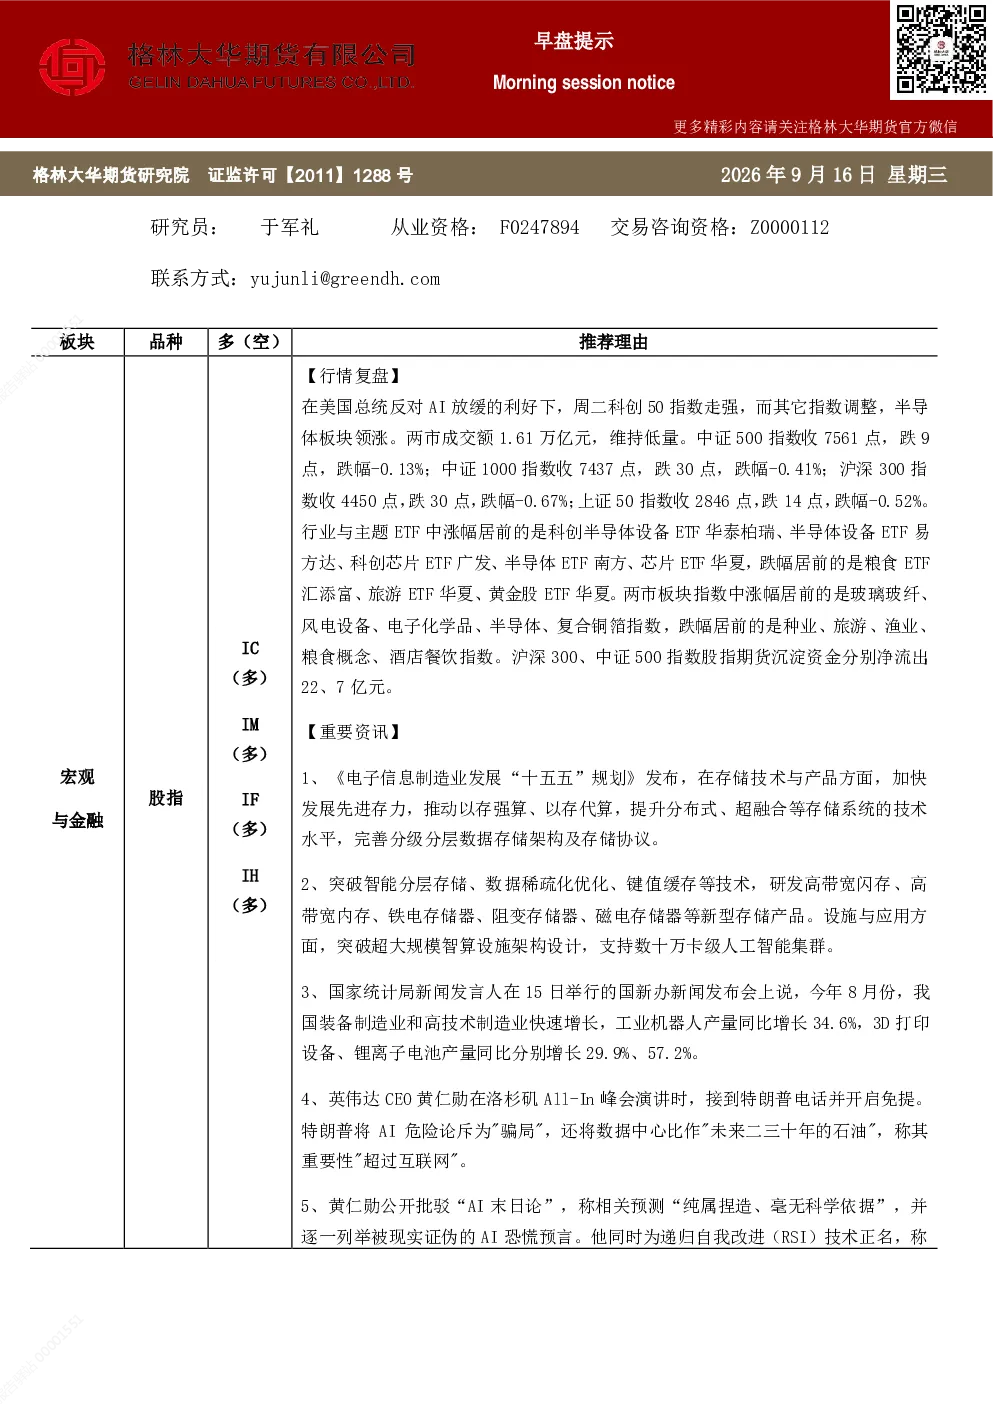
本报告聚焦存储芯片供需失衡与AI算力瓶颈,指出存储供给年增约20%但需求增速高达200%以上,三星、美光、SK海力士等企业2027年产能已全数分配。AI发展面临ABF载板短缺、HBM4E制造瓶颈及电力缺口等硬约束,Anthropic算力产出达每兆瓦5000万美元。摩根士丹利预测2026年晶圆厂设备市场达1630亿美元,SpaceX与阿里云AI投资回报期短,英伟达营收增长70%。
存储芯片赛道未来发展趋势如何?
存储芯片领域供需失衡将持续至2030年底,AI算力需求激增推动技术迭代,HBM4E等新制程成为瓶颈。全球晶圆厂设备市场将稳步增长,2026-2028年分别达1630亿、2230亿、2540亿美元。科创50指数完成颈线位回抽,市场关注美联储议息会议。
研报重点分析了哪些方向?
报告重点分析存储芯片供需失衡对价格的影响,AI算力发展瓶颈与投资回报,以及晶圆厂设备市场增长趋势。同时关注中美科技竞赛中AI领域的竞争格局,美国AI巨头放缓策略或影响中国开源大模型发展。
当前市场现状如何判断?
当前市场呈现存储芯片供不应求、AI算力需求旺盛但受限、晶圆厂设备市场高速增长的状态。科创50指数已完成颈线位回抽,市场静待美联储议息会议指引。英伟达营收增长70%反映需求强劲,但新产能上线迅速被吸收。
研报有哪些风险提示?
本报告信息源于公开资料,格林大华期货研究院对准确性及完备性不作保证。观点结论仅供参考,不构成买卖出价和征价。投资者据此决策与本公司和作者无关。报告版权归属格林大华期货研究院,引用转载需注明出处。
你可能感兴趣
格林大华期货股指早报20240506
格林大华期货2024-05-07
格林大华期货股指早报20240507
格林大华期货2024-05-07
格林大华期货股指早报20240605
格林大华期货2024-06-05
格林大华期货股指早报20240402
格林大华期货2024-04-02
格林大华期货股指早报
格林大华期货2023-03-31
格林大华股指期货早报
格林大华期货2021-09-14
格林大华股指期货早报
格林大华期货2021-08-26
格林大华股指期货早报
格林大华期货2021-08-24
格林大华股指期货早报
格林大华期货2021-07-28
格林大华股指期货早报
格林大华期货2021-10-20