猜你想问
这份研报的核心内容是什么?
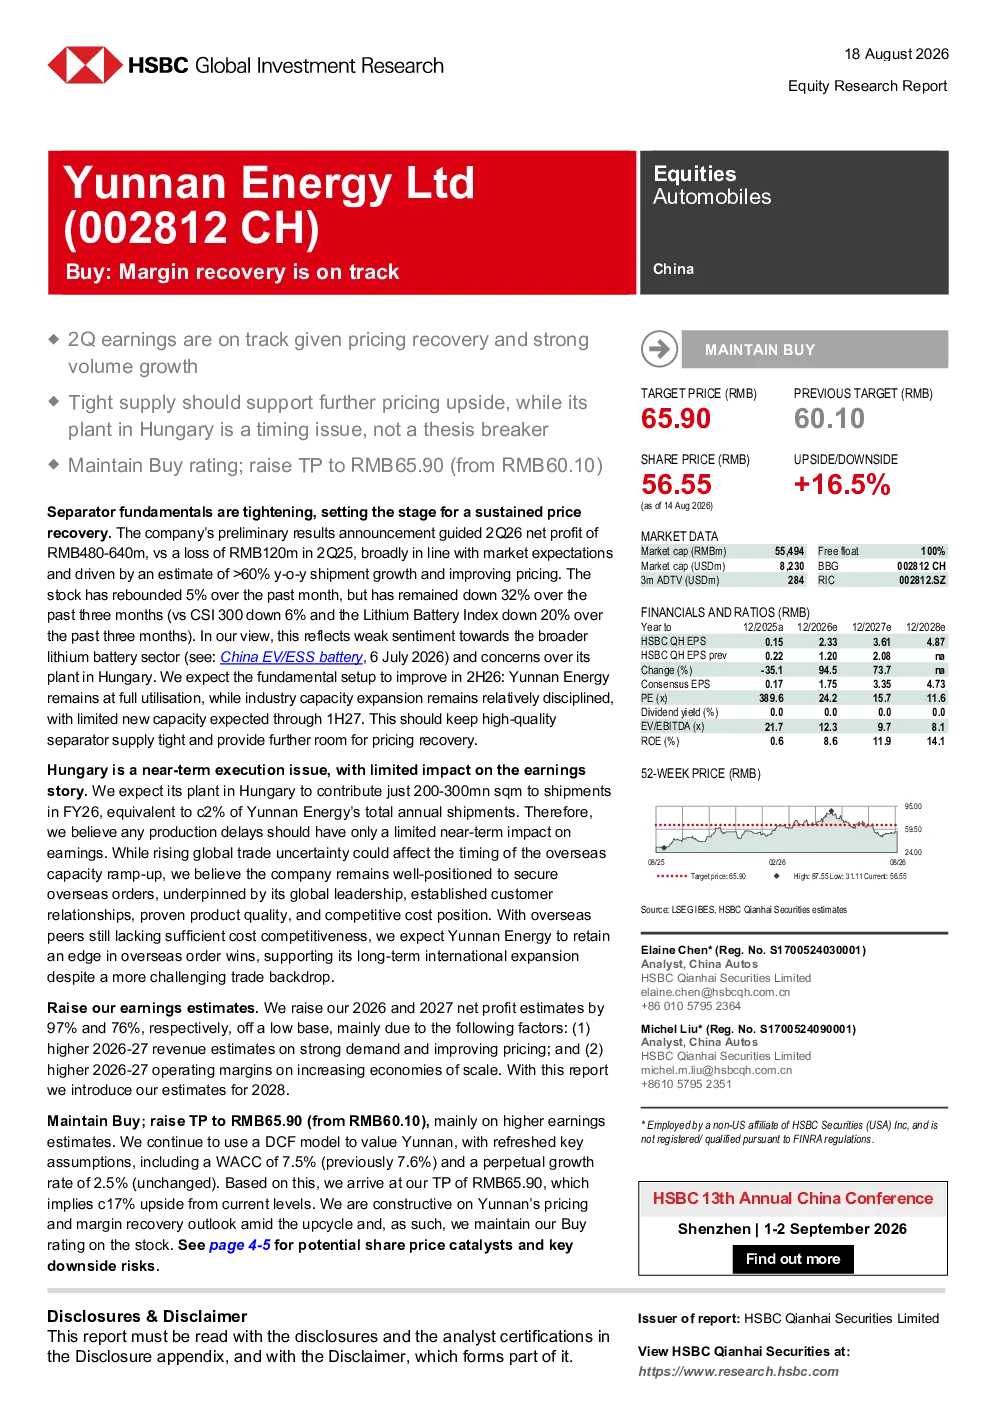
这份研报指出云南能源基本面正在收紧,为持续的价格复苏奠定基础。公司2026年第二季度净利润指引为4.8-6.4亿元人民币,与2025年第二季度亏损1.2亿元人民币相比,主要由估计的出货量同比增长超过60%和价格改善推动。尽管股价在过去一个月上涨了5%,但过去三个月仍下跌了32%,这反映了市场对整个锂电池板块的悲观情绪,以及对匈牙利工厂的担忧。
锂电池赛道未来发展趋势如何?
锂电池赛道未来发展趋势显示,2026年下半年云南能源将保持满负荷运转,而行业产能扩张将保持相对谨慎,预计2027年上半年新增产能有限。这将保持高质量隔膜供应紧张,并为价格复苏提供进一步空间。全球贸易不确定性可能会影响海外产能的扩张时间,但云南能源凭借其全球领导地位、成熟的客户关系、可靠的产品质量和具有竞争力的成本地位,仍将很好地获得海外订单。
研报重点分析了哪些方面?
研报重点分析了云南能源的盈利预测上调,2026年净利预测上调97%,2027年净利预测上调76%,目标价上调至65.90亿元人民币。报告指出,云南能源将保持满负荷运转,行业产能扩张相对谨慎,高质量隔膜供应紧张,价格复苏空间大。同时,匈牙利工厂执行问题对盈利能力影响有限,公司仍将很好地获得海外订单。
当前锂电池市场现状如何?
当前锂电池市场现状显示,云南能源股价在过去一个月上涨了5%,但过去三个月仍下跌了32%,反映了市场对整个锂电池板块的悲观情绪,以及对匈牙利工厂的担忧。然而,报告认为基本面正在收紧,为持续的价格复苏奠定基础,出货量同比增长超过60%,价格改善推动盈利预测上调。
研报提示了哪些风险?
研报提示的风险包括匈牙利工厂执行问题,尽管对盈利能力影响有限,但仍是近期执行问题。此外,全球贸易不确定性可能会影响海外产能的扩张时间,这是需要关注的潜在风险。尽管如此,云南能源凭借其全球领导地位、成熟的客户关系、可靠的产品质量和具有竞争力的成本地位,仍有望应对这些挑战。