猜你想问
这份研报的核心内容是什么?
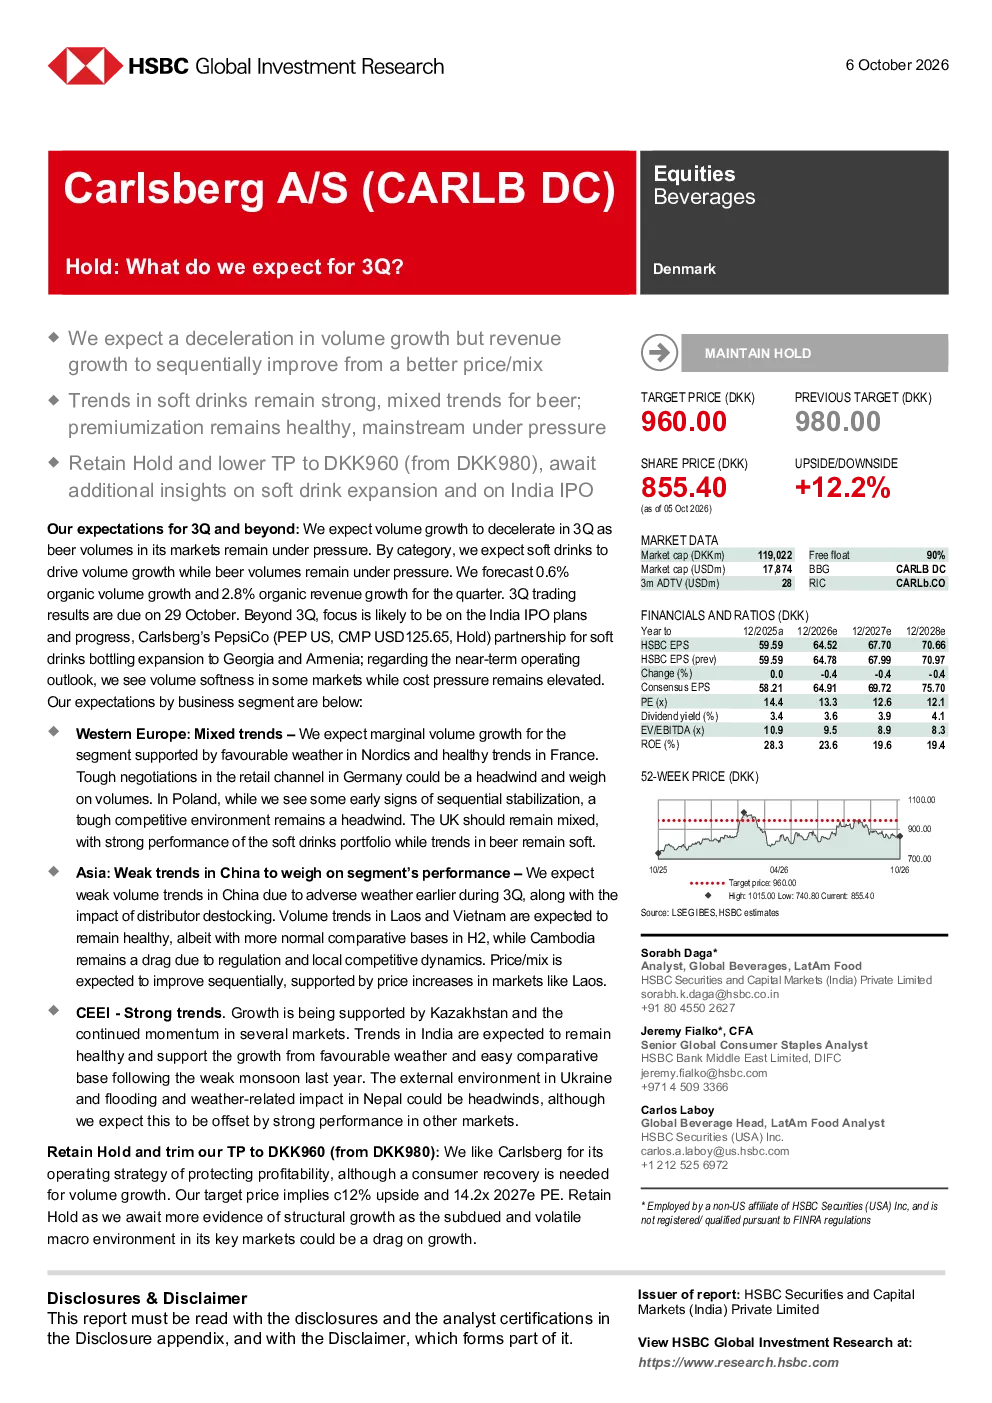
该研报维持对嘉士伯的“持有”评级,并将目标价从DKK 980下调至DKK 960。分析师预计第三季度销量增长放缓,但收入将环比提升,主要受价格/产品组合改善推动。报告关注软饮料的强劲增长和啤酒增长承压,同时强调对印度IPO计划及与百事可乐在格鲁吉亚和亚美尼亚的装瓶扩张合作的长期关注。
嘉士伯所在的软饮料赛道发展趋势如何?
软饮料保持强劲增长趋势,成为销量增长的主要驱动力。啤酒增长承压但高端化趋势持续,主流市场竞争激烈。西欧市场增长分化,亚洲市场受中国疲软拖累但部分市场增长健康,中东欧及印度市场表现强劲。价格/产品组合改善支持部分市场提价。
研报重点分析了哪些方向?
研报重点分析了嘉士伯的全球区域表现,包括西欧增长分化、亚洲市场挑战与机遇、中东欧及印度市场的强劲增长。同时关注公司财务与估值,调整模型预测因价格/产品组合改善上调收入预期,预计2026年EPS为DKK 64.52。
当前市场对嘉士伯的判断是什么?
市场判断嘉士伯通过经营策略保护盈利能力,但需消费者复苏推动销量增长。报告维持“持有”评级,等待更多结构性增长证据。西欧市场存在不确定性,亚洲市场基数正常化,中东欧及印度市场受宏观经济疲软和波动影响。
研报提示了哪些风险?
研报提示的风险包括关键市场宏观经济疲软和波动可能拖累增长,印度IPO计划的不确定性,与百事可乐合作的扩张风险,以及亚洲市场分销商去库存和监管动态的影响。乌克兰外部环境和尼泊尔灾害也可能构成风险因素。