猜你想问
有研新材2026年第三季度报告核心内容有哪些?
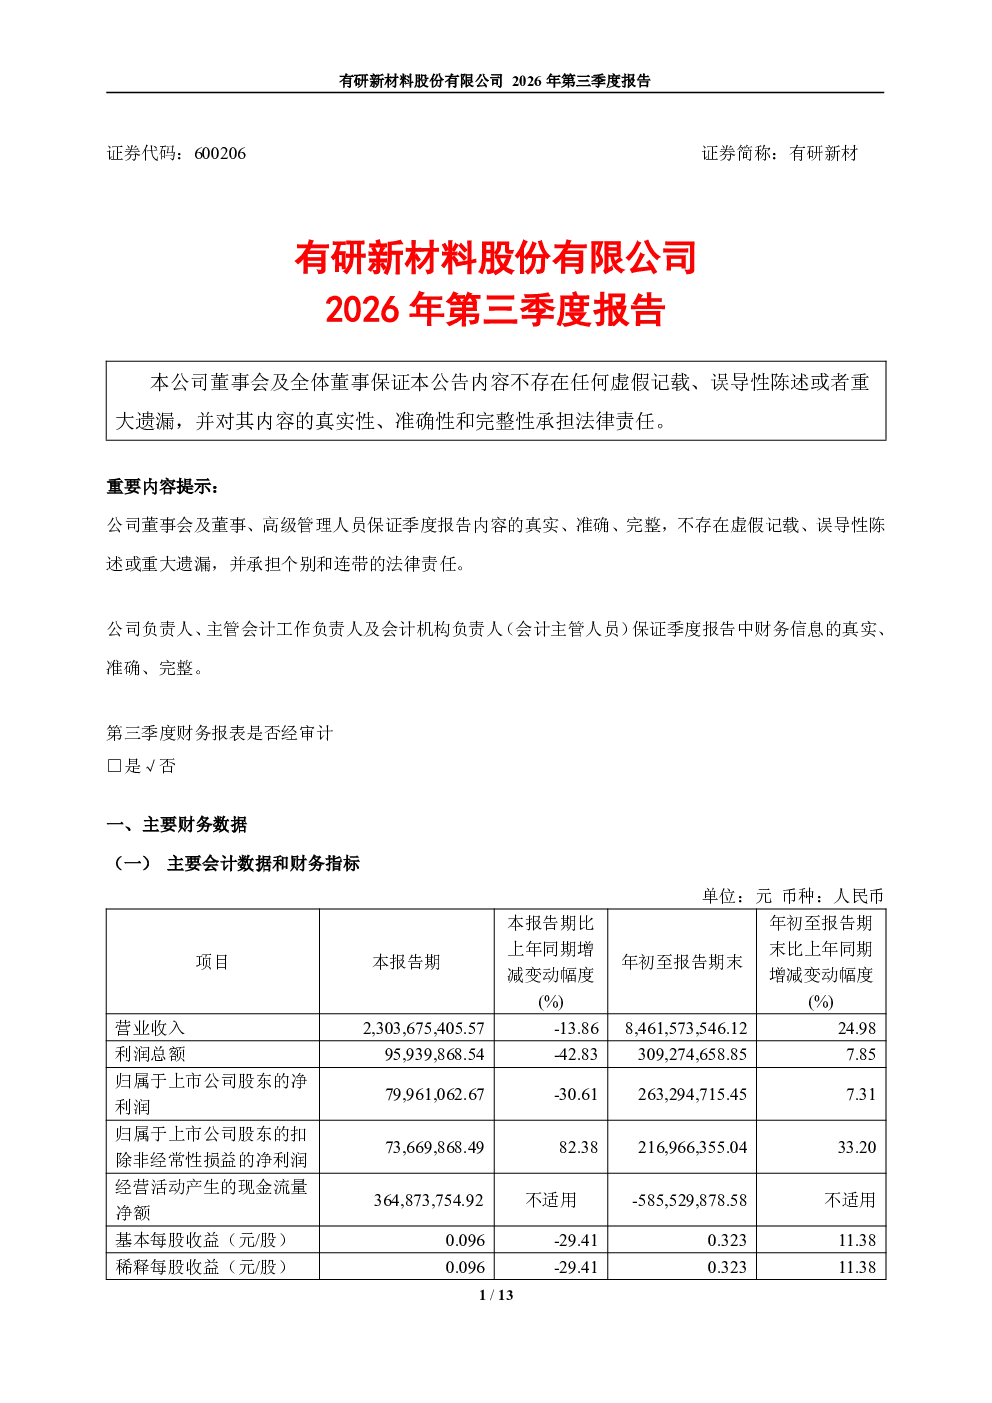
报告显示,有研新材扣非净利润同比增长82.38%,主要得益于集成电路半导体靶材销售增长超40%及增值税加计抵减政策。但利润总额和归母净利润同比下降,原因是上年同期有10,757.60万元的技术转让收益,本期无此类收益。总资产和营业收入下降,系公司转让了部分股权所致。
集成电路半导体靶材行业发展趋势如何?
集成电路半导体靶材行业持续受益于全球半导体需求增长。有研新材靶材销售收入大幅增长,反映行业景气度提升。政策支持如增值税加计抵减也为行业发展提供动力。未来,靶材技术迭代和高端产品需求将推动行业进一步发展。
有研新材报告重点分析了哪些方向?
报告重点分析了公司集成电路业务增长动能,以及资产结构调整对财务表现的影响。半导体靶材成为主要增长点,而股权处置带来的短期收入波动也得到体现。此外,新基石基金公允价值变动收益1,360.07万元,反映公司投资管理能力。
当前有研新材的市场现状如何?
有研新材在半导体靶材领域具备领先地位,但整体营收和利润受资产处置影响短期承压。公司聚焦核心业务发展,集成电路业务增长强劲。同时,公司通过延长新基石基金存续期,确保项目平稳退出,体现长期发展策略。
有研新材研报存在哪些风险提示?
报告显示,公司利润波动受非经常性因素影响较大,如技术转让收益的缺乏。股权处置可能导致短期业绩不稳定。此外,半导体行业技术迭代快,若公司未能持续创新,可能面临竞争压力。新基石基金投资也存在市场风险。
你可能感兴趣
有研新材:有研新材2026年第一季度报告
财报2026-04-25
有研新材:有研硅股2004年第三季度报告
财报2004-10-21
有研新材:有研硅股2002年第三季度报告
财报2002-10-26
有研新材:有研硅股2003年第三季度报告
财报2003-10-18
有研新材:有研新材料股份有限公司2024年第三季度报告
财报2024-10-31
有研新材:2020年第三季度报告
财报2020-10-20
有研新材:2014年第三季度报告
财报2014-10-18
有研新材:有研新材料股份有限公司2025年第三季度报告
财报2025-10-31
有研新材:2017年第三季度报告
财报2017-10-19
有研新材:有研硅股2006年第三季度报告
财报2006-10-21