猜你想问
Hexagon收购Rocscience交易细节是什么?
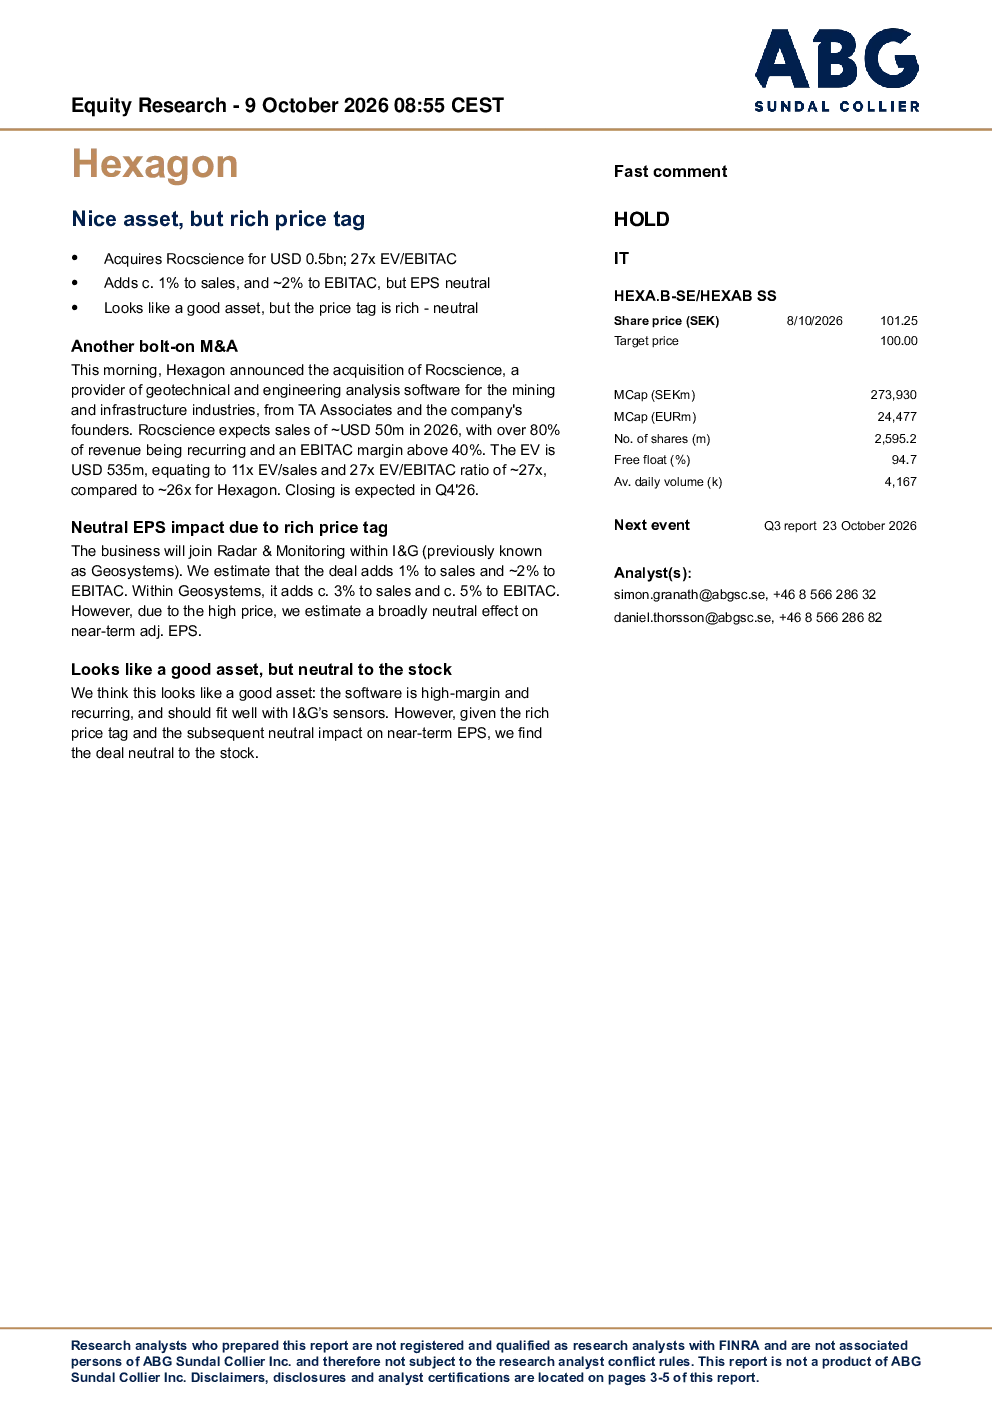
Hexagon宣布以5亿美元收购Rocscience,交易对Hexagon的EV/EBITAC比率为27倍,高于其自身26倍。Rocscience预计2026年销售额约5000万美元,80%以上收入为经常性收入,EBITAC利率超40%。交易预计2026年第四季度完成,并将于I&G部门(原Geosystems)合并。
Rocscience所在赛道发展趋势如何?
Rocscience属于地质和工程分析软件赛道,该领域随着基础设施建设和技术升级持续增长。软件产品具有高利润率和经常性收入特点,与Hexagon传感器业务存在协同效应,未来可能受益于数字化转型和智慧城市建设项目推动。
研报重点分析了哪些方面?
研报重点分析了Hexagon收购Rocscience的交易估值、财务影响及战略协同性。指出交易将带来1%销售额和约2%EBITAC增长,但对每股收益影响中性。同时评估了Rocscience软件产品的高利润率和经常性收入特性,以及与Hexagon现有业务的互补潜力。
当前市场对Hexagon股价有何判断?
市场对Hexagon股价持中性态度。分析师认为Rocscience是优质资产,但27倍的EV/EBITAC估值偏高,短期内对每股收益影响有限。Hexagon当前评级为“持有”,目标价100瑞士法郎,当前股价101.25瑞士法郎。股价表现主要受整体业务增长和行业竞争格局影响。
研报提示哪些投资风险?
研报提示的主要风险包括交易估值偏高可能影响长期盈利能力,以及整合Rocscience业务可能带来的文化冲突和管理挑战。此外,地质工程软件市场竞争激烈,新技术迭代可能削弱Rocscience产品优势。需要关注并购后协同效应落地进度和实际财务表现差异。
你可能感兴趣
镍不锈钢日报:短期镍价偏强态势不改,但当前价格下镍企利润偏高
华泰期货2020-09-03
铁矿石月报:补库有支撑,但价格偏高
五矿期货2024-01-05
收购优质资产增厚业绩,打开增长空间
东吴证券2024-06-30
重大事项点评:拟收购优质资产,产业链持续完善升级
基础化工华创证券2024-12-12
04.持续注入优质资产:长江电力收购水电资产
-2024-11-05
重大事件快评:再度收购CEC优质资产,布局工业控制自主可控
信息技术国信证券2019-12-02
拥抱优质资产,收购再下一城
国盛证券2019-06-26
公司公告点评:现金收购集团优质资产,估值将加速修复
化石能源国泰君安证券2019-07-30
拟低估值收购集团资产,转型优质焦煤生产企业
化石能源安信证券2017-11-27
公司更新报告:收购资产优质,期待公司持续发力PPP
公用事业国泰君安证券2016-11-02