猜你想问
TD Cowen为何下调ICE评级至持有?
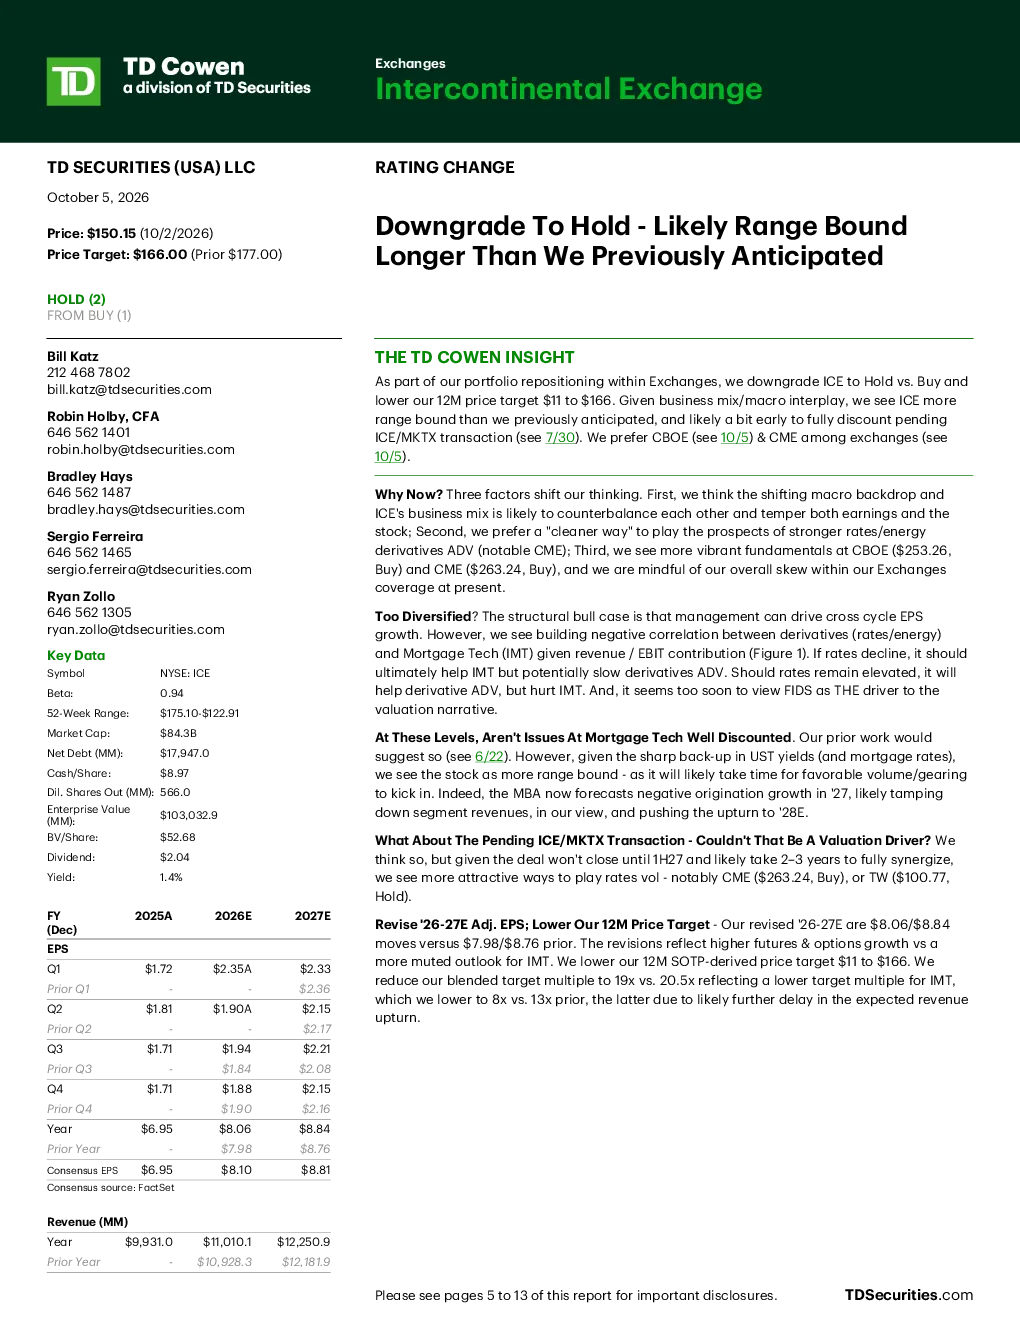
TD Cowen下调ICE评级至持有主要基于ICE的业务组合与宏观环境相互作用导致区间波动性增强。ICE的衍生品(利率/能源)与抵押技术(IMT)存在负相关性,收入和EBIT贡献差异明显。利率变动对两个板块影响不同:利率下降利好IMT但减缓衍生品增长,利率高位则反之。由于UST收益率和抵押贷款利率上升,交易量和杠杆率改善需时,导致股票区间波动性增大。此外,MBA预测2027年抵押贷款发放量负增长,或抑制IMT收入增长至2028年。
ICE当前的业务组合有何特点?
ICE的业务组合中,衍生品(利率/能源)与抵押技术(IMT)存在负相关性。衍生品板块受利率影响波动较大,而IMT则与利率走势相反。这种结构导致ICE整体业绩受宏观环境变化影响显著。利率下降时,IMT收入增加但衍生品业务增长放缓;利率上升时,衍生品业务受益但IMT受损。这种特性使得ICE在当前宏观环境下更具区间波动性,需要更长时间才能显现有利可图的交易量和杠杆率效果。
报告对ICE未来发展的关键预测有哪些?
报告预测ICE未来几年业绩将呈现区间波动。2025年每股收益预期为6.95美元,收入预期993.1亿美元;2026年每股收益预期8.06美元,收入预期1101.01亿美元;2027年每股收益预期8.84美元,收入预期1225.09亿美元。市值约843亿美元,净债务约179.47亿美元,每股现金8.97美元。企业价值约1030亿美元,市净率52.68美元,股息2.04美元,股息收益率1.4%。这些预测反映了ICE在当前市场环境下的稳健但波动性增强的发展态势。
当前ICE市场面临哪些主要风险?
ICE当前面临的主要风险包括宏观环境波动性增强。衍生品与抵押技术板块的负相关性放大了利率变动的影响,导致业绩区间波动。UST收益率和抵押贷款利率上升延缓了交易量和杠杆率改善,增加了市场不确定性。此外,MBA预测2027年抵押贷款发放量负增长,可能抑制IMT部门收入增长,并将好转时间推迟至2028年。这些因素共同构成了ICE当前面临的主要市场风险。
报告对ICE投资价值的综合评价如何?
报告综合评价ICE投资价值需考虑其业务组合特性与市场环境。ICE市值约843亿美元,企业价值约1030亿美元,市净率52.68美元,股息收益率1.4%。2025-2027年每股收益预期分别为6.95美元、8.06美元和8.84美元,收入预期逐年增长。尽管面临区间波动性增强和利率敏感性等风险,ICE仍保持稳健的财务结构和增长预期。但投资者需关注宏观环境变化对两个业务板块的差异化影响,以及抵押贷款市场前景的不确定性。