猜你想问
这份报告主要分析了什么内容?
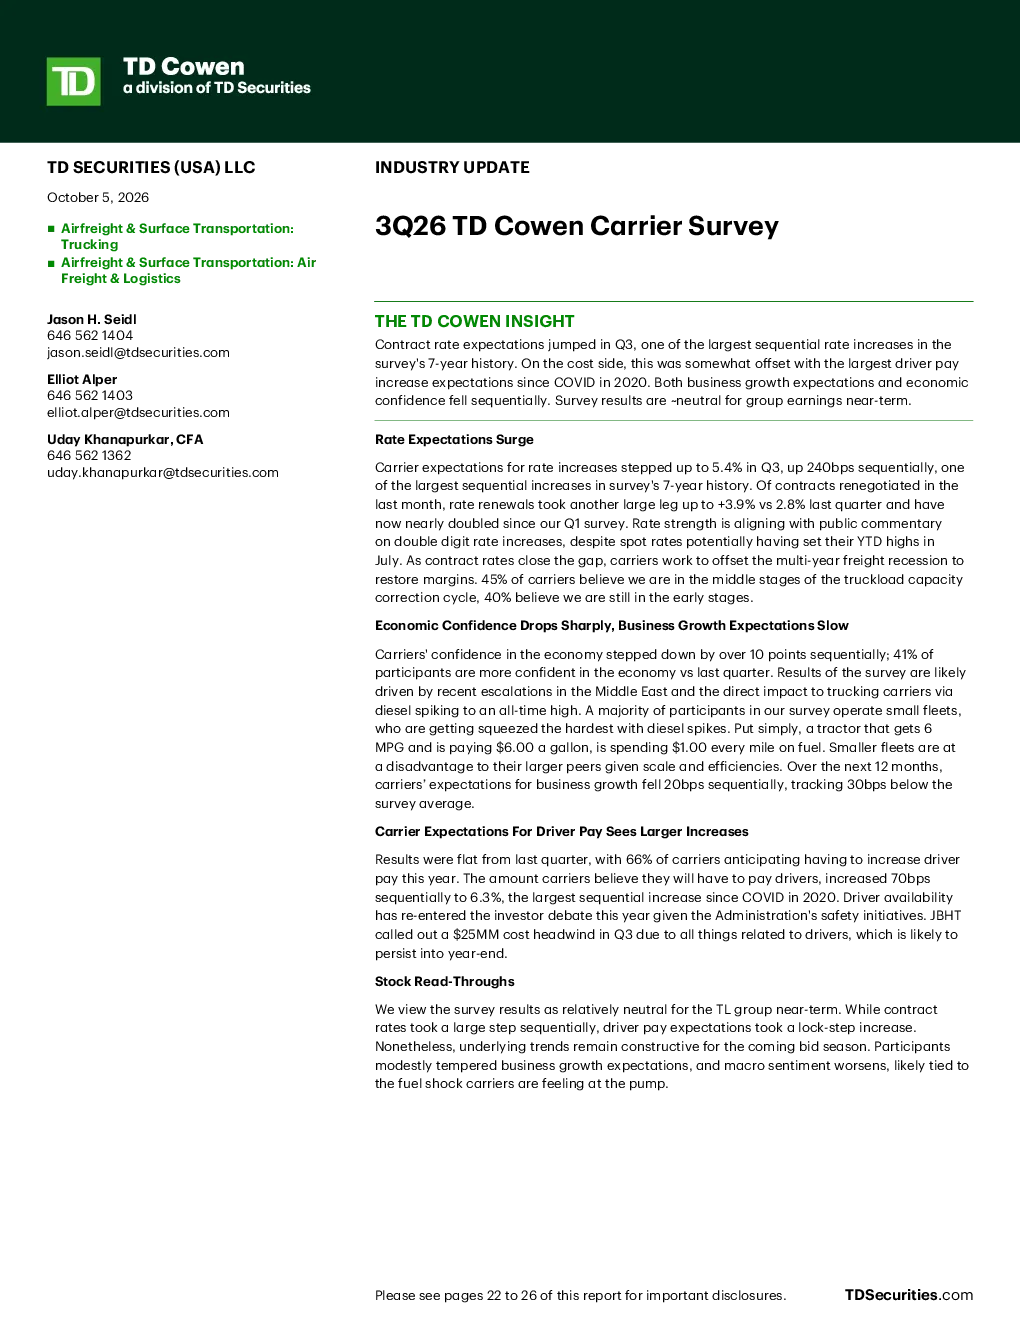
这份报告主要分析了2026年第三季度航空货运及地面运输行业的运费预期、经济信心、驾驶员薪酬、市场紧缩、运力退出周期、车队规模、新卡车订单和自动驾驶卡车态度等关键数据。报告显示运费上涨预期大幅跃升至5.4%,驾驶员薪酬涨幅预期为6.3%,市场紧缩状态预计持续超过12个月,运力退出规模显著,新卡车订单减少,对自动驾驶卡车的接受度不高。
卡车运输行业未来发展趋势如何?
卡车运输行业未来发展趋势显示市场紧缩状态预计将持续超过12个月,运力退出周期处于中后期,退出规模显著,新卡车订单减少。同时,运费上涨预期和驾驶员薪酬预期同步大幅上涨,市场对即将到来的竞标季节的基本面仍然持乐观态度。不过,受中东局势紧张和柴油价格飙升的影响,承运商对经济的信心环比下降超过10个百分点,未来12个月业务增长预期也环比下降20个基点。
报告重点分析了哪些方向?
报告重点分析了运费上涨预期、驾驶员薪酬预期、市场紧缩持续时间、运力退出周期阶段和规模、车队规模分布、新卡车订单情况以及对自动驾驶卡车的态度。数据显示,第三季度合同运费涨幅预期为5.4%,驾驶员薪酬涨幅预期为6.3%,45%的承运商认为运力退出周期处于中后期,56%的车队拥有1-25辆卡车,29%的承运商在过去12个月内订购了新的Class 8卡车,不到四分之一的承运商表示愿意测试自动驾驶卡车。
当前卡车运输市场现状如何判断?
当前卡车运输市场现状表现为紧缩状态预计持续超过12个月,运力退出周期处于中后期且退出规模显著,新卡车订单减少。同时,运费上涨预期大幅跃升至5.4%,驾驶员薪酬涨幅预期为6.3%。不过,市场对即将到来的竞标季节的基本面仍然持乐观态度。但承运商对经济前景的悲观情绪和对业务增长预期的放缓,可能受到近期油价飙升的影响。
这份报告有哪些风险提示?
这份报告的风险提示包括运力退出规模显著可能带来的市场波动,驾驶员薪酬大幅上涨可能压缩行业利润空间,以及经济前景悲观情绪可能影响行业增长预期。此外,新卡车订单减少可能影响运力供给,而自动驾驶卡车接受度不高可能延缓技术替代进程。这些因素可能共同影响行业未来的发展态势。