猜你想问
这份研报的核心内容是什么?
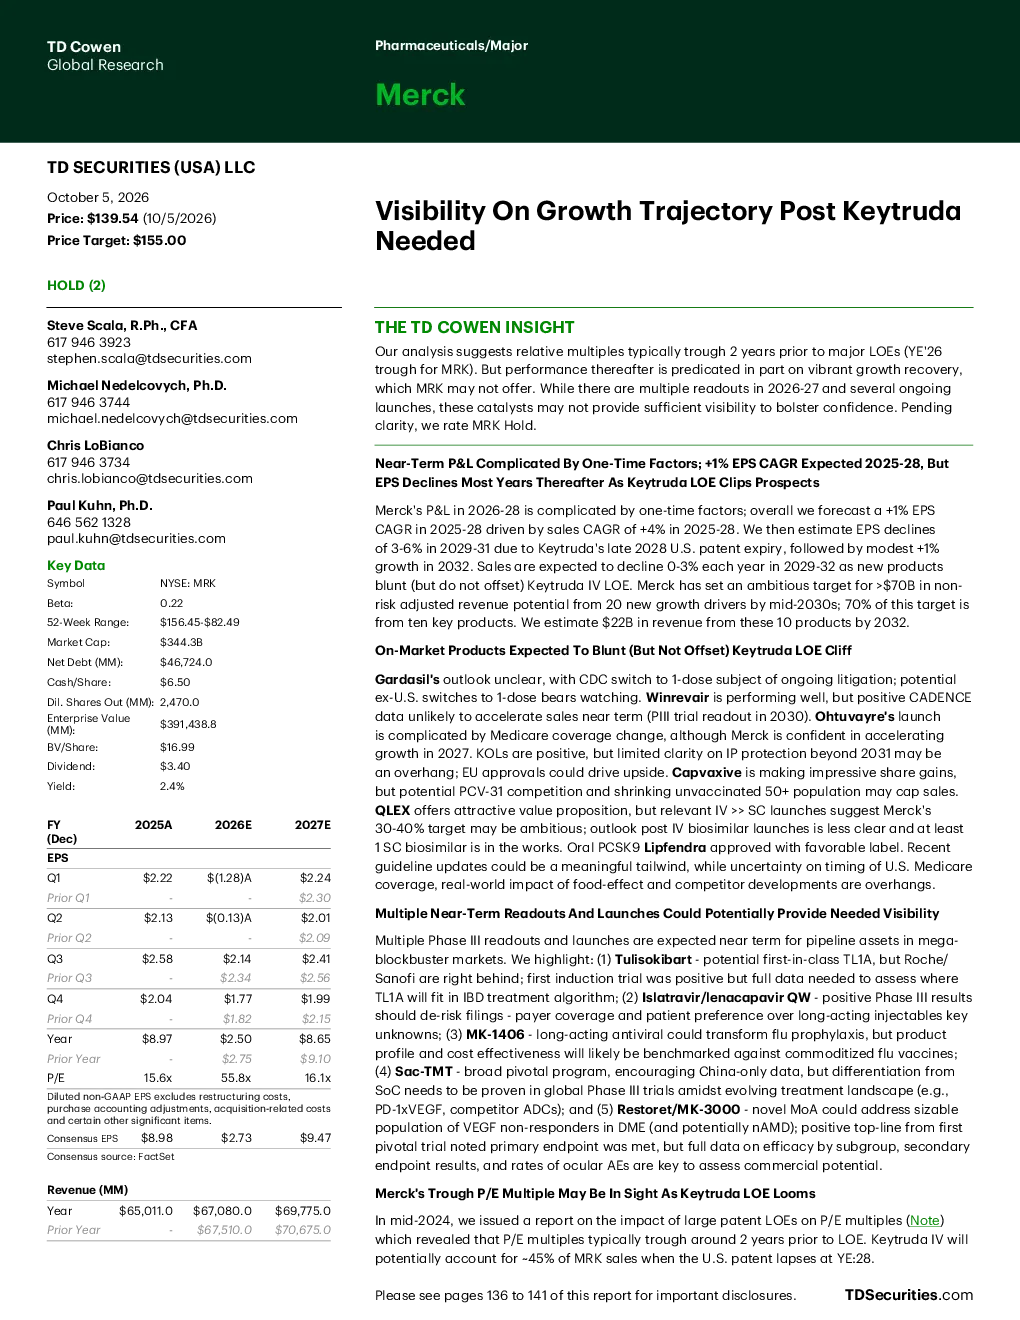
这份研报分析了默克公司的生长轨迹,指出Keytruda专利到期后公司收入将短暂下滑但随后反弹。报告强调默克拥有丰富的研发管线,涵盖心血管、糖尿病/代谢、肿瘤、疫苗和动物健康等领域的新产品将部分抵消专利到期影响。此外,默克通过并购和合作拓展业务,增强竞争力,预计到2030年非风险调整收入达700亿美元,肿瘤领域收入占比高。
默克所在赛道的发展趋势如何?
默克所处赛道呈现多元化发展趋势,肿瘤领域仍是核心,但心血管、糖尿病/代谢、疫苗和动物健康等领域的创新产品将成为重要增长点。Keytruda专利到期后,公司需依赖新管线产品支撑收入,动物健康领域增长迅速,预计2030年收入超84亿美元,整体研发管线为未来增长提供动力。
研报重点分析了哪些方向?
研报重点分析了默克的核心产品Keytruda的专利到期影响及应对策略,同时关注公司丰富的研发管线,包括Lipfendra、Tulisokibart、Sacituzumab tirumotecan等新产品进展。报告还评估了默克通过并购和合作拓展业务线的成效,以及2030年非风险调整收入目标及肿瘤领域的收入占比。
当前市场对默克的整体判断是什么?
当前市场认为默克具备强大的研发能力和多元化产品布局,Keytruda专利到期带来的短期收入压力可通过新管线产品部分缓解。公司积极拓展业务,增强市场竞争力,动物健康领域增长潜力大。整体来看,默克未来增长可期,但需关注专利到期后的业绩波动及新产品市场表现。
研报提示了哪些风险?
研报提示的主要风险包括Keytruda专利到期后短期收入下滑的挑战,以及新产品研发和市场推广的不确定性。此外,竞争加剧和监管政策变化也可能影响公司业绩,需关注默克如何通过并购合作和新产品管线对冲这些风险。
你可能感兴趣
2026年中国甲状腺功能紊乱治疗药物行业:福元医药双品种挑战默克,谁能主导迈向百亿的甲状腺用药市场
医药生物头豹研究院2026-09-24
2026年中国甲状腺功能紊乱治疗药物行业福元医药双品种挑战默克,谁能主导迈向百亿的甲状腺用药市场
医药生物头豹研究院2026-09-24
医药生物行业:默克新冠口服药效果良好,对国内医药产业的影响
医药生物东吴证券2021-10-07
默克亮相2021国际消费电子展:推进数字化生活的材料和解决方案
电子设备默克(Merck)2021-01-13
剥离表现不佳的精密业务和承购协议增加了收入可见度
电子设备辉立证券2017-03-03
2H正值需要更好的可见度
信息技术三星证券2017-06-22
企业GEO实施路径白皮书:从0到1建设品牌AI可见度的完整行动地图
建筑建材一搜百应2026-06-23
国金食饮 周观点0712 业绩窗口期 持续推荐可见度较高的α标的
未知机构2026-07-12
食品饮料行业研究:业绩窗口期,持续推荐可见度较高的α标的
食品饮料国金证券2026-07-11
2026 生成式引擎优化(GEO)白皮书:AI 搜索时代的品牌可见度、心智定位与商业增长指南
信息技术特秀 GEO 增长实验室&崛世 AI 营销科技(Justwe AI)2026-06-05