猜你想问
这期债券周报的核心内容是什么?
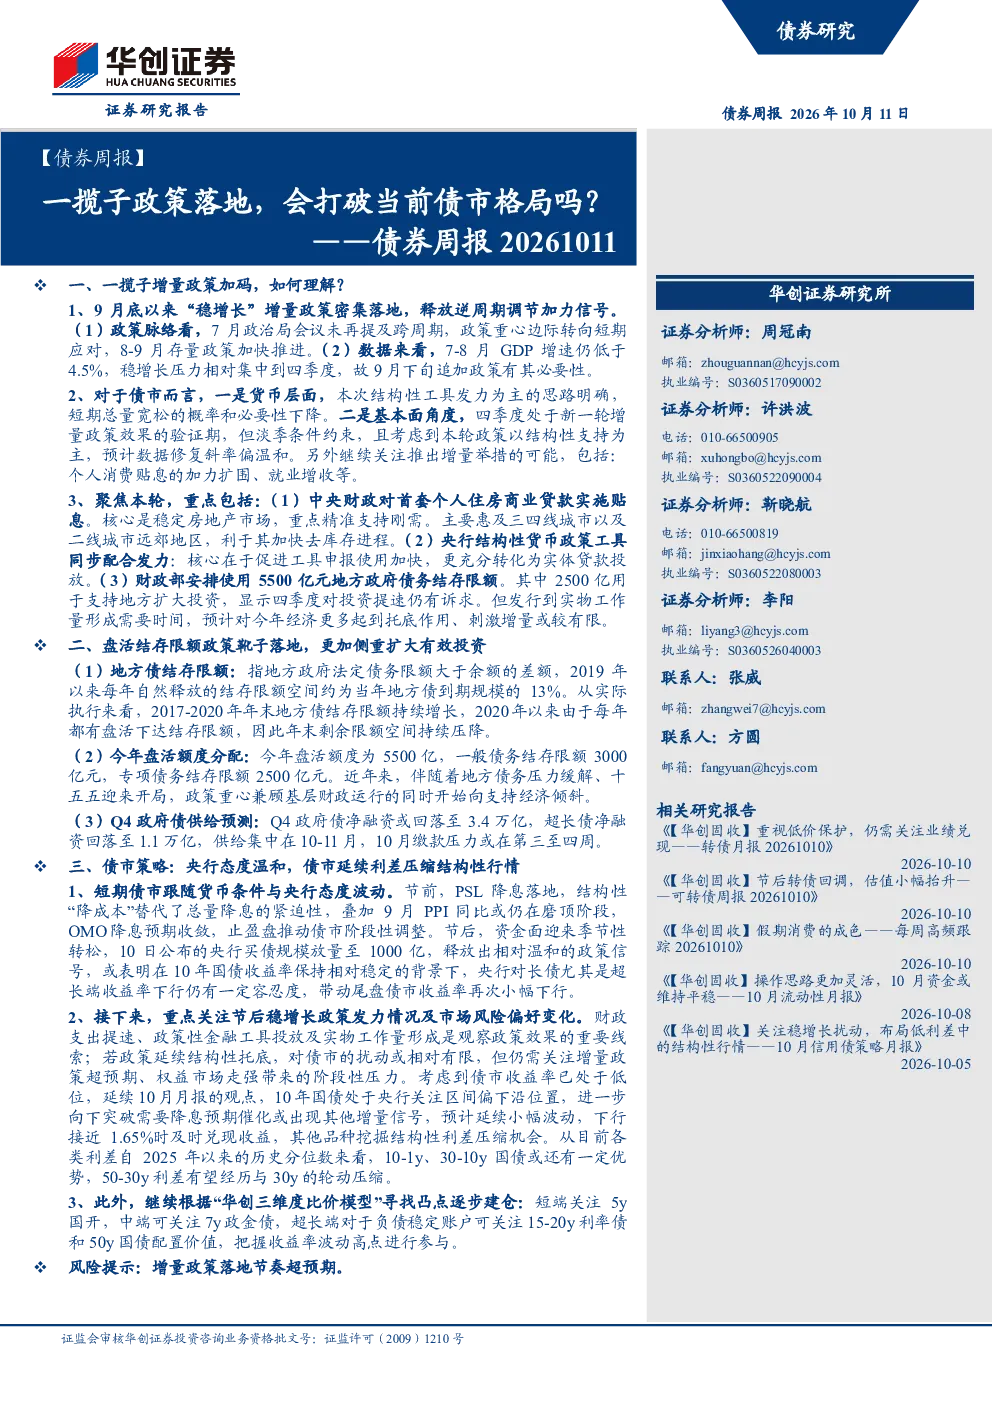
本报告分析了9月底以来密集落地的“稳增长”增量政策,指出政策重心转向短期应对,货币层面短期总量宽松概率下降,基本面利好债市但数据修复斜率偏温和。同时关注个人消费贴息扩围、就业增收等增量举措可能。盘活结存限额政策靴子落地,2500亿元专项债务限额增加,优先支持在建项目和经济大省,兼顾基层财政运行与经济增长。
债市未来发展趋势如何?
短期债市跟随货币条件与央行态度波动,节后需关注政策发力情况及市场风险偏好变化。若政策延续结构性托底,对债市扰动有限。10年国债处于央行关注区间偏下沿,预计小幅波动。其他品种挖掘结构性利差压缩机会,10-1y、30-10y国债仍有优势,50-30y利差有望经历轮动压缩。债市延续窄震荡,政策预期与止盈交易交织。
报告重点分析了哪些方向?
报告重点分析了增量政策对债市的影响,包括货币宽松概率变化、基本面利好与数据修复斜率、增量举措可能性等。同时分析了盘活结存限额政策的具体安排与目标,以及央行态度对长端收益率下行的容忍度。此外,还探讨了债市策略,如央行关注区间、结构性利差机会等。
当前债市市场现状如何判断?
当前债市围绕宽松预期与稳增长政策反复定价,伴随机构止盈情绪升温债市先涨后跌。节后资金面转松、央行买债加量,债市有所修复。央行态度温和,对长债尤其是超长端收益率下行有一定容忍度。债市延续窄震荡,政策预期与止盈交易交织。
研报提示了哪些风险?
报告提示的主要风险是增量政策落地节奏超预期。需关注政策推出时机、力度及市场反应,以及政策重心边际转向短期应对可能带来的不确定性。此外,还需关注货币层面短期总量宽松概率下降可能对债市产生的影响。
你可能感兴趣
LPR报价会打破15连平吗?对债市影响预计偏中性
长城证券2021-07-20
信用债周度跟踪:央行23条会改变当前城投债的融资格局吗?
信达证券2022-04-23
债券周报:“习特会”靴子终落地,短期债市仍难破局
华创证券2019-06-30
债券市场策略周报:宽松政策落地前,债市仍可乐观对待
民族证券2015-05-04
【债券日报】华创债券政治局会议点评:当前逆周期调控仍在“结构性”政策格局下
华创证券2020-04-18
华创债券2月流动性月报:“疫情”对当前政策格局影响几何?
华创证券2020-02-01
【债券周报】政策双周报:加大逆周期调节力度,一揽子稳增长政策密集出台
华创证券2024-10-14
固定收益周报:当前10年债券值得配置吗?如何配置?
德邦证券2022-03-27
固定收益周报:当前中长端债券有价值吗
德邦证券2023-07-10
策略周报:科创板规则落地实施,打破逢会必跌魔咒
开源证券2019-03-04