猜你想问
这份研报主要分析了什么内容?
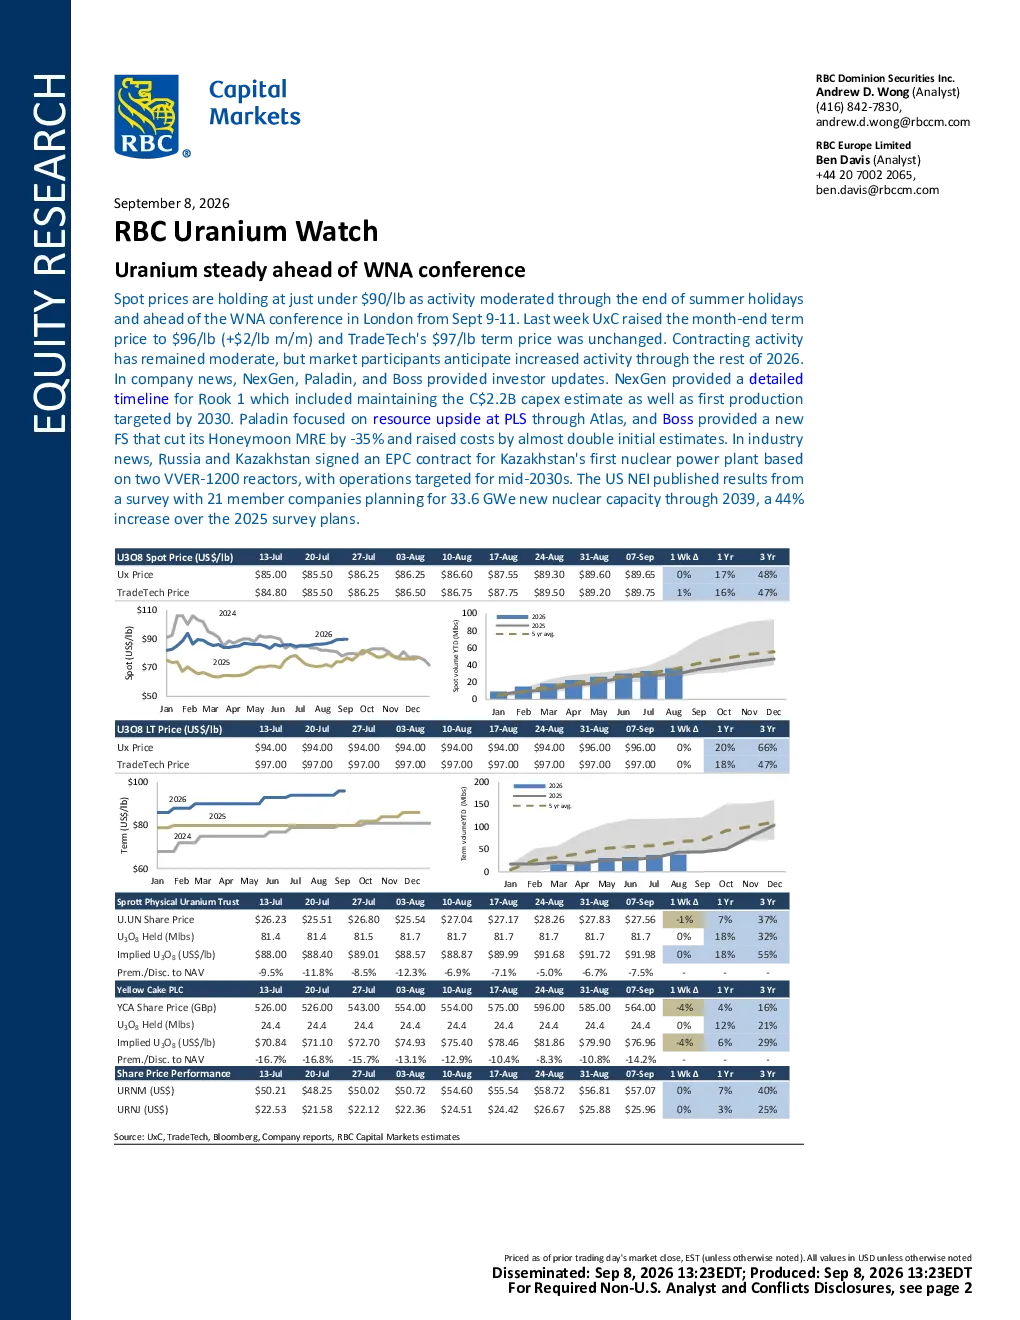
这份研报主要分析了U3O8现货价格在89.65美元/磅附近的稳定性,探讨了夏季假期活动放缓和即将举行的WNA会议对市场的影响。同时,报告还对比了UxC和TradeTech的期货价格走势,指出UxC期货价格上涨2美元至96美元/磅,而TradeTech期货价格保持不变。此外,报告还关注了市场参与者对2026年下半年合同活动的预期增加,以及NexGen、Paladin和Boss等公司的最新投资者更新。NexGen详细介绍了Rook 1项目的时间表和资本支出估算,Paladin分析了PLS通过Atlas的资源上行潜力,Boss则提供了新的财务报表,显示Honeymoon的MRE削减35%但成本提高近一倍。行业方面,报告提到了俄罗斯和哈萨克斯坦签署的核电站EPC合同,以及美国NEI发布的核能建设计划增长数据。最后,报告还分析了U3O8持有量和隐含价格的变动情况,以及相关公司股价的表现。
铀矿行业未来发展趋势如何?
铀矿行业未来发展趋势方面,报告指出市场在夏季假期后保持稳定,但预计2026年下半年合同活动将增加。这主要得益于全球核能需求的增长和各国核能建设计划的推进。例如,美国NEI发布的调查结果显示,21家成员公司计划到2039年建设33.6吉瓦的新核能容量,比2025年的调查计划增加了44%。此外,俄罗斯和哈萨克斯坦签署的核电站EPC合同,以及基于两台VVER-1200反应堆的核电站预计在2030年代中期投入运营,都表明全球核能合作进展顺利。然而,行业也面临一些挑战,如部分公司的成本控制问题,以及市场价格的波动风险。总体而言,铀矿行业未来发展趋势向好,但仍需关注市场供需变化和政策环境的影响。
研报重点分析了哪些公司?
研报重点分析了NexGen、Paladin和Boss这三家公司。NexGen详细介绍了其Rook 1项目的时间表,包括维持22亿加元资本支出估算,并设定了2030年首次生产的靶心。Paladin则专注于PLS通过Atlas的资源上行潜力,展示了其资源扩张的潜力。Boss提供了新的财务报表,显示其Honeymoon项目的MRE削减了35%,但成本提高了近一倍,反映了其在成本控制方面面临的挑战。此外,报告还简要分析了Sprott Physical Uranium Trust、Yellow Cake PLC、URNM和URNJ等公司的股价表现,但并未深入分析其经营状况。总体而言,研报对公司层面的分析主要集中在NexGen、Paladin和Boss,揭示了他们在行业中的不同发展路径和挑战。
当前铀矿市场现状如何?
当前铀矿市场现状方面,报告指出U3O8现货价格稳定在89.65美元/磅附近,受夏季假期活动放缓和即将于9月9日至11日在伦敦举行的WNA会议影响。UxC将月末期货价格上调至96美元/磅(环比上涨2美元),而TradeTech的期货价格保持不变。市场参与者预计2026年下半年合同活动将增加,显示出市场对未来需求的乐观预期。此外,U3O8持有量自7月13日至9月7日略有下降,从1.7818百万磅降至1.7017百万磅,跌幅为1.70%,而隐含U3O8价格自7月13日至9月7日上涨至91.98美元/磅,涨幅为1.80%。这些数据表明市场供需关系相对平衡,但价格存在一定波动。总体而言,当前铀矿市场保持稳定,但市场参与者对未来价格走势仍需保持关注。
研报提示哪些风险?
研报提示的风险主要集中在以下几个方面:首先,市场价格的波动风险,尽管当前U3O8现货价格稳定,但市场价格仍受多种因素影响,如供需关系、宏观经济环境和地缘政治因素等,这些因素可能导致价格大幅波动。其次,部分公司的成本控制风险,如Boss公司在其Honeymoon项目中成本提高近一倍,这可能影响其盈利能力和市场竞争力。此外,行业政策风险也不容忽视,如核能建设审批流程的变化或环保政策的调整,都可能对铀矿行业产生影响。最后,全球核能需求的不确定性也是一项风险,虽然报告预计2026年下半年合同活动将增加,但全球核能发展仍受多种因素制约,如技术进步、能源转型等。因此,投资者在关注铀矿行业的同时,也需关注这些潜在风险。