猜你想问
OneMain Holdings最新研报核心内容是什么?
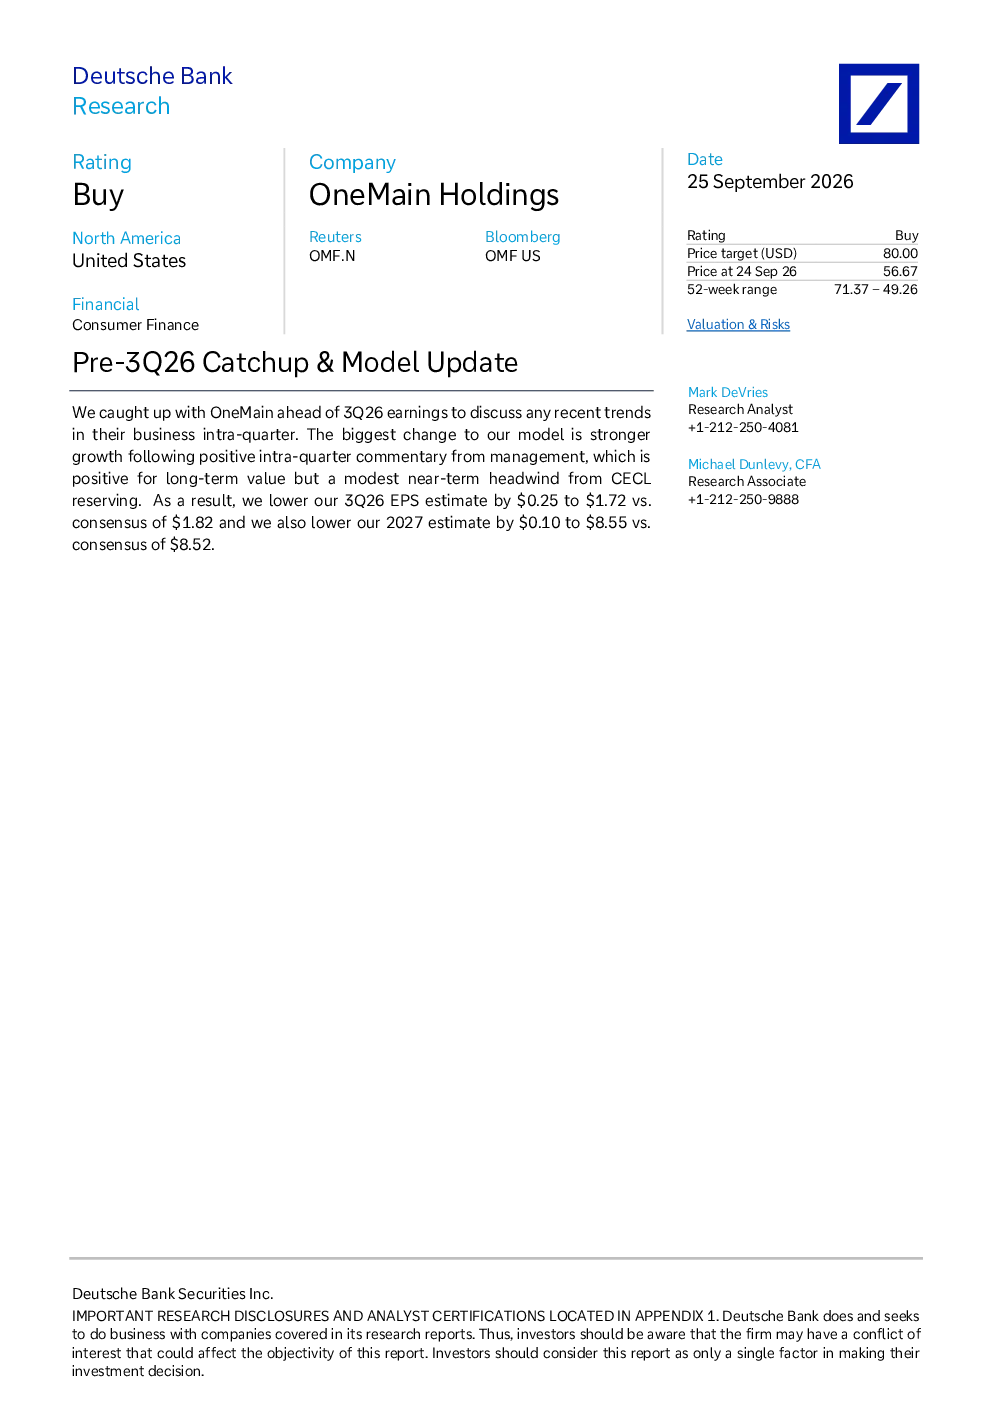
Deutsche Bank最新研报显示,OneMain Holdings近期业务出现积极变化,管理层对季度内业绩的正面评论推动了模型增长预期。报告指出,公司NCO率高于预期,成为主要增长驱动因素。然而,CECL递延所得税资产计提对短期盈利造成压力,导致2026年3季度调整后每股收益预期为1.72美元,低于市场预期的1.82美元。评级为RatingBuy,目标价下调至8.55美元(2027年)。
消费金融赛道发展趋势如何?
消费金融赛道整体面临利率变化、通货膨胀及汇率波动等宏观经济风险。利率上升可能增加借款人违约风险,影响公司盈利能力。同时,监管政策变化和市场竞争加剧也对行业发展带来不确定性。部分公司通过优化资产质量和提升运营效率来应对挑战,行业集中度可能进一步提升。OneMain Holdings作为美国消费金融公司,其业务表现受宏观经济环境和监管政策影响较大。
该研报重点分析了哪些方向?
该研报重点分析了OneMain Holdings的短期盈利能力和长期增长潜力。报告关注公司NCO率变化、CECL递延所得税资产计提的影响,以及管理层对季度业绩的评论对公司估值的影响。此外,报告还评估了公司业务模式、风险管理和宏观经济环境对其业绩的综合影响。通过对比市场预期和公司实际表现,分析其未来发展趋势。
当前市场对OneMain Holdings的判断是什么?
市场对OneMain Holdings的判断存在分歧。部分投资者关注公司近期业务积极变化和高于预期的增长,认为其具备投资价值。然而,市场也担忧CECL递延所得税资产计提对短期盈利的负面影响,以及NCO率上升可能带来的风险。投资者需综合考虑公司基本面、宏观经济环境和行业发展趋势,谨慎评估投资机会。
研报提示了哪些风险?
研报提示的主要风险包括CECL递延所得税资产计提可能对短期盈利产生不利影响,以及季度内NCO率高于预期可能影响未来业绩。此外,宏观经济风险如利率变化、通货膨胀和汇率波动也可能对公司业绩造成压力。投资者需关注公司风险管理和应对措施,以及行业监管政策变化对公司业务的影响。