猜你想问
这份报告主要分析了什么内容?
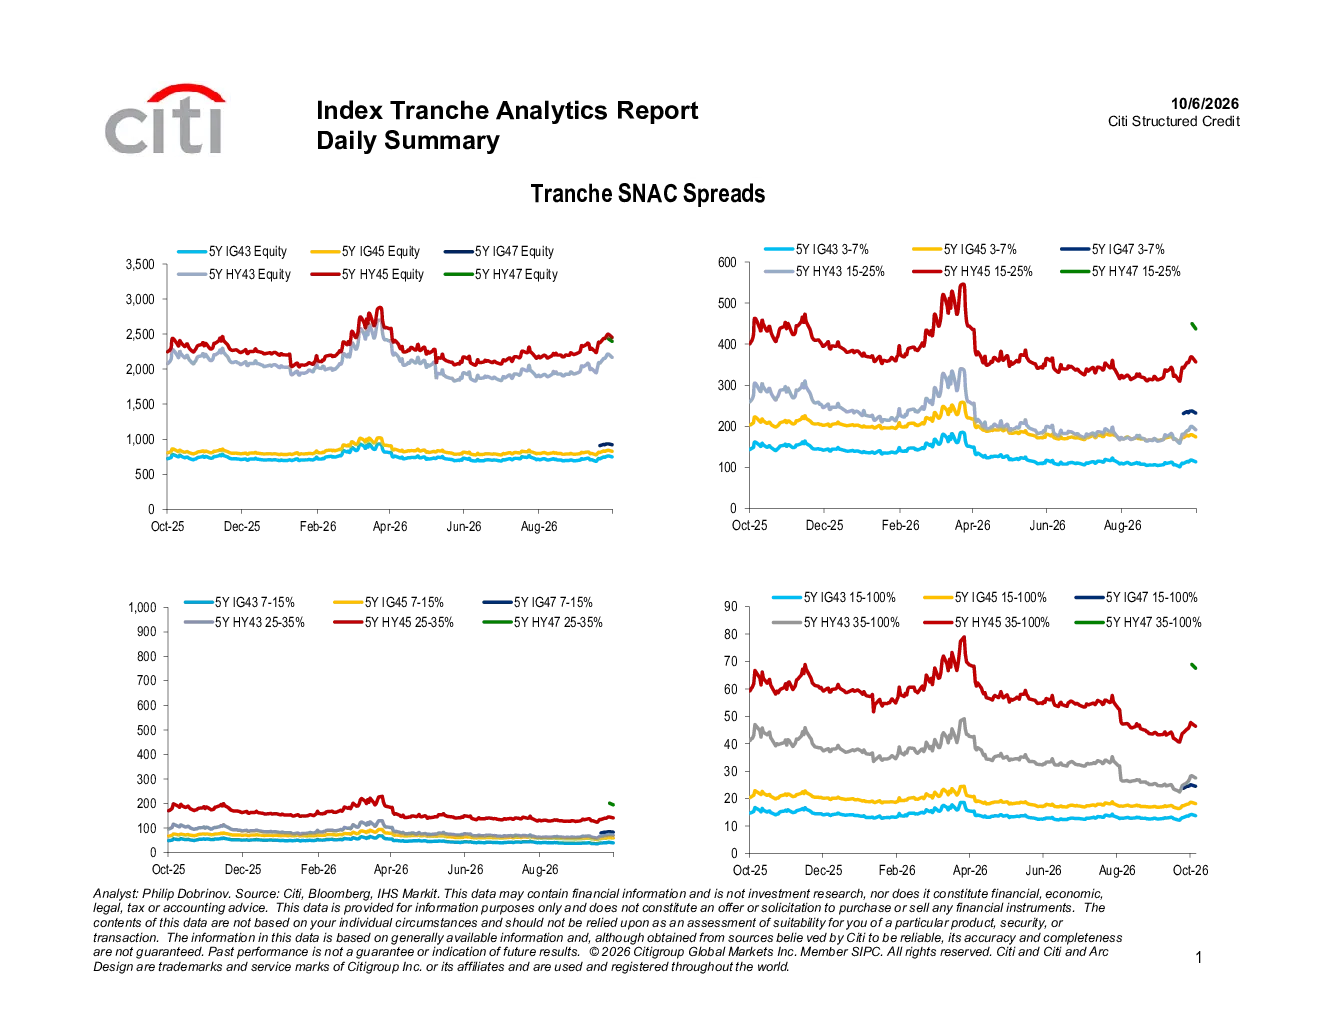
报告分析了不同信用等级和期限的信用利差,包括投资级(IG)和高收益(HY)债券,以及不同指数分层(如5年期IG43、5年期HY43等)的利差走势。报告还提供了不同期限(1周、1月、3月、6月)的利差数据,以及无Delta调整和Delta调整后的利差对比。此外,报告还分析了不同指数分层的基线相关性、Delta调整后的表现、隐含违约率、指数分散度、单名信用利差分布和指数分层日度表现。
信用市场目前的发展趋势如何?
报告数据展示了信用市场在不同经济环境下的动态变化,例如5年期IG43的利差在7-15%之间,5年期HY43的利差在25-35%之间,不同指数分层的基线相关性在20%-80%之间,Delta调整后的表现范围在-3.0%至4.0%之间。这些数据反映了信用市场的波动性和复杂性,为投资者提供了参考依据。
报告中重点分析了哪些方向?
报告重点分析了信用利差、指数相关性、Delta调整表现、隐含违约率、指数分散度和单名信用利差分布。通过对这些维度的深入分析,报告提供了对当前信用市场的全面洞察,强调了信用利差、相关性和Delta调整等因素对信用市场表现的重要性。
当前信用市场的现状如何判断?
报告通过对不同信用等级、期限和指数分层的信用利差、相关性、Delta调整表现、隐含违约率、指数分散度和单名信用利差分布的分析,提供了对当前信用市场的全面洞察。数据展示了信用市场的动态变化,例如不同指数分层的基线相关性在20%-80%之间,Delta调整后的表现范围在-3.0%至4.0%之间,这些信息有助于投资者理解当前市场的状况。
这份报告有哪些风险提示?
报告强调了信用利差、相关性和Delta调整等因素对信用市场表现的重要性,并提供了相应的数据分析支持。投资者需要注意信用市场的波动性和复杂性,例如不同指数分层的基线相关性在20%-80%之间,Delta调整后的表现范围在-3.0%至4.0%之间,这些数据反映了信用市场的风险。此外,报告还分析了隐含违约率和指数分散度,这些信息也有助于投资者识别潜在的风险。