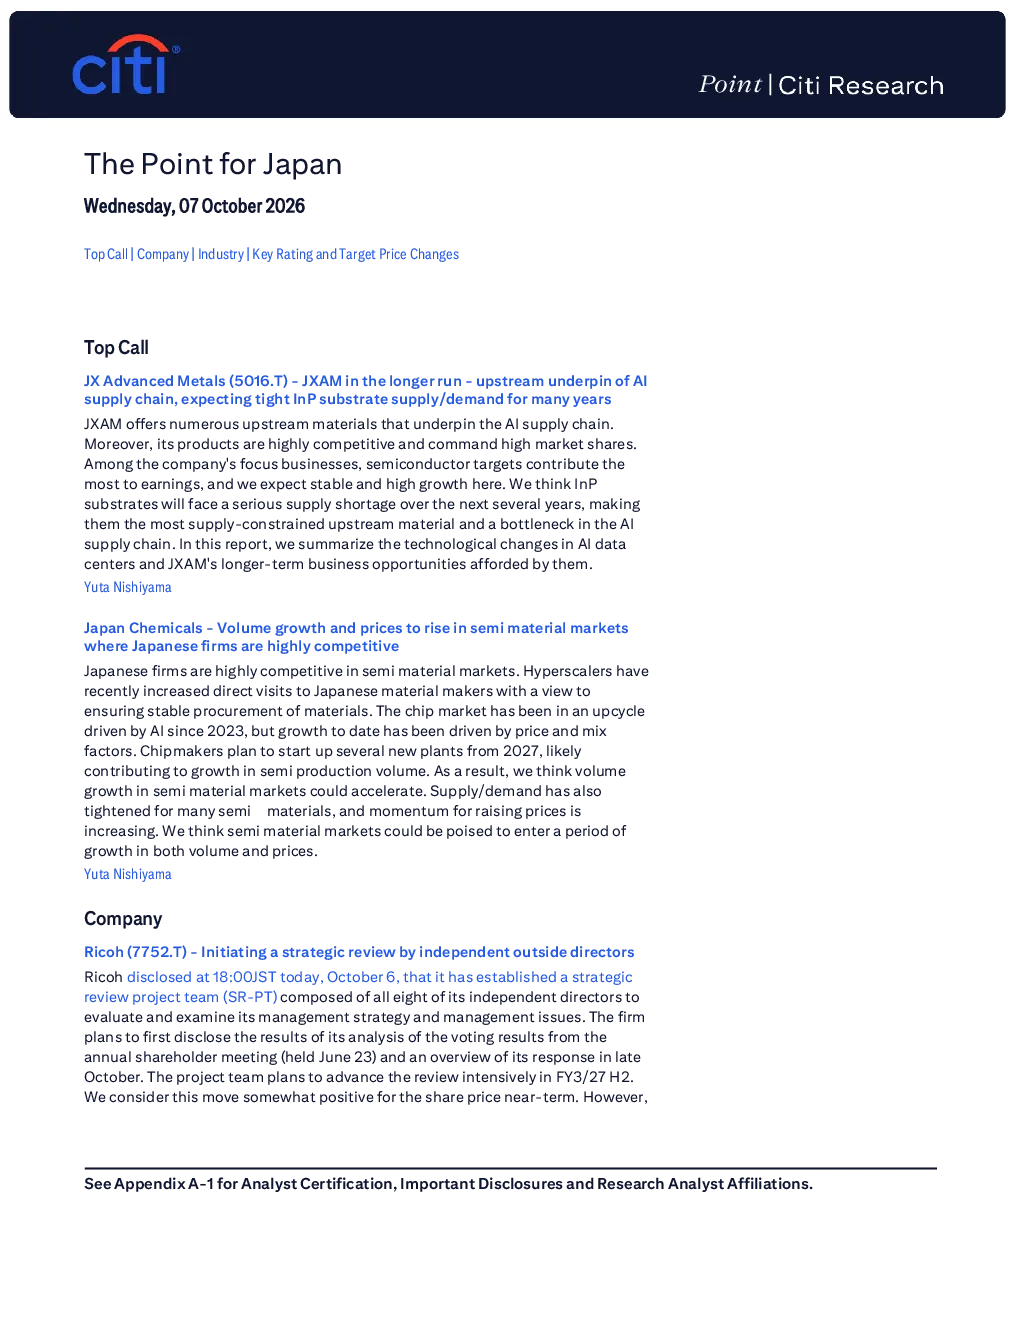
核心观点与关键数据
JX Advanced Metals (5016.T): 长期看好,作为AI供应链上游材料供应商,预计InP衬底供应紧张将持续多年。公司提供多种AI供应链上游材料,产品竞争力强,市场份额高。半导体靶材是主要利润来源,预计将保持稳定高速增长。InP衬底将成为AI供应链中最紧缺的上游材料。
日本半导体材料市场: 日本企业在半导体材料市场竞争力强,超大规模企业近期增加对日本材料厂商的直接访问以确保稳定采购。芯片市场自2023年以来由AI驱动,但至今增长主要由价格和产品组合因素驱动。芯片制造商计划从2027年开始建设多个新工厂,可能推动半导体产量增长。半导体材料市场供需紧张,价格上涨动力增强,预计将进入量和价格同步增长的时期。
Ricoh (7752.T): 初始化略战略审查,由八名独立董事组成的战略审查项目团队将评估和审查公司管理战略和问题。公司计划首先披露年度股东大会投票结果的分析结果和对其回应的概述,预计将在2027财年第二半年度 intensively推进审查。此举对股价短期内有一定积极影响,但此前已提示公司可能采取行动,因此消息并不意外。
Disco (6146.T): 母公司销售快报显示,2026年7-9月合并出货量/销售额略高于公司计划,与VA共识基本一致。虽然没有明显利空,但印象略显平淡。股价已表现不佳,因此目前股价影响被视为中性。下一次事件是10月9日的工厂参观(面向卖方)。Disco计划在10月22日收盘后公布7-9月合并业绩,业绩简报将由总裁于10月23日上午参加。
Nidec (6594.T): 与CEO Michio Kaida和代理CFO Kazuo Nakagawa举行圆桌会议,管理层重申了对审计师对公司Yuho报告出具保留意见的看法,即问题与参与不当调整结果的人员有关,以及存在 impairments 合理性问题。向TSE提交内部控制体系确认报告的准备工作正在进行中,公司似乎正在对其经营状况进行审查。目前仍不确定是否会维持上市地位以及是否取消观察名单安全指定。
TDK (6762.T): 考虑出售磁头业务,Bloomberg报道Seagate和Toshiba都在考虑收购TDK的磁头业务,并正在与TDK进行讨论。据报道,已提出数百亿日元的收购价格。鉴于磁头业务的盈利能力随着HDD需求的增长而提高,并成为利润增长的一部分,TDK考虑出售业务似乎有些奇怪。但鉴于TDK在资产组合转型方面的历史记录以及其在AI相关领域(如无源元件、传感器和电池)的加速投资,如果伴随合适的溢价,我们预计可能会进行出售。与最近宣布的与Taiyo Yuden的合作关系一样,TDK资产组合可能即将迎来重大转折。
Chugai Pharmaceutical (4519.T): 降低我们的特许权使用费预测和盈利预测,目标价下调至11,100日元。预计总回报将非常可观,我们维持买入评级。在我们对Chugai的假设中,我们将Foundayo的峰值假设从6万亿日元下调至3万亿日元。我们将Foundayo特许权使用费评估为每股2200日元。我们认为当前股价几乎未能反映Foundayo的价值。2026年出现了许多负面发展,包括Foundayo初始销售额低于预期以及GYM329开发的终止。预计2027年,我们将举行1期会议演示和2期顶部披露,用于治疗乳糜泻的DONQ52,并将在年内公布3期NXT007的顶部结果,因此我们预计将出现更多重要事件。
Daikin Industries (6367.T): 参观Neemrana工厂后,我们的印象总体积极。主要发言人是Daikin董事会成员和印度运营区域总经理Kanwal Jeet Jawa。印度的空调需求受中产阶级增长、城市化和温度升高(更多制冷天数)的推动,处于长期增长轨道。就上行潜力而言,Daikin指出,房间空调的普及率仍然只有7%。上个季度空调销量同比增长37%,本季度增长强劲,因此印度占销售额的5%,但占OP的比例略低。作为去年5月宣布的Fusion 30 MTP的一部分,Daikin预计五年销售复合年增长率(CAGR)为12%(超过10%的市场增长率),目标是成为印度的第一空调公司。
Mitsubishi Electric (6503.T): 据Bloomberg报道,三菱电机有兴趣收购TK Elevator(TKE)的欧洲业务。Kone于2026年4月宣布收购TKE,但在该过程中,反垄断机构要求Kone剥离TKE的欧洲业务。报道称,收购价格可能超过510亿欧元(约8800亿日元),但需要剥离的地区尚未最终确定,并且可能会发生变化。在7月的最高管理层圆桌会议会议上,三菱电机正在考虑收购TK Elevator的欧洲业务。
Nitto Boseki (3110.T): 从Nikkei对总裁Hayashi的采访中,主要观点包括:1) T-glass需求如此强劲,供应无法满足;2) 关于未来的投资,Hayashi先生表示“当机会出现时,我们将大胆投资,并在适当的时间做出决定”;3) 在决定投资时,关键因素不是当前的利用率,而是需求是否会以目前的速度持续下去,并预测2030年及以后的需求很困难;4) 对于T-glass等高性能产品,与中国企业的技术差距仍然很大。一些投资者反馈认为Hayashi先生的言论显得保守,特别是关于“预测2030年及以后的需求很困难”。但我们的理解是,这与公司之前的立场基本没有变化。
SanBio (4592.T): Akuugo首次给药,SanBio宣布在10月5日收盘后,Akuugo于10月2日在北海道大学医院对患者给药。我们预计首次患者给药将在10月发生,因此虽然符合我们的预期,但我们将此视为好消息。随着给药范围的扩大,人们对TBI存在治疗方案的认知不断提高,以及药物在真实世界临床实践中的疗效逐渐为人所知,我们认为该药物的前景可能会提高。
日本汽车零部件及设备: 每周美国轮胎价格调查 - 东洋涨价得到证实,其他公司会跟进吗?我们的创新实验室跟踪美国在线轮胎零售商Tire Rack的每周价格数据。10月5日的价格调查证实,东洋已实施约2%-3%的涨价。该公司还在7月份上涨了约2%。我们估计,为了抵消2026年原材料成本的激增,价格需要上涨约8%,因此这些涨幅仍然不够,但我们认为这是进展。该公司在WLTR中占据一级地位。我们认为关键点在于,与东洋在WLTR中竞争的竞争对手Sumitomo Rubber是否会跟进涨价。
日本精密及SPE: 2026年7-9月业绩前瞻,我们整理了行业概述和近期的股价展望,为即将在2026年10月下旬开始的7-9月业绩季做准备。我们总结了7-9月和10-12月的盈利预期、新财年公司计划和共识的前景、外汇对盈利的影响、股东回报政策、共识趋势,并提供了一份事件日历,供读者参考。