猜你想问
这份研报的核心内容是什么?
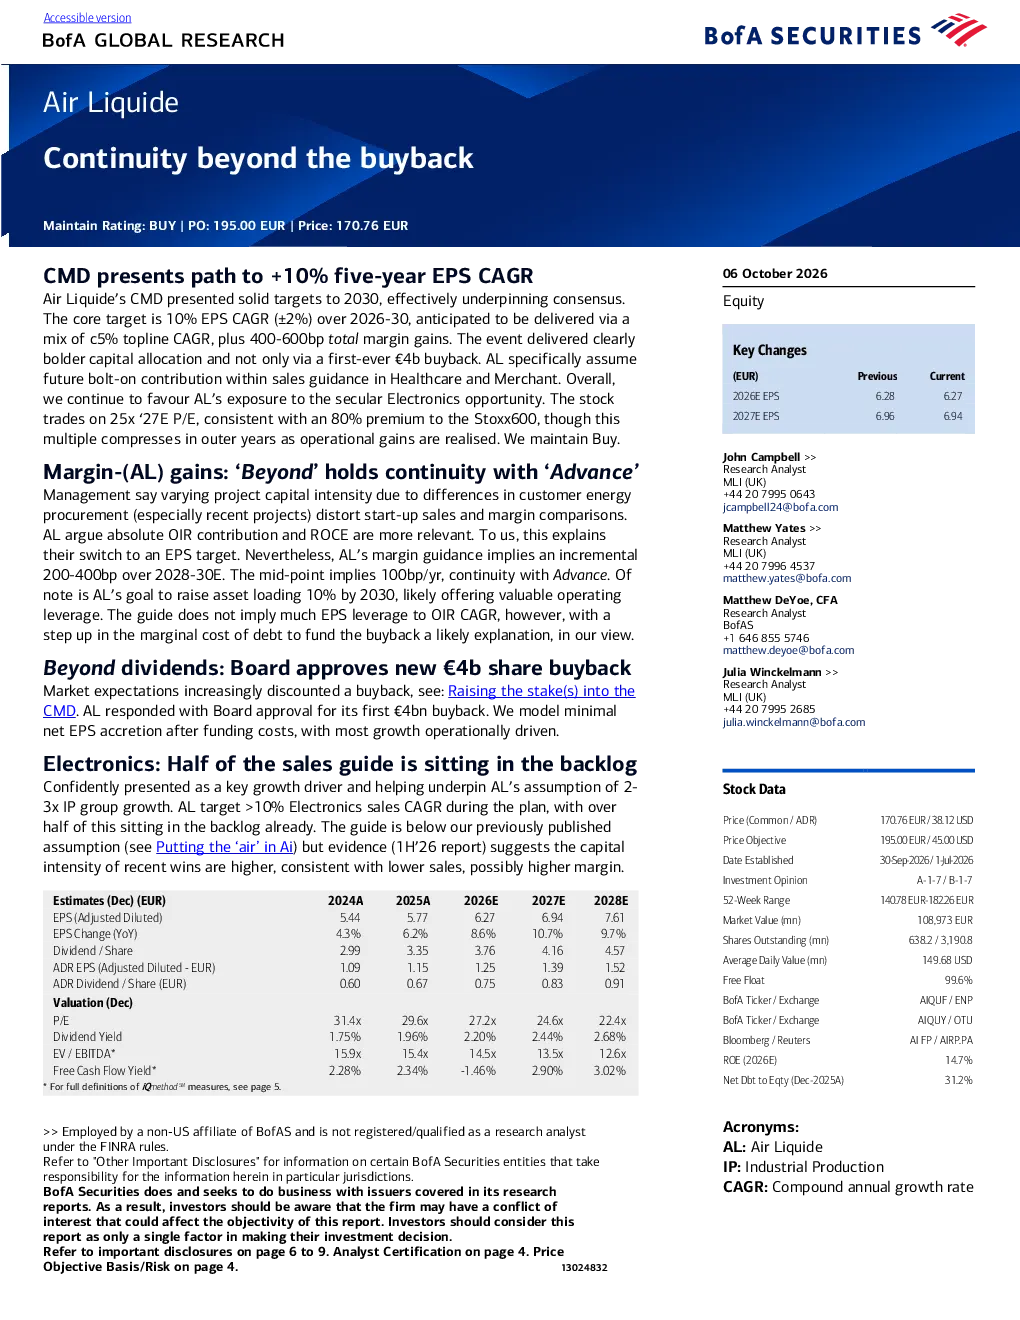
这份研报的核心内容是分析Air Liquide(AL)在CMD会议上提出的稳健2030年目标,包括2026-2030年间EPS年均复合增长率(CAGR)达10%(±2%),通过5%的营收CAGR和400-600个基点的总利润率提升实现。报告还强调了更积极的资本配置计划,包括40亿欧元的股票回购,以及医疗保健和商业领域的增长预期。此外,分析师看好AL在电子领域的长期机会,该领域目前占销售额约10%,但占未交付订单的40%,预计2030年前实现>10%的电子领域销售CAGR。
液态空气行业的发展趋势如何?
液态空气行业的发展趋势主要体现在电子领域的增长潜力上。根据研报,电子领域目前占Air Liquide销售额约10%,但占未交付订单的40%,提供了强劲的多年增长可见性。未交付订单的转化将推动中期双位数增长,结合合同项目和半导体资本开支的上升,预计2030年前实现>10%的电子领域销售CAGR。此外,全球对电子产品的需求持续增长,也为液态空气行业带来了发展机遇。
研报重点分析了哪些方向?
研报重点分析了Air Liquide(AL)的财务目标、资本配置计划以及电子领域的增长潜力。在财务目标方面,报告指出AL计划在2026-2030年间实现EPS CAGR 10%(±2%),通过营收增长和利润率提升达成。资本配置计划包括首次40亿欧元的股票回购,以及未来在医疗保健和商业领域的增长贡献。电子领域被视为AL的重要增长点,目前占未交付订单的40%,预计未来几年将实现显著增长。
市场对液态空气行业的现状如何判断?
市场对液态空气行业的现状判断主要体现在对Air Liquide(AL)电子领域增长持续性及规模的低估。研报指出,未交付订单的转化将推动中期双位数增长,结合合同项目和半导体资本开支的上升,预计2030年前实现>10%的电子领域销售CAGR。然而,市场尚未充分认识到这一增长潜力。此外,AL的股票回购计划预计对EPS影响有限,主要增长来自运营端,这也反映了市场对其运营能力的认可。
研报中提到了哪些风险提示?
研报中提到的风险提示主要集中在市场对AL电子领域增长潜力低估可能导致的预期偏差。虽然AL的未交付订单转化和电子领域增长潜力巨大,但市场尚未完全反映这一预期,可能导致股价波动。此外,全球经济波动和半导体行业周期性变化也可能影响AL的经营业绩。因此,投资者在关注AL增长潜力的同时,也需要关注这些潜在风险。