猜你想问
这份研报的核心内容是什么?
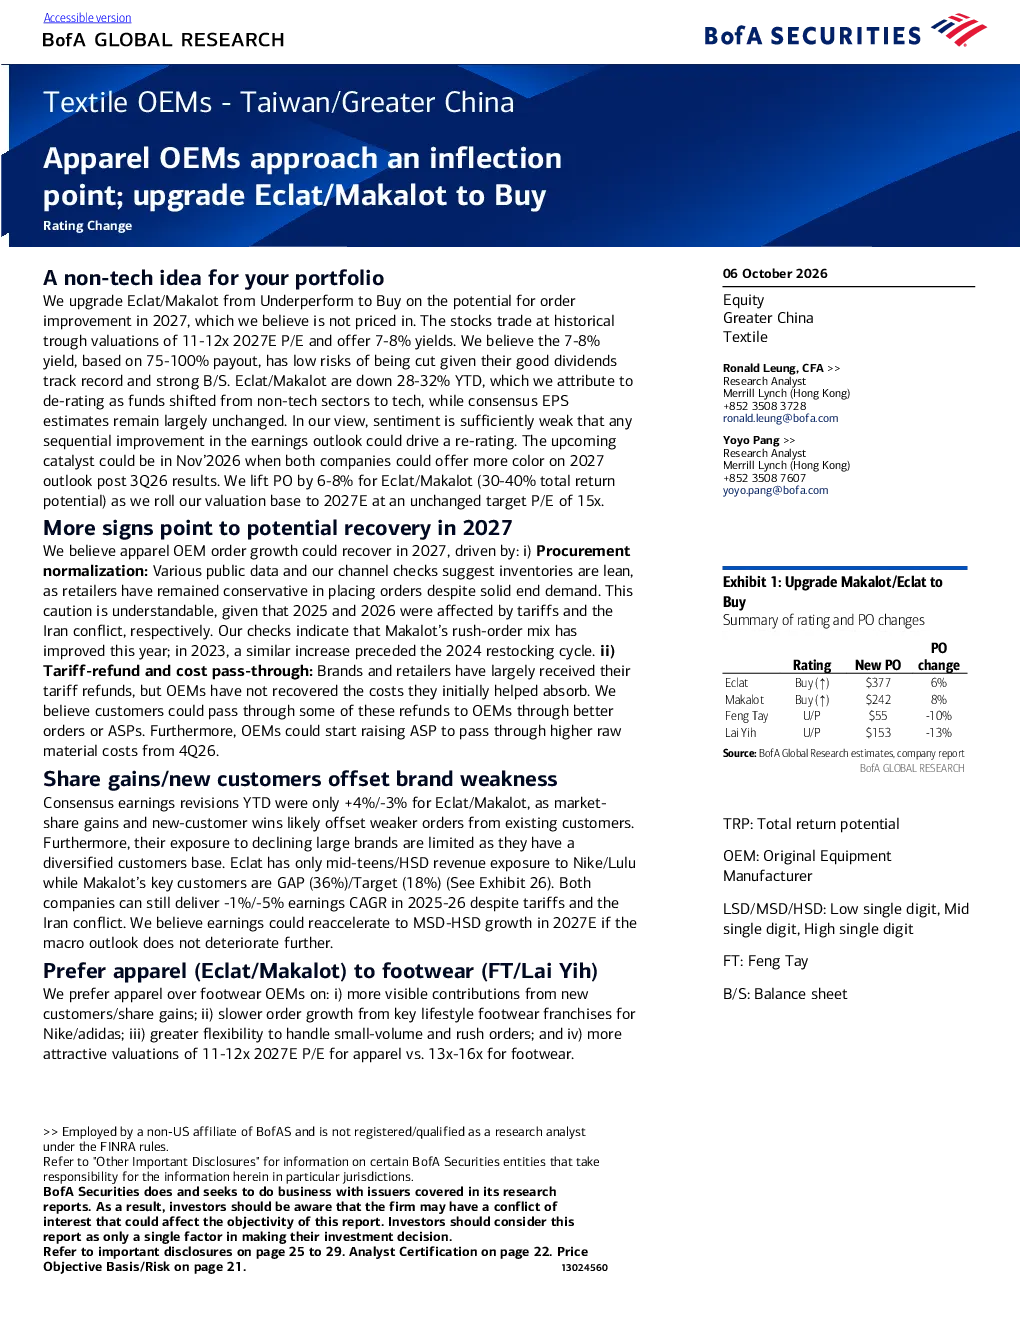
这份研报将Eclat/Makalot的评级从Underperform上调至Buy,主要基于2027年订单增长改善的潜力,当前股价估值处于历史低点。报告指出零售商库存健康,预计2027年订单将恢复至匹配终端需求;品牌和零售商已收到大部分关税退税,可能转嫁给代工厂支持订单量和利润;从2026年4季度起,代工厂可通过提高ASP转嫁原材料成本上涨压力。目标价为Eclat NT$377,Makalot NT$242,2027E P/E 11-12倍,预期2027E营收/盈利增长6%/8%
纺织服装OEM行业未来发展趋势如何?
纺织服装OEM行业正迎拐点,零售商库存处于健康水平,预计2027年订单将恢复至匹配终端需求。品牌和零售商已收到大部分关税退税,可能转嫁给代工厂支持订单量和利润。从2026年4季度起,代工厂可通过提高ASP转嫁原材料成本上涨压力。服装代工厂的客户结构多元化程度高于鞋类代工厂,具有更高的客户结构多元化程度、更慢的订单增长速度和更具吸引力的估值。预计2027年服装代工厂订单将改善,盈利将加速增长。
研报重点分析了哪些方向?
研报重点分析了Eclat/Makalot的订单增长改善潜力及估值重估空间。报告指出零售商库存健康将恢复订单,关税退税可能转嫁给代工厂,原材料成本可通过提高ASP转嫁。Eclat对Nike/Lululemon的收入敞口仅占中 teens/HSD,Makalot的关键客户为GAP (36%) 和 Target (18%)。当前估值11-12倍2027E P/E,低于历史15-30倍范围,预计2027年盈利将加速至MSD-HSD增长。
当前纺织服装OEM市场现状如何?
当前纺织服装OEM市场面临零售商库存健康、关税退税落地、原材料成本上涨等多重因素影响。报告指出零售商库存处于健康水平,预计2027年订单将恢复至匹配终端需求;品牌和零售商已收到大部分关税退税,可能转嫁给代工厂支持订单量和利润;从2026年4季度起,代工厂可通过提高ASP转嫁原材料成本上涨压力。Eclat/Makalot当前估值11-12倍2027E P/E,低于历史15-30倍范围。
研报提示了哪些风险?
研报提示了汇率风险、宏观经济放缓、原材料成本上涨、单个品牌/零售商表现不佳、执行效率问题等风险。报告指出零售商库存健康将恢复订单,关税退税可能转嫁给代工厂,原材料成本可通过提高ASP转嫁,但需关注汇率波动、经济下行压力、成本上涨幅度及品牌零售商表现对行业的影响。