猜你想问
美国银行研报对鼎泰高科的核心观点是什么?
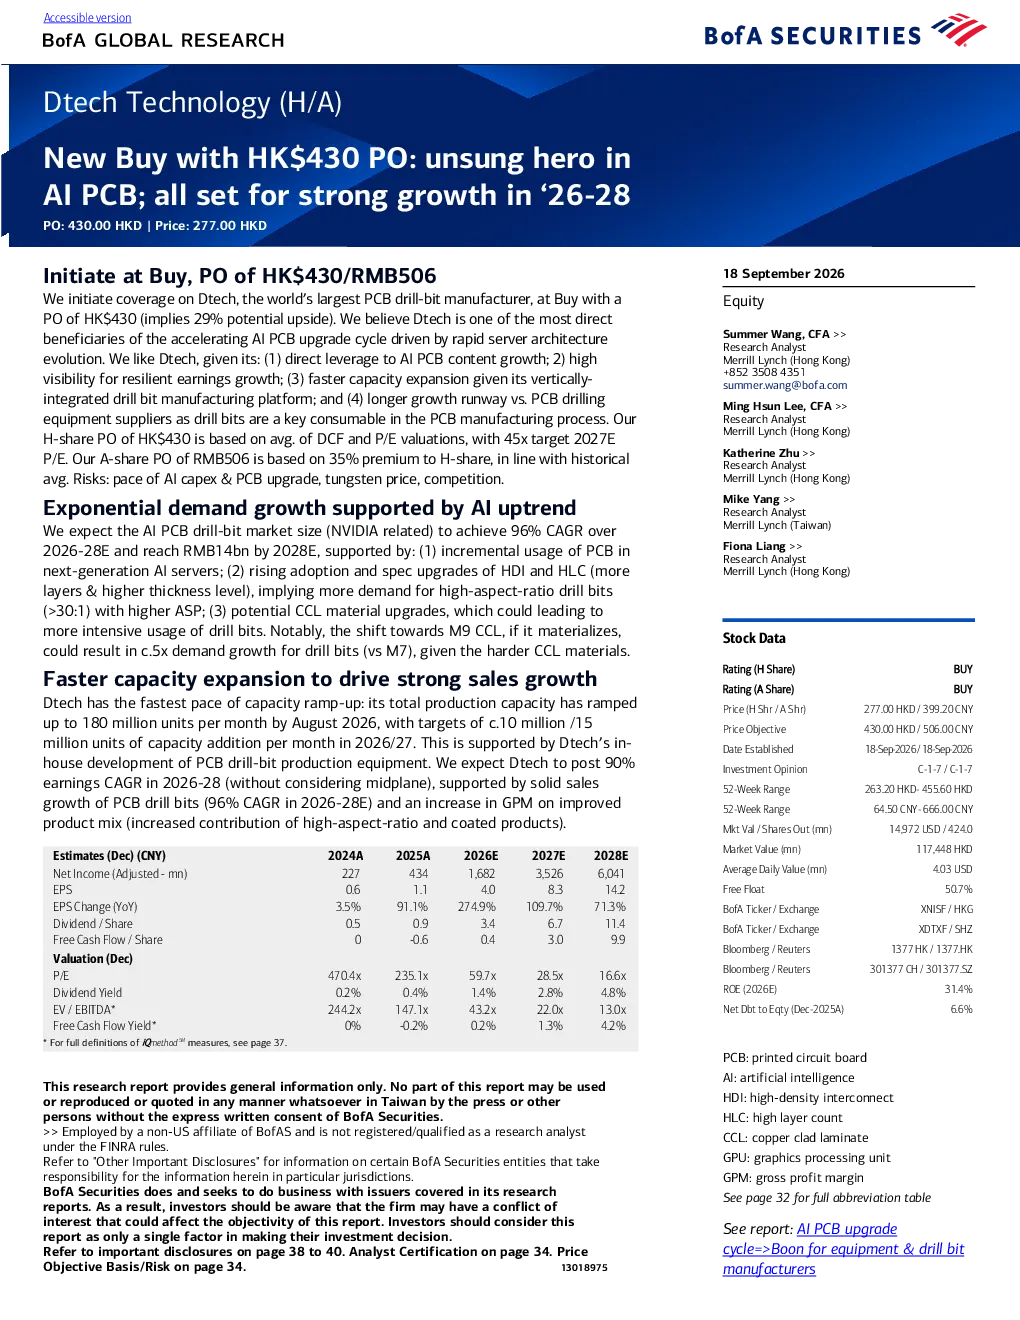
美国银行给予鼎泰高科“买入”评级,目标价430港元。报告认为Dtech作为全球最大的PCB钻头制造商,将直接受益于AI PCB内容增长,推动PCB钻头需求快速增长。Dtech凭借自主研发的生产设备,产能扩张领先于同行,预计2026-2028年净利润复合增长率达90%。报告强调Dtech在PCB钻头领域的领先地位和持续的产品升级,看好其在AI PCB升级周期中的强劲增长潜力。
AI PCB赛道的发展趋势如何?
AI PCB赛道发展迅速,预计2026-2028年NVIDIA相关的AI PCB钻头市场规模将实现96%的复合年增长率,到2028年达到RMB14亿。AI服务器对PCB的增量使用、HDI和HLC的采用率提升以及CCL材料的升级,都将推动PCB钻头需求的快速增长。PCB钻头作为PCB制造过程中的关键消耗品,相比PCB设备供应商,具有更长的增长周期。
报告重点分析了鼎泰高科的哪些方面?
报告重点分析了鼎泰高科的产能扩张、盈利增长和增长空间。Dtech凭借自主研发的PCB钻头生产设备,产能扩张速度优于同行,预计到2026年8月总产能将达到180万件/月。报告预计2026-2028年Dtech的净利润将实现90%的复合年增长率,达到RMB6亿。此外,报告还强调了Dtech作为PCB钻头制造商的增长空间更长,具有持续的增长潜力。
当前AI PCB市场的发展现状如何?
当前AI PCB市场发展迅速,AI服务器对PCB的增量使用需求强劲,推动PCB钻头需求快速增长。预计2026-2028年NVIDIA相关的AI PCB钻头市场规模将实现96%的复合年增长率,到2028年达到RMB14亿。HDI和HLC的采用率提升以及CCL材料的升级,进一步推动市场增长。PCB钻头作为关键消耗品,市场需求旺盛,行业发展前景广阔。
研报提示了哪些风险?
研报提示了AI资本支出增速放缓、AI PCB规格升级不及预期、PCB钻头市场竞争加剧以及原材料价格波动及高端钨钢供应短缺等风险。AI资本支出增速放缓可能影响AI服务器需求,进而影响PCB钻头市场。AI PCB规格升级不及预期可能导致PCB钻头需求增长放缓。PCB钻头市场竞争加剧可能影响Dtech的市场份额和盈利能力。原材料价格波动及高端钨钢供应短缺可能影响Dtech的生产成本和供应稳定性。