猜你想问
穆迪公司2026年第三季度报告核心内容是什么?
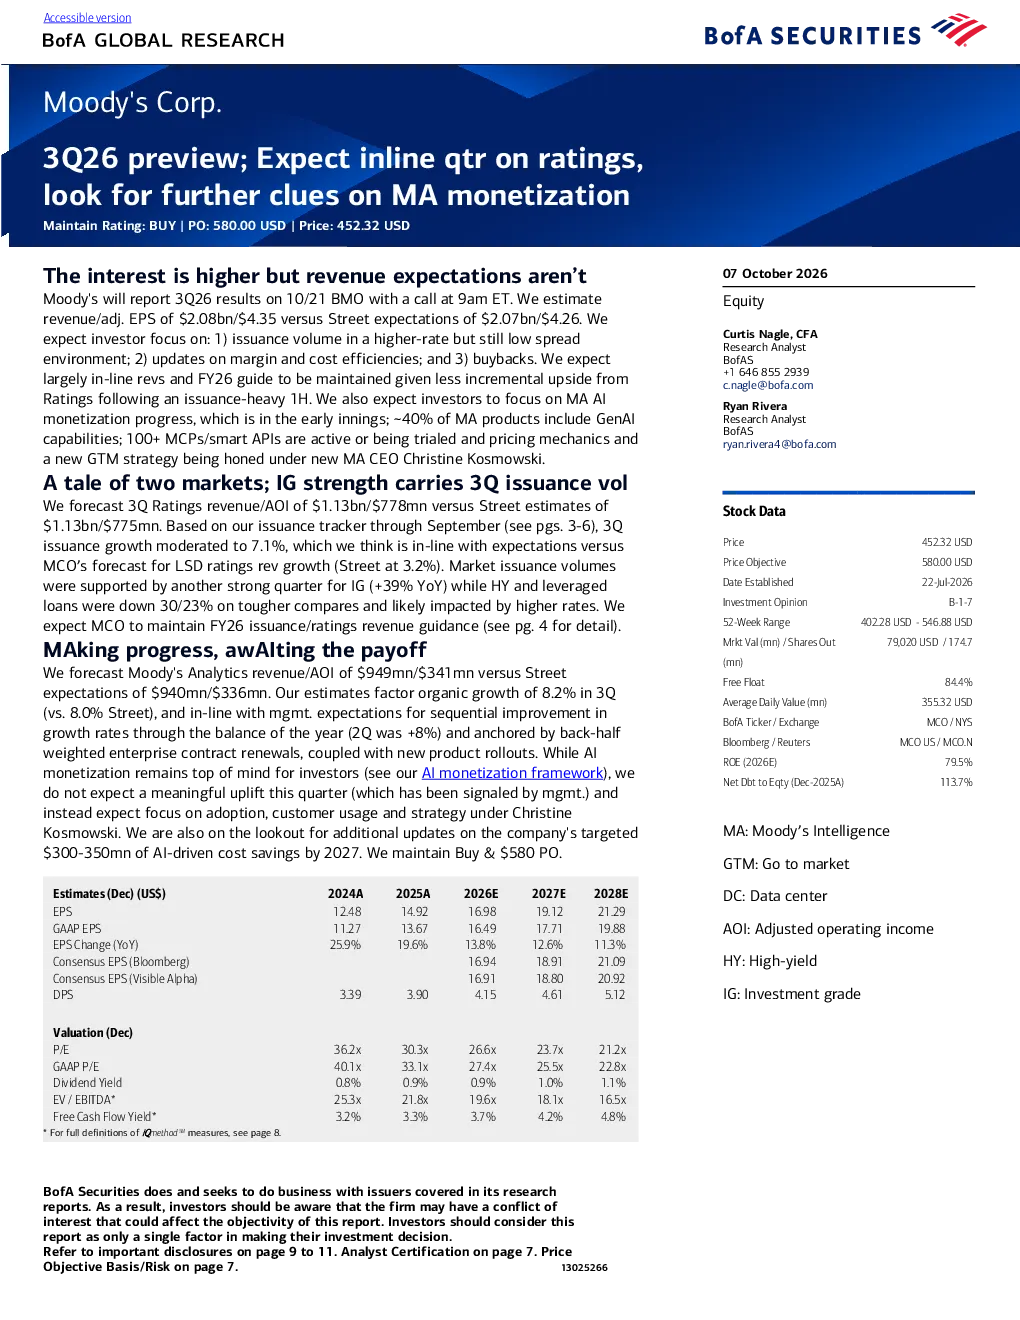
穆迪公司2026年第三季度报告预计评级收入为20.8亿美元,调整后每股收益4.35美元,略低于市场预期。报告关注高利率环境下的发行量、利润率和成本效率,以及股票回购等方面。由于2026年上半年发行量已处于高位,全年评级收入指引预计保持不变。Moody's Analytics收入预计为9.49亿美元,调整后营业利润3.41亿美元,略高于市场预期。预计第三季度有机增长率为8.2%,与管理层全年预期一致。人工智能变现仍是投资者关注的焦点,但本季度不会有显著提升,重点关注采用率、客户使用情况和新的市场策略。预计公司将在2027年前实现30-35亿美元的AI驱动成本节约。
报告对赛道/行业发展趋势有何分析?
报告显示,2026年第三季度市场发行量同比增长7.1%,增速放缓,主要受高收益债券发行强劲增长支撑,而高收益债券和杠杆贷款发行量分别下降30%和23%。预计全年发行量增长14.1%,略高于市场预期。人工智能变现仍是投资者关注的焦点,预计公司将在2027年前实现30-35亿美元的AI驱动成本节约。报告指出,人工智能变现和私募信贷拓展将提供长期增长动力。
报告重点分析了哪些方向?
报告重点关注高利率环境下发行量、利润率和成本效率,以及股票回购等方面。预计评级收入为20.8亿美元,调整后每股收益4.35美元,略低于市场预期。Moody's Analytics收入预计为9.49亿美元,调整后营业利润3.41亿美元,略高于市场预期。报告强调人工智能变现仍是投资者关注的焦点,但本季度不会有显著提升,重点关注采用率、客户使用情况和新的市场策略。预计公司将在2027年前实现30-35亿美元的AI驱动成本节约。
报告对市场现状有何判断?
报告显示,2026年第三季度市场发行量同比增长7.1%,增速放缓,主要受高收益债券发行强劲增长支撑,而高收益债券和杠杆贷款发行量分别下降30%和23%。预计全年发行量增长14.1%,略高于市场预期。评级收入预计为20.8亿美元,调整后每股收益4.35美元,略低于市场预期。Moody's Analytics收入预计为9.49亿美元,调整后营业利润3.41亿美元,略高于市场预期。预计第三季度有机增长率为8.2%,与管理层全年预期一致。
报告提示了哪些风险?
报告提示的风险因素包括信用发行量下降、经济下行导致需求减少、人工智能颠覆性影响以及利润率下降等。由于2026年上半年发行量已处于高位,全年评级收入指引预计保持不变,但高利率环境下发行量增长放缓,可能影响评级收入。人工智能变现虽然仍是投资者关注的焦点,但本季度不会有显著提升,需关注采用率、客户使用情况和新的市场策略。此外,报告指出经济下行可能导致需求减少,进而影响公司业绩。