猜你想问
这份研报主要分析了什么内容?
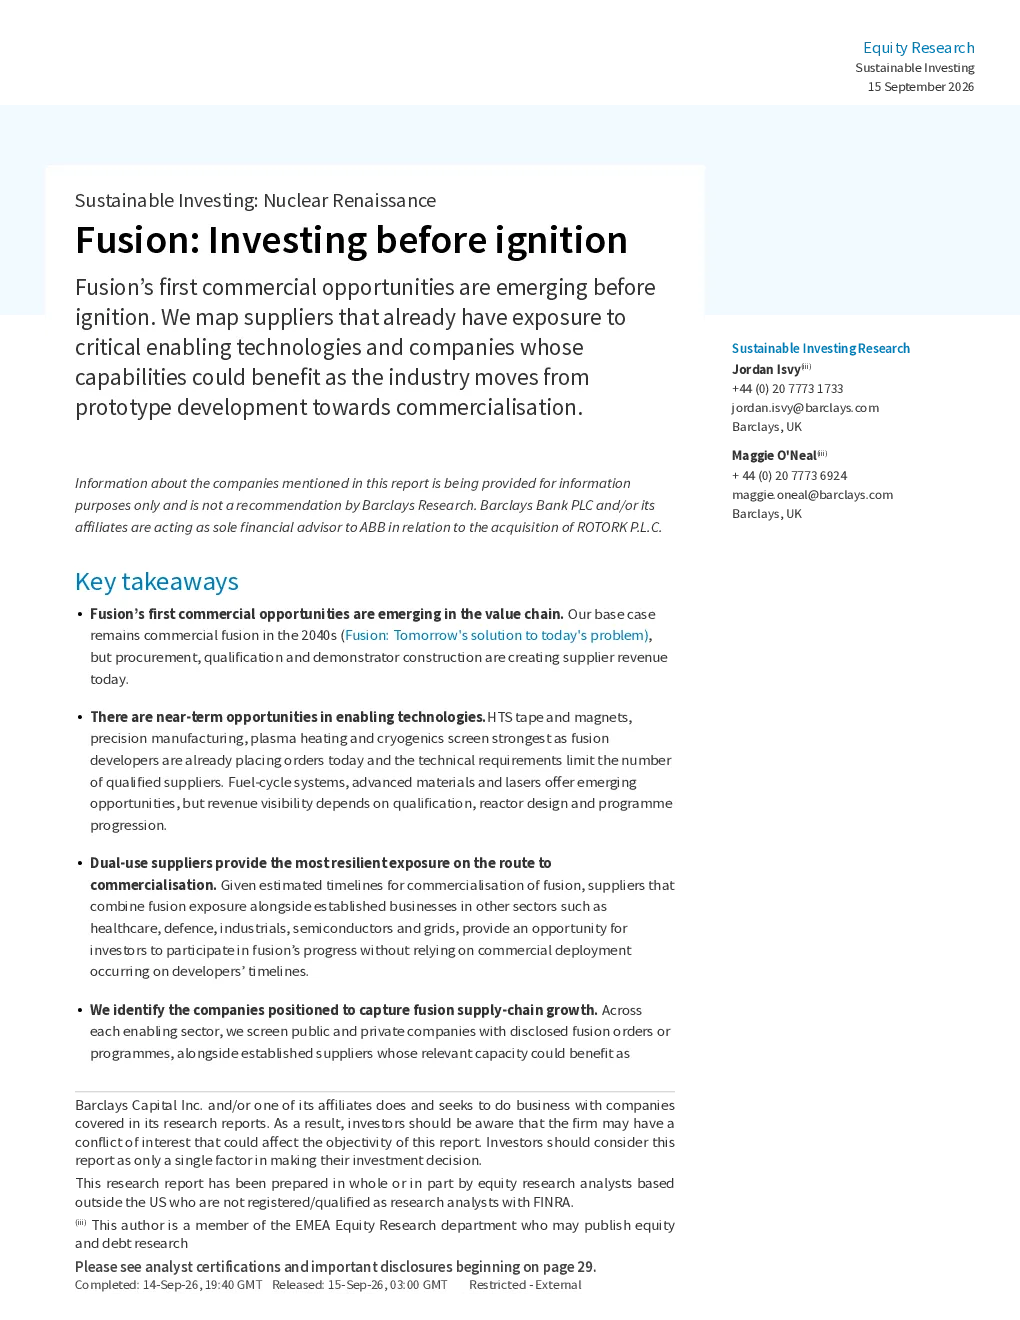
这份研报主要分析了核聚变技术的价值链,识别了能够从核聚变发展中受益的公司。报告指出,虽然商业核聚变可能还需要数年时间,但围绕核聚变技术的价值链已经展现出商业机会。研报详细分析了高温超导磁带和磁体系统、精密工程、真空系统和高规格组件、电力电子和等离子体加热、低温技术、核燃料、同位素富集和燃料循环系统、热管理和包层、等离子体-facing和先进材料、诊断、测试、模拟和数字控制、工程、建设和监管服务、激光和光学、运营、机器人和远程操作以及生命周期服务等多个领域的投资机会。
核聚变赛道的发展趋势如何?
核聚变赛道的发展趋势显示,虽然商业化尚需时日,但围绕核聚变技术的价值链已经展现出巨大的商业潜力。研报预计到2025年,核聚变供应链支出将达到约5.4亿美元,到2026年将增至8.8亿美元。目前,高温超导磁带和磁体系统、精密工程、真空系统和高规格组件等领域已有公司供应产品,市场对HTS磁体的需求预计将持续增长。此外,核燃料、同位素富集和燃料循环系统等市场尚未形成,但相关公司可以通过工程服务、氚管理专业知识、同位素加工技术和许可工作来产生收入。未来,电力转换、涡轮机和电网基础设施等领域也将成为核聚变发展的重要组成部分。
研报重点分析了哪些领域?
研报重点分析了核聚变价值链中的多个关键领域,包括高温超导磁带和磁体系统、精密工程、真空系统和高规格组件、电力电子和等离子体加热、低温技术、核燃料、同位素富集和燃料循环系统、热管理和包层、等离子体-facing和先进材料、诊断、测试、模拟和数字控制、工程、建设和监管服务、激光和光学、运营、机器人和远程操作以及生命周期服务。这些领域被认为是能够从核聚变发展中受益的关键使能技术,具有较好的投资机会。例如,高温超导磁带和磁体系统已有公司供应HTS磁带和磁体系统给核聚变开发者,市场对HTS磁体的需求预计将持续增长。精密工程、真空系统和高规格组件由于高度定制化而具有稀缺性。核燃料市场尚未形成,但相关公司可以通过工程服务、氚管理专业知识、同位素加工技术和许可工作来产生收入。
核聚变市场目前的发展现状如何?
核聚变市场目前的发展现状显示,虽然商业化尚需时日,但围绕核聚变技术的价值链已经展现出巨大的商业潜力。研报预计到2025年,核聚变供应链支出将达到约5.4亿美元,到2026年将增至8.8亿美元。目前,高温超导磁带和磁体系统、精密工程、真空系统和高规格组件等领域已有公司供应产品,市场对HTS磁体的需求预计将持续增长。此外,核燃料、同位素富集和燃料循环系统等市场尚未形成,但相关公司可以通过工程服务、氚管理专业知识、同位素加工技术和许可工作来产生收入。未来,电力转换、涡轮机和电网基础设施等领域也将成为核聚变发展的重要组成部分。目前,投资者可以通过投资价值链中的公司来参与核聚变的发展,而不必等待商业化落地。
投资核聚变价值链有哪些风险提示?
投资核聚变价值链需要关注一定的风险。首先,核聚变技术的商业化进程存在不确定性,虽然目前展现出商业机会,但距离商业化应用可能还需要数年时间。其次,核聚变技术本身具有较高的技术门槛和研发风险,技术突破和商业化落地存在不确定性。此外,核聚变产业链中的公司可能面临市场竞争加剧、技术更新迭代快等风险。投资者需要关注政策变化、技术进展、市场竞争等因素,谨慎评估投资风险。目前,研报建议投资者通过投资价值链中的公司来参与核聚变的发展,但需注意风险控制,避免过度依赖单一领域或公司。