猜你想问
KMI的资本支出机会加速有哪些具体表现?
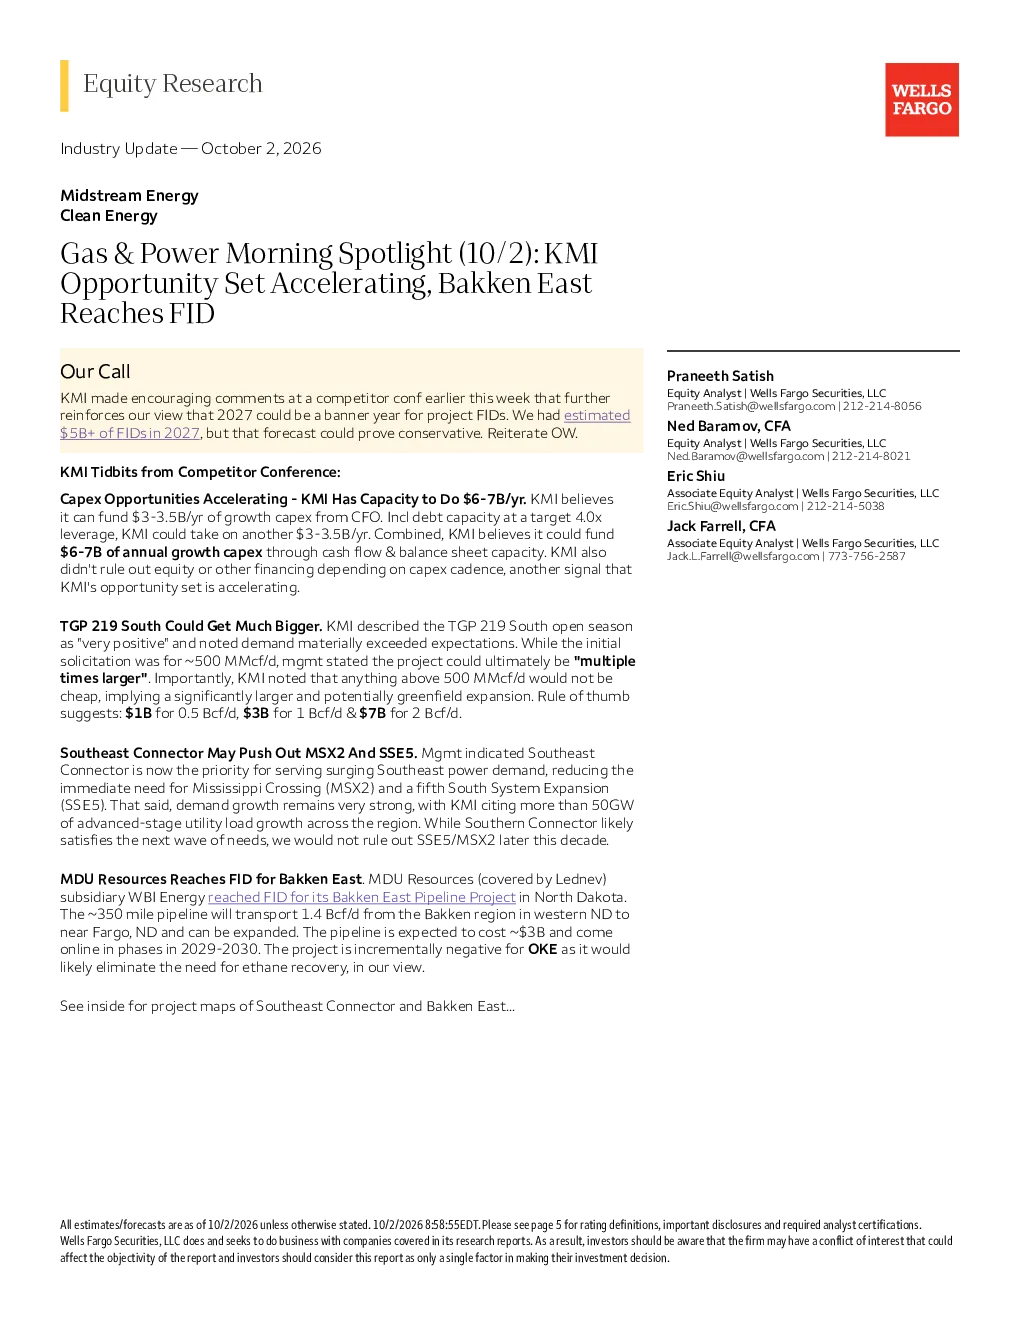
KMI预计每年可支持60-70亿美元的资本支出,其中30-35亿美元来自自由现金流,另35亿美元来自目标4.0倍杠杆下的债务融资。公司未排除股权或其他融资方式,显示其机会集加速。TGP 219 South项目需求远超预期,初期招标规模约500 MMcf/d,但管理层称最终规模可能多倍扩大。Southeast Connector项目成为满足东南部电力需求的优先选择。Bakken East项目完成FID,该350英里管道将输送1.4 Bcf/d天然气,成本约30亿美元。
电力需求驱动下KMI的项目储备增加将如何影响其估值?
分析师重申对KMI的“增持”评级,预计公司将从国内电力需求驱动下2026年下半年及2027年的项目储备增加中受益。KMI的估值目标为36美元/股,基于三阶段股息折现模型、自由现金流折现及分部估值法。项目储备增加将提升公司未来现金流预期,从而推动估值提升。
燃气与电力行业的发展趋势是什么?
国内电力需求持续增长,推动相关基础设施项目加速。KMI等公司通过扩大资本支出,满足区域电力需求。Bakken East项目等新管道建设将优化天然气输送网络,减少乙烷回收需求。行业竞争加剧可能导致新项目回报压缩,但需求端增长仍提供结构性机会。
报告对公用事业赛道的市场现状有何判断?
公用事业赛道受益于能源需求端增长,基础设施投资保持活跃。KMI等领先企业通过多元化项目组合应对市场变化,TGP 219 South等项目规模可能超预期。Southeast Connector等项目优先满足电力需求,显示行业资源向高增长区域倾斜。但新项目启动节奏和竞争格局仍需持续关注。
研报提示的主要风险有哪些?
研报指出主要风险包括新项目启动节奏不及预期、竞争加剧压缩新项目回报,以及油价下跌。油价波动可能影响天然气项目盈利能力,竞争加剧则可能压缩项目回报率。投资者需关注项目执行进度和行业竞争格局变化。