猜你想问
晓鸣股份研报核心内容是什么?
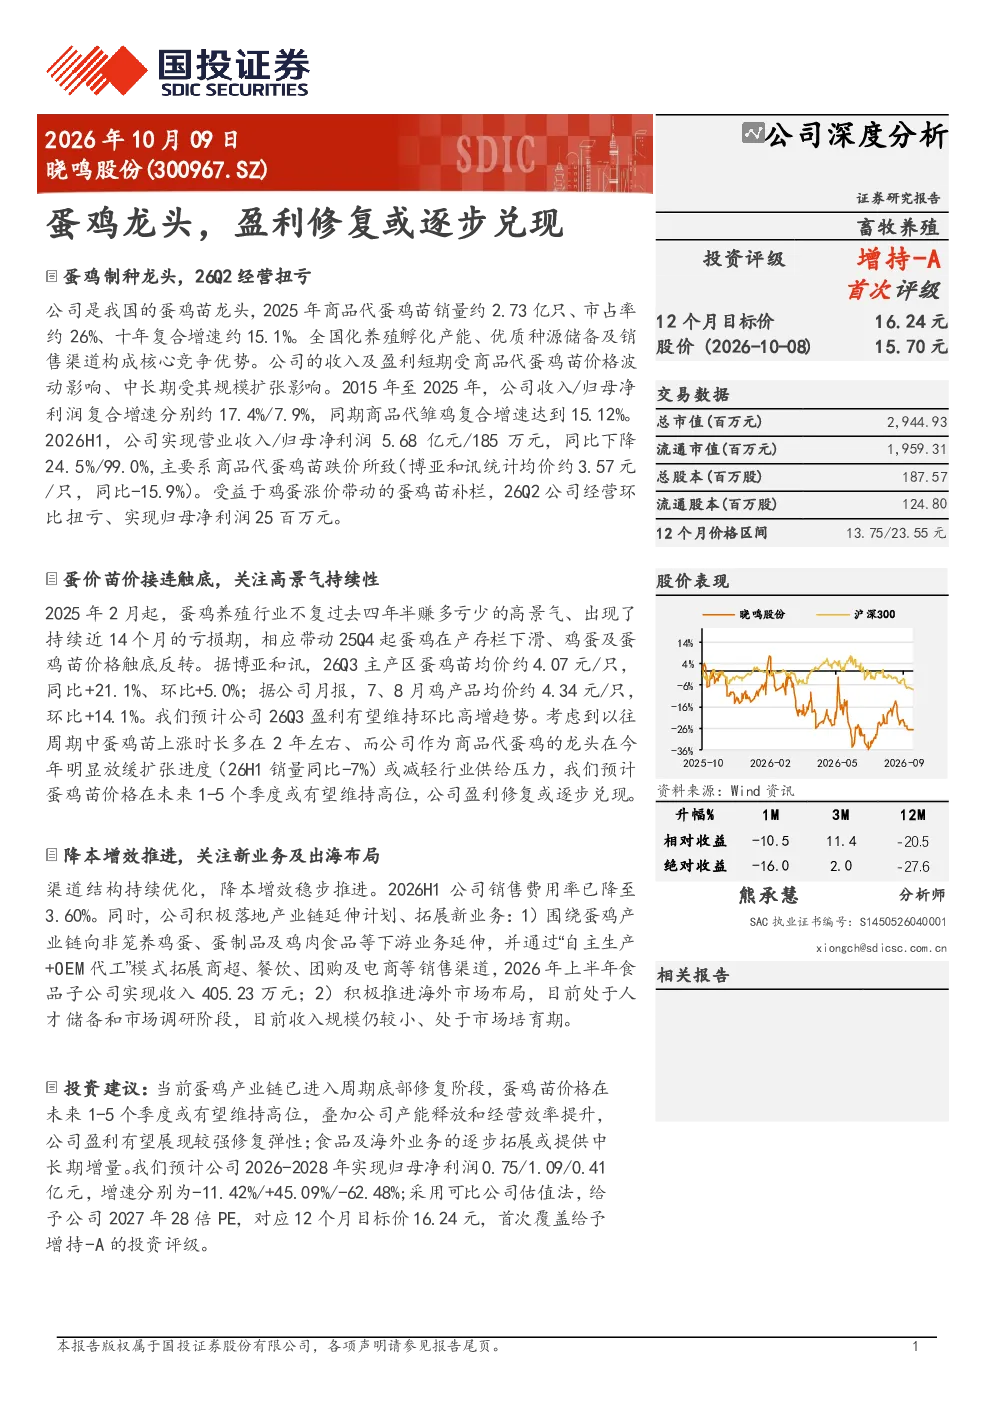
该研报分析晓鸣股份作为蛋鸡苗龙头企业,2025年商品代蛋鸡苗销量约2.73亿只,市占率约26%,核心竞争优势在于全国化养殖孵化产能、优质种源储备及销售渠道。报告指出公司收入随规模扩张持续提升,但盈利受蛋鸡苗价格周期影响波动显著,2026H1营业收入同比下降24.5%,归母净利润同比下降99.0%,主要系商品代蛋鸡苗跌价所致。2026Q2公司经营环比扭亏,实现归母净利润25百万元。
蛋鸡行业发展趋势如何?
蛋鸡行业在2025年2月起经历了持续近14个月的亏损期,带动蛋鸡在产存栏下滑、鸡蛋及蛋鸡苗价格触底反转。2026Q3主产区蛋鸡苗均价约4.07元/只,同比+21.1%,环比+5.0%。预计公司2026Q3盈利有望维持环比高增趋势,蛋鸡苗价格在未来1-5个季度或有望维持高位,公司盈利修复或逐步兑现。
报告重点分析了晓鸣股份的哪些方面?
报告重点分析了晓鸣股份的竞争优势,包括全国化养殖孵化产能、优质种源储备及销售渠道,以及公司收入和盈利的周期性特征。此外,报告还探讨了公司经营效率优化,如2026H1销售费用率降至3.60%,产业链延伸计划,包括向非笼养鸡蛋、蛋制品及鸡肉食品等下游业务延伸,以及海外市场布局的初步进展。
当前蛋鸡市场现状如何?
当前蛋鸡市场在经历2025年近14个月的亏损期后,价格已触底反转。2026Q3主产区蛋鸡苗均价约4.07元/只,同比+21.1%,环比+5.0%。公司7、8月鸡产品均价约4.34元/只,环比+14.1%。行业景气度回升,为龙头企业如晓鸣股份的盈利修复提供了有利条件。
研报提示了哪些风险?
研报提示了蛋鸡行业周期及产品价格波动风险,饲料原材料价格波动风险,市场消化不及预期风险,种源供应依赖风险,以及盈利预测不及预期风险。这些风险可能对公司未来的经营业绩和盈利能力产生影响,投资者需密切关注行业动态和公司经营策略调整。
你可能感兴趣
农林牧渔行业周报:蛋鸡第一股晓鸣股份上市,中枢育种企业能力外扩
农林牧渔开源证券2021-04-18
晓鸣转债:高效能蛋鸡制种行业龙头企业
东吴证券2023-04-06
消费公司专题年报分析系列(3):晓鸣农牧:国内良种蛋鸡供应商,商品代雏鸡价格上涨带动归母净利润增长586.12%
安信证券2020-03-31
豫园股份2026年中报点评:盈利修复逐步兑现,大豫园提质扩容
华创证券2026-08-31
晓鸣股份机构调研纪要
农林牧渔发现报告2025-04-29
晓鸣股份机构调研纪要
农林牧渔发现报告2023-04-04
晓鸣股份:2020年年度报告
财报2021-04-29
晓鸣股份:首次公开发行股票并在创业板上市招股说明书
招股说明书2021-04-07
晓鸣股份20260913 导读
未知机构2026-09-13
晓鸣股份:2026年一季度报告
财报2026-04-16