猜你想问
中原证券10月9日研报核心内容有哪些?
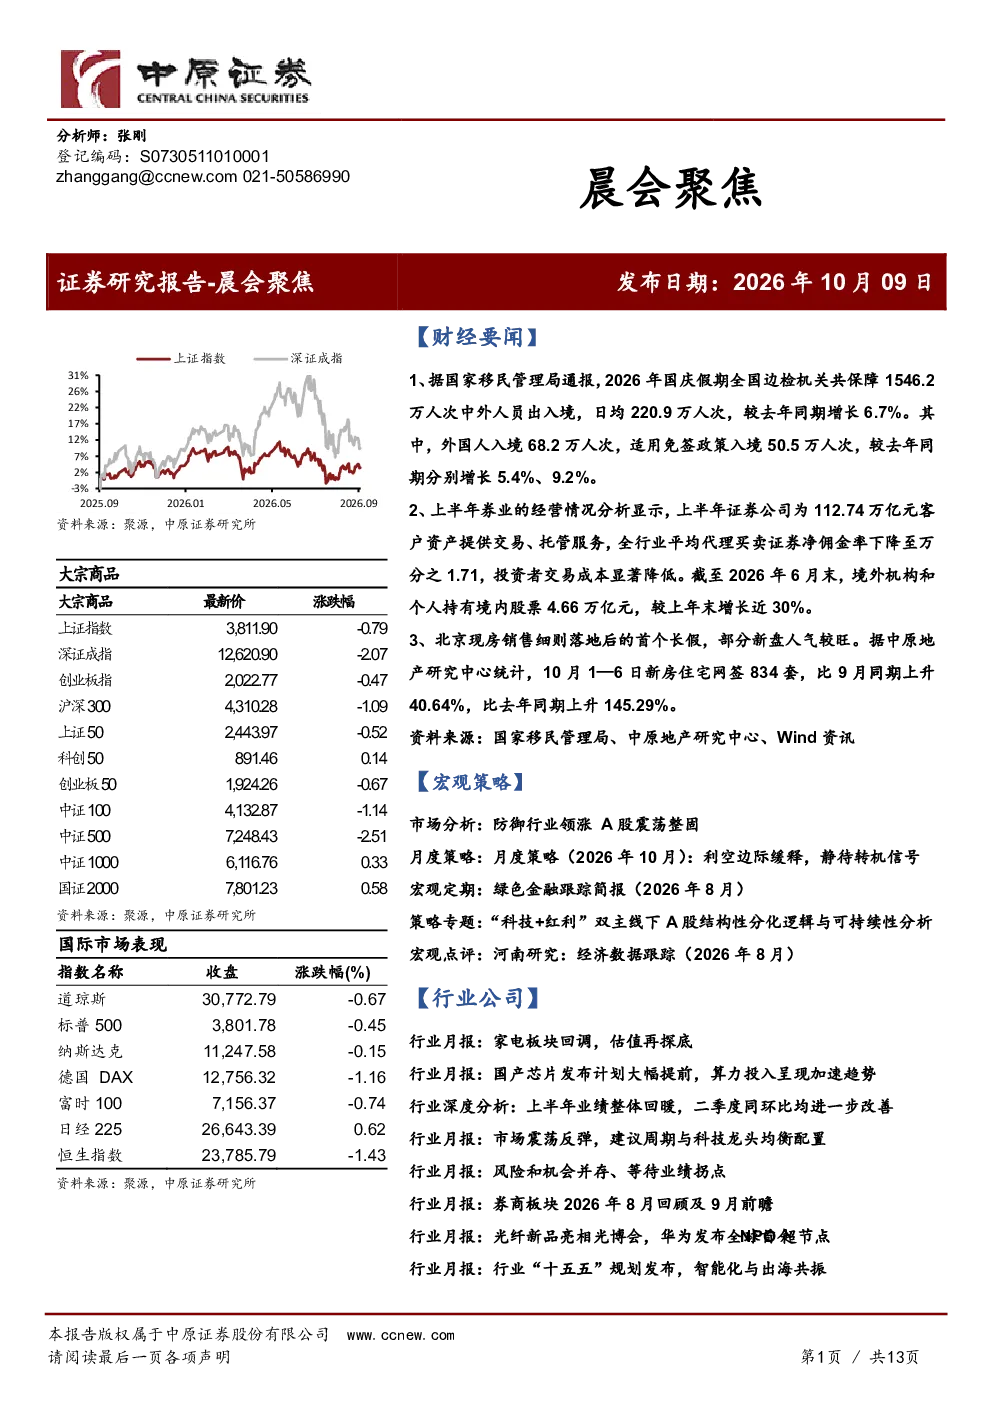
该研报聚焦国庆假期经济数据、证券行业资产服务情况及北京楼市表现,同时分析9月A股回调、债市利率变化、驱动因素及10月市场展望,建议围绕AI算力硬件、创新药出海布局,并关注银行、公用事业等红利资产。此外,报告还分析了家电、国产芯片、基础化工、机械、电力设备新能源、券商、通信、汽车、具身智能、锂电池等行业的最新动态与发展趋势。
研报中提到的赛道/行业发展趋势有哪些?
报告指出AI算力硬件、创新药出海是10月市场景气线索,家电板块向光通信和液冷赛道转型获市场关注,国产芯片算力投入加速,基础化工行业景气延续复苏,机械板块算力辅助设备等领域震荡反弹,电力设备新能源关注低谷困境反转与新质生产力需求,通信行业光模块出口强劲,汽车行业新能源汽车渗透率提升,具身智能产业爆发式增长,锂电池板块随新能源汽车销售增长。
报告重点分析了哪些方向?
报告重点分析了9月A股市场回调原因及10月投资机会,建议关注AI算力硬件、创新药出海等景气线索,同时强调银行、公用事业等红利资产防御价值。行业层面,深入探讨家电估值、国产芯片发布计划、基础化工复苏、机械产业链反弹、电力设备新能源困境反转机会、券商指数表现、通信光模块出口、汽车行业产销及出口、具身智能产业布局、锂电池增长等议题。
当前市场现状如何被判断?
报告显示9月A股显著回调,科创50、创业板指跌幅居前,成长类资产承压,债市资金面平稳宽松,利率债中长端下行。市场驱动因素包括美联储加息、长假前避险及存量资金博弈。10月需等待增量催化信号,整体市场呈现震荡态势,但结构性机会值得关注。
研报是否存在风险提示?
报告未明确提示具体投资风险,但指出市场存在不确定性因素,如美联储加息可能影响A股表现,行业周期性波动带来经营风险,政策变动可能影响赛道发展。建议投资者关注宏观政策变化、行业竞争格局及企业基本面,理性评估投资机会,避免盲目跟风。