猜你想问
键邦股份2026年半年度业绩说明会核心内容是什么?
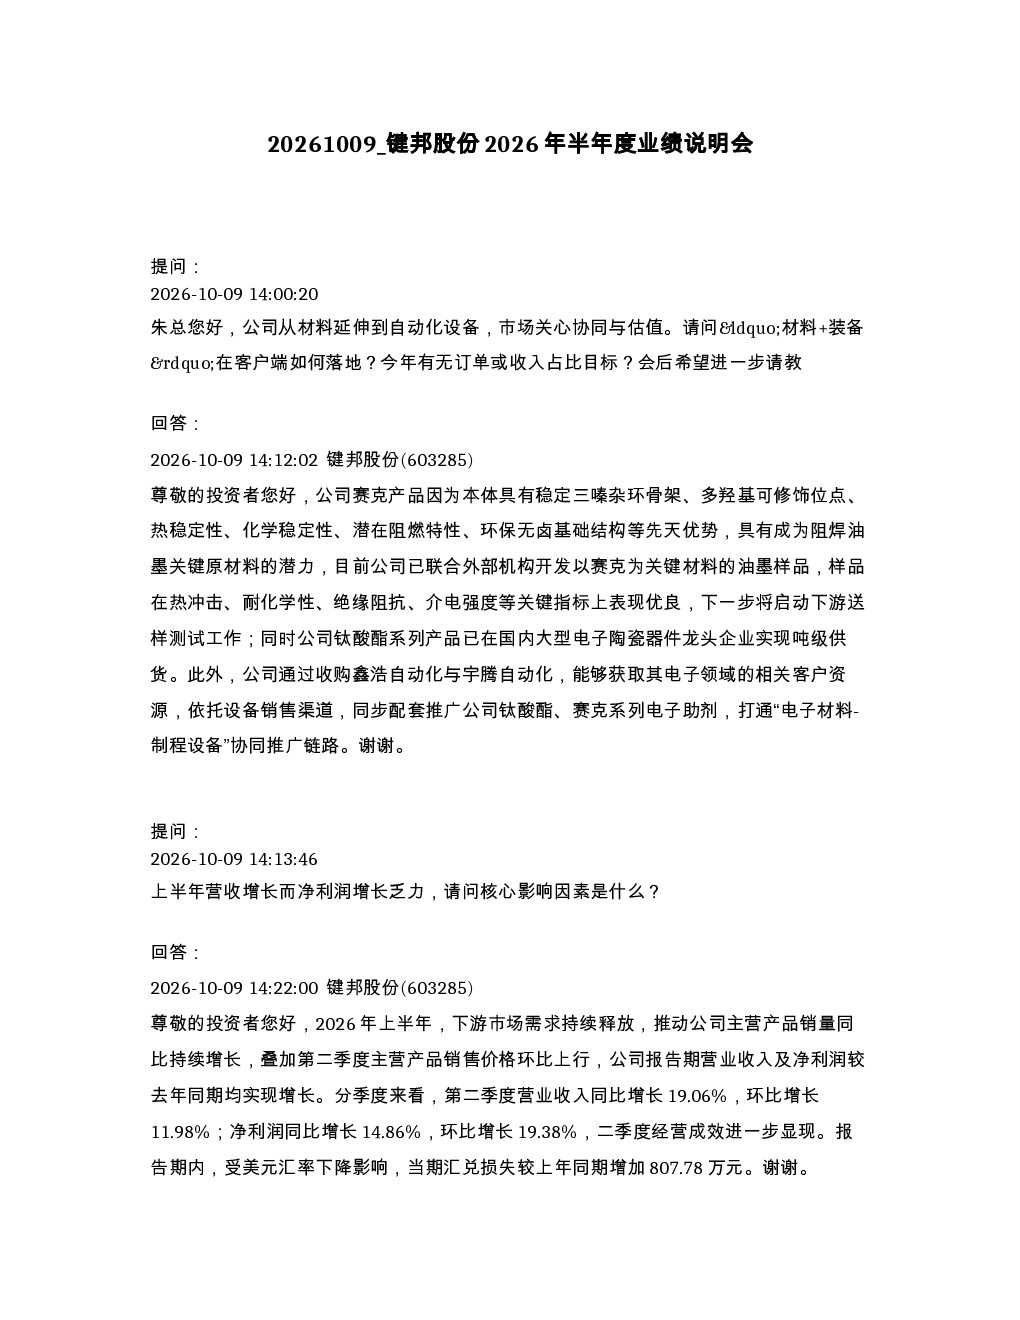
键邦股份通过赛克产品和钛酸酯系列产品拓展电子材料业务,并收购鑫浩自动化、宇腾自动化进入自动化设备领域,实现“材料+装备”协同。赛克产品在油墨样品中表现优良,钛酸酯产品已实现吨级供货;通过设备销售渠道推广电子助剂,打通协同推广链路。公司上半年营收和净利润均增长,主要受下游市场需求释放和产品销量提升驱动,但美元汇率下降导致汇兑损失增加。锂电助剂业务将受益于新能源汽车行业增长,公司将持续开拓相关客户。公司投资2000万元参股星恒长天,战略考量是结合自身电磁线漆优势,推动环保助剂业务覆盖低空经济应用场景。公司完成对鑫浩自动化、宇腾自动化的控股权收购,其LDI产品当前量产精度在10-25微米区间,并储备IC载板高精度设备、6微米分辨率激光模块等在研项目。
电子材料赛道发展趋势如何?
电子材料赛道发展趋势向好,随着5G、物联网、新能源汽车等下游需求的持续释放,电子材料市场需求旺盛。键邦股份的赛克产品和钛酸酯系列产品在电子材料领域表现优异,赛克产品在油墨样品中表现优良,钛酸酯产品已实现吨级供货,显示出良好的市场潜力。同时,公司通过收购鑫浩自动化、宇腾自动化进入自动化设备领域,实现“材料+装备”协同,进一步增强了市场竞争力。锂电助剂业务作为未来发展方向,将受益于新能源汽车行业的快速增长,公司持续开拓相关客户,有望获得更多市场机会。此外,公司投资2000万元参股星恒长天,布局环保助剂业务,覆盖低空经济应用场景,显示出公司对未来市场趋势的前瞻性布局。
报告重点分析了哪些方向?
报告重点分析了键邦股份的“材料+装备”协同发展战略。公司通过赛克产品和钛酸酯系列产品拓展电子材料业务,同时收购鑫浩自动化、宇腾自动化进入自动化设备领域,实现业务协同。赛克产品在油墨样品中表现优良,钛酸酯产品已实现吨级供货,通过设备销售渠道推广电子助剂,打通协同推广链路。报告还分析了公司上半年营收和净利润增长的原因,主要受下游市场需求释放和产品销量提升驱动,但美元汇率下降导致汇兑损失增加。锂电助剂业务作为未来发展方向,将受益于新能源汽车行业的增长,公司将持续开拓相关客户。此外,公司投资2000万元参股星恒长天,布局环保助剂业务,覆盖低空经济应用场景,显示出公司对未来市场趋势的前瞻性布局。公司完成对鑫浩自动化、宇腾自动化的控股权收购,其LDI产品当前量产精度在10-25微米区间,并储备IC载板高精度设备、6微米分辨率激光模块等在研项目,进一步增强了公司在自动化设备领域的竞争力。
当前市场现状如何?
当前市场现状显示,键邦股份的电子材料业务和自动化设备业务均呈现良好发展态势。公司赛克产品和钛酸酯系列产品在电子材料领域表现优异,赛克产品在油墨样品中表现优良,钛酸酯产品已实现吨级供货,显示出良好的市场潜力。公司通过收购鑫浩自动化、宇腾自动化进入自动化设备领域,实现“材料+装备”协同,进一步增强了市场竞争力。上半年公司营收和净利润均增长,主要受下游市场需求释放和产品销量提升驱动,但美元汇率下降导致汇兑损失增加。锂电助剂业务作为未来发展方向,将受益于新能源汽车行业的快速增长,公司持续开拓相关客户,有望获得更多市场机会。此外,公司投资2000万元参股星恒长天,布局环保助剂业务,覆盖低空经济应用场景,显示出公司对未来市场趋势的前瞻性布局。公司完成对鑫浩自动化、宇腾自动化的控股权收购,其LDI产品当前量产精度在10-25微米区间,并储备IC载板高精度设备、6微米分辨率激光模块等在研项目,进一步增强了公司在自动化设备领域的竞争力。
研报中有哪些风险提示?
研报中提示的风险主要包括汇率波动和市场竞争。公司上半年营收和净利润均增长,但美元汇率下降导致汇兑损失增加,这可能对公司未来业绩产生不利影响。此外,电子材料市场和自动化设备市场竞争激烈,公司需要持续提升产品竞争力和市场占有率。虽然公司通过赛克产品和钛酸酯系列产品拓展电子材料业务,并收购鑫浩自动化、宇腾自动化进入自动化设备领域,实现“材料+装备”协同,但市场竞争依然存在。锂电助剂业务作为未来发展方向,虽然受益于新能源汽车行业的增长,但也面临市场竞争和技术研发的风险。公司投资2000万元参股星恒长天,布局环保助剂业务,覆盖低空经济应用场景,但也需要关注该业务的盈利能力和市场风险。公司完成对鑫浩自动化、宇腾自动化的控股权收购,其LDI产品当前量产精度在10-25微米区间,但自动化设备领域的技术更新迅速,公司需要持续进行技术研发和产品升级,以保持市场竞争力。