猜你想问
中国通号2026年半年度业绩说明会核心内容是什么?
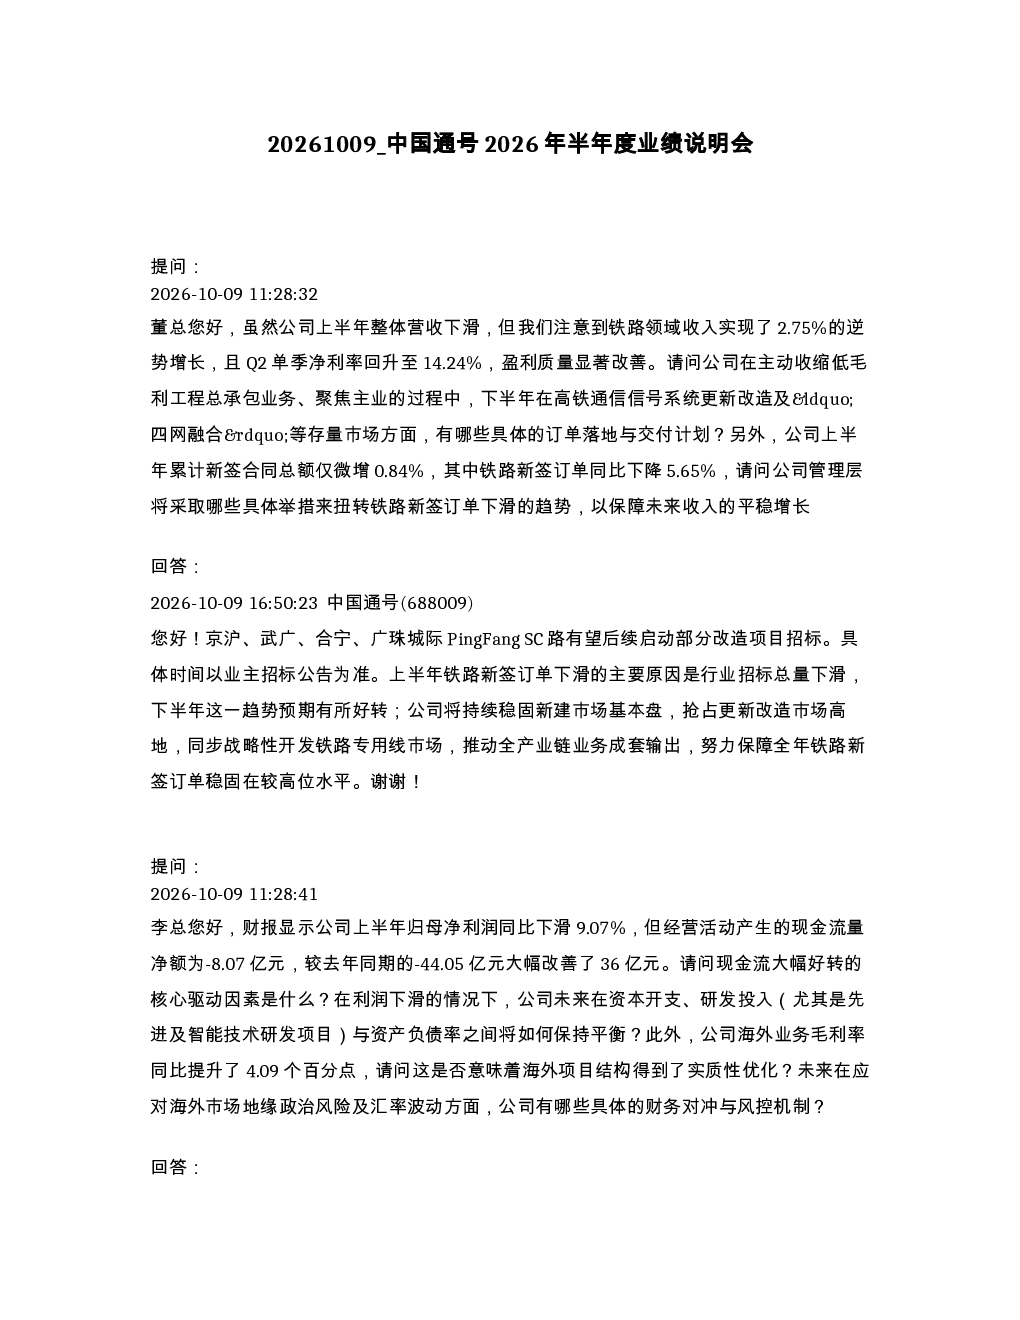
报告显示中国通号上半年铁路领域收入同比增长2.75%,Q2净利率回升至14.24%。下半年计划在高铁通信信号系统更新改造及“四网融合”等领域推动订单落地,京沪、武广等城际线路有望启动部分改造招标。新签订单同比下降5.65%的主要原因是行业招标总量下滑,但下半年预期好转,公司将持续稳固新建市场并抢占更新改造市场。经营活动现金流净额从-44.05亿元改善至-8.07亿元,核心驱动因素是强化“现金为王”原则、回款效率提升及资金管控。海外业务毛利率提升4.09个百分点,但主要受现有项目阶段性因素影响,非结构优化。低空经济业务目前仍处于培育期,新签合同额超470%爆发式增长,但距离规模化商业化仍需时间。推动规模化落地的措施包括:技术同源迁移(轨交“三控”能力转化)、深挖“轨道+低空”协同场景、创新商业模式及强化生态保障。管理层在复杂环境下展现战略定力,优化业务结构并实现毛利率提升与现金流改善。研发投入强度与低空经济布局已构筑部分技术壁垒,但需持续强化以应对新旧动能转换。未来将兼顾股东回报,建立常态化分红机制,通过技术领先地位(如低空空域管控系统、6G专网等)保障长期竞争力。
铁路行业发展趋势如何?
铁路行业整体承压但保持韧性,新建市场预计进一步收窄,改造市场略好于预期。下半年计划在高铁通信信号系统更新改造及“四网融合”等领域推动订单落地,京沪、武广等城际线路有望启动部分改造招标。新签订单同比下降5.65%的主要原因是行业招标总量下滑,但下半年预期好转,公司将持续稳固新建市场并抢占更新改造市场。城轨市场景气度整体承压,预计2028年起景气度回升。低空经济业务目前仍处于培育期,新签合同额超470%爆发式增长,但距离规模化商业化仍需时间。推动规模化落地的措施包括:技术同源迁移(轨交“三控”能力转化)、深挖“轨道+低空”协同场景、创新商业模式及强化生态保障。行业招标总量下滑是当前挑战,但公司通过技术壁垒(如轨交技术平移至低空领域)与财务稳健性(对冲地缘政治风险、汇率波动)寻求长期增长。
报告重点分析了哪些方向?
报告重点分析了铁路业务逆势增长与盈利质量改善,现金流大幅改善与财务策略,城轨市场景气度与低空经济战略,以及独立董事评价与股东回报机制。铁路业务方面,上半年收入同比增长2.75%,Q2净利率回升至14.24%,下半年计划在高铁通信信号系统更新改造及“四网融合”等领域推动订单落地。现金流方面,经营活动现金流净额从-44.05亿元改善至-8.07亿元,核心驱动因素是强化“现金为王”原则、回款效率提升及资金管控。城轨市场方面,新建市场预计进一步收窄,改造市场略好于预期,但整体承压,预计2028年起景气度回升。低空经济业务目前仍处于培育期,新签合同额超470%爆发式增长,但距离规模化商业化仍需时间。独立董事评价管理层在复杂环境下展现战略定力,优化业务结构并实现毛利率提升与现金流改善。研发投入强度与低空经济布局已构筑部分技术壁垒,但需持续强化以应对新旧动能转换。未来将兼顾股东回报,建立常态化分红机制,通过技术领先地位(如低空空域管控系统、6G专网等)保障长期竞争力。
市场现状如何判断?
市场现状判断显示,中国通号上半年业绩承压但现金流显著改善,铁路业务保持韧性,低空经济成为潜在第二增长曲线。短期需应对城轨市场下行压力,长期则需通过技术壁垒(如轨交技术平移至低空领域)与财务稳健性(对冲地缘政治风险、汇率波动)实现可持续增长。铁路领域收入同比增长2.75%,Q2净利率回升至14.24%,下半年计划在高铁通信信号系统更新改造及“四网融合”等领域推动订单落地。城轨新建市场预计进一步收窄,改造市场略好于预期,但整体承压,预计2028年起景气度回升。低空经济业务目前仍处于培育期,新签合同额超470%爆发式增长,但距离规模化商业化仍需时间。公司通过技术同源迁移(轨交“三控”能力转化)、深挖“轨道+低空”协同场景、创新商业模式及强化生态保障推动规模化落地。管理层已明确战略路径,但规模化商业化落地仍需时间。
研报有哪些风险提示?
研报风险提示包括:行业招标总量下滑导致新签订单同比下降5.65%,城轨新建市场预计进一步收窄,改造市场虽略好于预期但整体承压,低空经济业务目前仍处于培育期,距离规模化商业化仍需时间。此外,海外业务毛利率提升主要受现有项目阶段性因素影响,非结构优化。公司需应对城轨市场下行压力,通过技术壁垒(如轨交技术平移至低空领域)与财务稳健性(对冲地缘政治风险、汇率波动)实现可持续增长。规模化商业化落地仍需时间,股东回报机制需进一步明确。研发投入强度与低空经济布局虽已构筑部分技术壁垒,但需持续强化以应对新旧动能转换。公司需警惕地缘政治风险、汇率波动等外部因素对财务状况的影响。